רוב האנשים שמגיעים אליי מתחילים לחפש מידע על חדלות פירעון אחרי ערב אחד מסוים, כשעוד מכתב מההוצאה לפועל מצטרף לערימה ופתאום ברור שהחשבון כבר לא נסגר. חדלות פירעון היא בדיוק המצב הזה בלשון החוק, מצב שבו אדם או חברה לא יכולים לשלם את החובות במועד, או שההתחייבויות שלהם גדולות משווי הנכסים. חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018, הופך את המצב הזה להליך מסודר שבסופו אפשר לקבל פטור מהחובות שנשארו.
ייצגתי בעבר מנהלים מיוחדים ונאמנים מטעם הכונס הרשמי, ולכן אני מכירה את ההליך גם מהצד שבודק את החייב. ההבדל בין הליך שמסתיים בפטור מהחובות לבין הליך שמתארך בשנים נקבע הרבה פעמים כבר בחודשים הראשונים, לפי מה שהחייב מסר לנאמן ואיך שיתף איתו פעולה. ליד כל כלל מופיע מספר הסעיף, כדי שתוכלו לבדוק אותו בעצמכם.
זמן קריאה: 11 דקות
עיקרי הדברים
- חדלות פירעון היא מצב שבו החייב לא יכול לשלם את חובותיו במועד, או שההתחייבויות שלו עולות על שווי הנכסים שלו (סעיף 2 לחוק).
- אדם פרטי שסך חובותיו עולה על כ-177 אלף ש"ח מגיש בקשה לממונה על הליכי חדלות פירעון. מי שחובותיו נמוכים יותר פונה לרשם ההוצאה לפועל.
- אחרי צו לפתיחת הליכים ההליכים נגד החייב מוקפאים, הממונה ממנה נאמן ומתחילה תקופת ביניים עם הגבלות כמו עיכוב יציאה מהארץ.
- תקופת התשלומים בצו לשיקום כלכלי היא שלוש שנים כברירת מחדל, ובסופה מתקבל הפטר מחובות העבר, חוץ מחובות כמו קנסות ומזונות לפי פסק דין.
מה זה חדלות פירעון לפי החוק?
חדלות פירעון היא מצב כלכלי שבו חייב לא יכול לשלם את חובותיו במועד, או שההתחייבויות שלו עולות על שווי הנכסים שלו גם כשמביאים בחשבון התחייבויות עתידיות ומותנות. זו ההגדרה שבסעיף 2 לחוק, והיא חלה באותה מידה על אדם פרטי ועל חברה.
ההגדרה כוללת שני מבחנים, ומספיק שאחד מהם מתקיים. המבחן הראשון בודק אם יש לכם כסף לשלם את מה שצריך לשלם עכשיו ובחודשים הקרובים. המבחן השני משווה בין כל החובות לבין כל הנכסים. אדם עם דירה ששווה יותר מהמשכנתא עדיין יכול להיות חדל פירעון אם ההכנסה שלו לא מכסה את התשלומים החודשיים.
סעיף 1 לחוק מגדיר שלוש מטרות, שיקום כלכלי של החייב, החזר גבוה ככל האפשר לנושים ושילוב מחדש של היחיד בחיים הכלכליים. בשיחות במשרד אני שומעת גם חדלות פרעון, חדל"פ ודיני חדלות פירעון, וכולם מתכוונים לאותה מערכת של כללים. את נוסח החוק המלא אפשר לקרוא בוויקיטקסט, ופירוט של הסעיפים העיקריים כתבתי בעמוד על חוק חדלות פירעון החדש.
מי יכול להגיש בקשה לחדלות פירעון ובאיזה סכום חוב?
שלושה גורמים רשאים לבקש צו לפתיחת הליכים נגד אדם פרטי, והם החייב עצמו, נושה והיועץ המשפטי לממשלה (סעיף 102). סך החובות קובע לאן מגישים את הבקשה. בנוסח המקורי של החוק הסכום הקובע הוא 150,000 ש"ח והוא מתואם מעת לעת, ולכן הטבלה מציגה את הסכומים המעודכנים.
| מי מגיש | תנאי הסכום (מעודכן) | לאן מגישים | סעיף |
|---|---|---|---|
| אדם פרטי עם חובות גבוהים | סך החובות עולה על כ-177 אלף ש"ח | הממונה על הליכי חדלות פירעון | סעיפים 103, 104 |
| אדם פרטי עם חובות נמוכים | סך החובות עד כ-177 אלף ש"ח, ובקשה רגילה רק מעל כ-59 אלף ש"ח | רשם הוצאה לפועל | סעיפים 186, 187 |
| נושה של אדם פרטי | חוב מעל כ-88.5 אלף ש"ח שלא שולם אחרי דרישה, אזהרה או פסק דין | בית המשפט | סעיפים 109, 110 |
| חברה או שותפות | סך החובות עולה על כ-29.5 אלף ש"ח | בית המשפט המחוזי | סעיף 7 |
נושה צריך להוכיח שהחייב נמצא בחדלות פירעון, והחוק נותן לו חזקה כשחוב בסכום שבטבלה לא שולם. החייב יכול לסתור את החזקה אם יוכיח שהוא לא משלם מסיבה שאינה חדלות פירעון. תנאי נוסף חל על כל בקשה בעניין אדם פרטי, ולפיו מרכז החיים שלו היה בישראל בזמן הבקשה או בששת החודשים שלפניה, או שיש לו נכסים או עסק בישראל (סעיף 101). הסכומים המעודכנים מופיעים גם בפורטל של כל זכות.
חובות בסכום נמוך והמסלול שעובר בהוצאה לפועל
מי שסך חובותיו לא עולה על כ-177 אלף ש"ח מנהל את ההליך מול רשם הוצאה לפועל ייעודי, בלשכה שבה פועל מסלול חדלות פירעון (סעיפים 186 עד 189). הסדר זה חל רק על אנשים פרטיים.
אפשר להיכנס למסלול הזה בשתי דרכים. הדרך הראשונה היא הודעה לרשם שאין ביכולתכם לשלם את החוב הפסוק, לפי סעיף 7א2 לחוק ההוצאה לפועל, והחוק רואה בה בקשה לצו לפתיחת הליכים. הדרך השנייה היא בקשה ישירה לצו כשסך החובות עולה על כ-59 אלף ש"ח. מתחת לסכום הזה הרשם רשאי לתת צו רק כשיש טעמים מיוחדים, למשל הליכי גבייה של רשויות המס.
הרשם מתחיל בניסיון לגבש הסדר תשלומים עם הנושים, ובתוך 30 ימים מהגשת הבקשה הוא מורה על זימון ישיבה לשם כך (סעיף 190). כשלא מגיעים להסדר שהנושים והרשם מאשרים, הרשם נותן צו לפתיחת הליכים (סעיף 199). מי שנכנס להליך אצל הממונה וגילה בהמשך שהחובות נמוכים מהסף ממשיך את ההליך שם, כי החוק משאיר את התיק בידי הממונה (סעיף 182).
איך נראה הליך חדלות פירעון שלב אחר שלב?
בהליך של אדם פרטי עם חובות גבוהים יש חמש תחנות קבועות, וכל אחת מהן מעוגנת בסעיף אחר בחוק. כך הן נראות מהצד של החייב.
שלב 1, הבקשה לממונה
מגישים בקשה עם תצהיר ודוח מפורט על המצב הכלכלי בשנתיים שקדמו לבקשה, כולל פרטים על הנכסים וחשבונות הבנק של בן הזוג (סעיף 104).
שלב 2, צו לפתיחת הליכים
הממונה בודק את הבקשה ונותן צו בתוך 30 ימים כשהתנאים מתקיימים (סעיף 105). מרגע הצו ההליכים נגדכם מוקפאים והממונה ממנה לכם נאמן.
שלב 3, תקופת הביניים
הנאמן בודק את המצב הכלכלי שלכם ומגיש דוח ממצאים לא יאוחר מתשעה חודשים אחרי מינויו. בתקופה הזו חלות עליכם הגבלות, והממונה קובע כמה כסף נשאר בידיכם למחיה.
שלב 4, צו לשיקום כלכלי
הממונה מגיש לבית המשפט הצעה לתוכנית, ובית המשפט נותן צו שקובע את גובה התשלומים ואת משך התקופה (סעיפים 154 ו-161).
שלב 5, הפטר
בתום תקופת התשלומים אתם פטורים מחובות העבר שלא נפרעו, והממונה נותן אישור על ההפטר (סעיף 174). מה מכינים לפני ההגשה ואיך בוחרים ליווי מתאים כתבתי במדריך להליך חדלות פירעון.
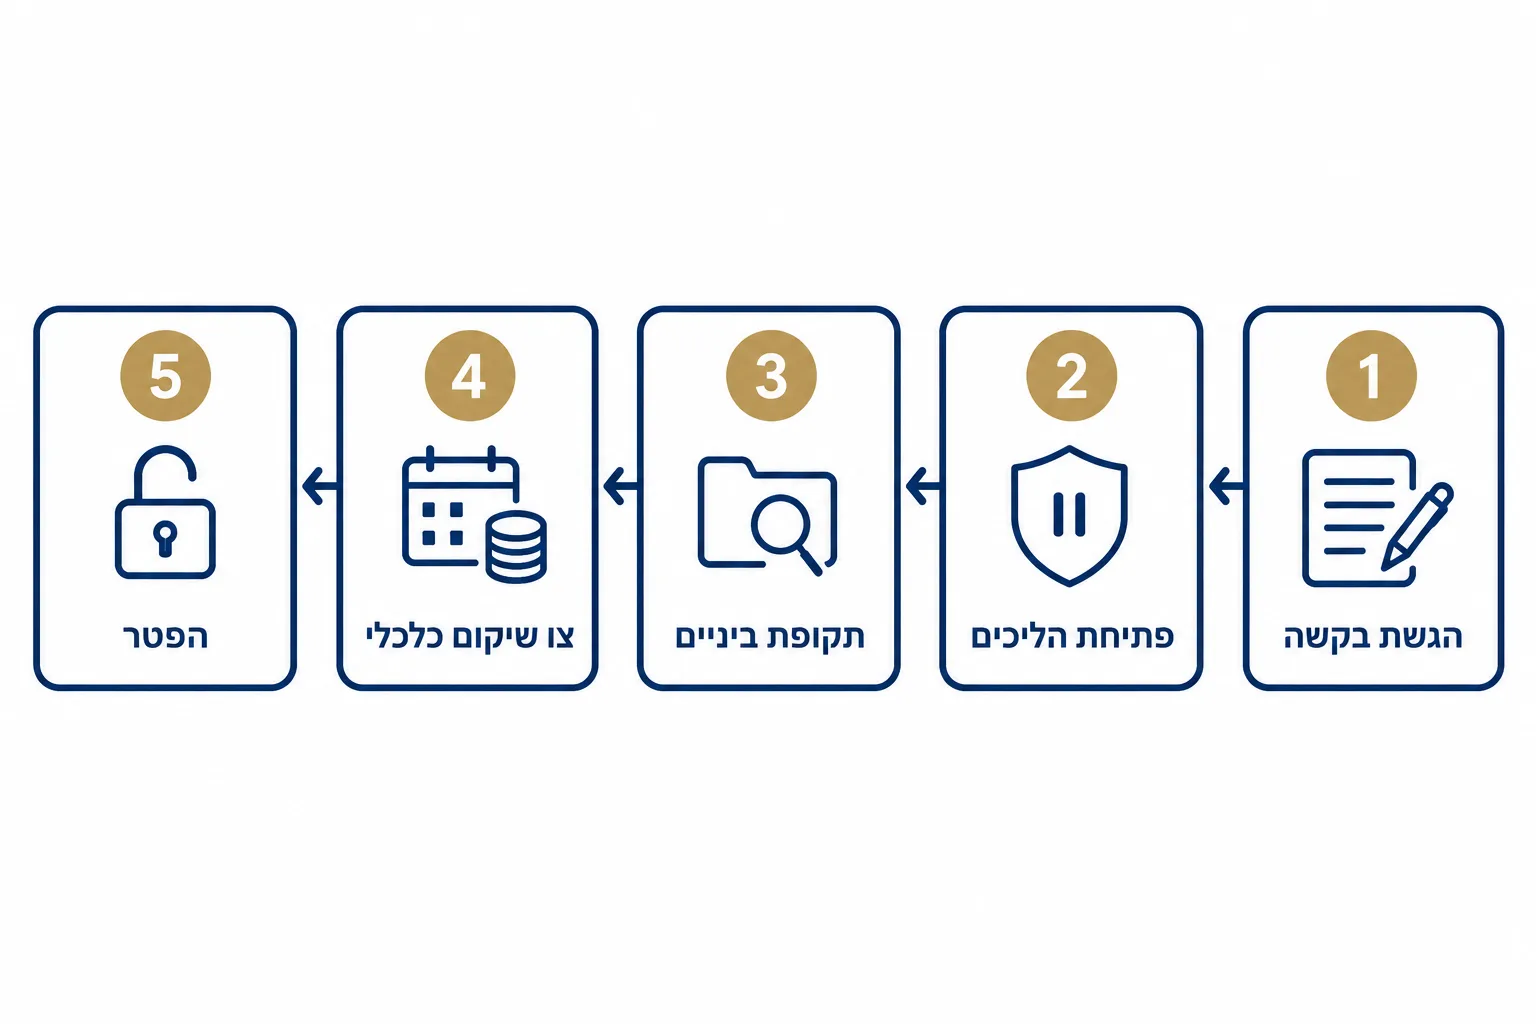
חמשת השלבים בהליך חדלות פירעון של יחיד לפי חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018
מה קורה ביום שניתן צו לפתיחת הליכים?
ביום שניתן הצו ההליכים נגד החייב מוקפאים, וההגבלות שהוטלו עליו בהליכי גבייה בטלות (סעיף 121). הנכסים שלו הופכים לקופת הנשייה, שממנה ייפרעו חובות העבר לפי הסדר שבחוק ולא לפי מי שהספיק לעקל ראשון. מאותו יום החייב גם לא רשאי לקחת אשראי בלי אישור הממונה, חוץ מהוצאות מחיה שהממונה הגדיר מראש (סעיף 123).
בתקופת הביניים חלות על החייב ההגבלות של סעיף 142.
- הגבלה על קבלת דרכון או חידושו, חוץ מדרכון שתקף לשם חזרה לישראל.
- עיכוב יציאה מהארץ.
- הגבלה כלקוח מוגבל מיוחד לפי חוק שיקים ללא כיסוי.
- איסור שימוש בכרטיס אשראי, חוץ מכרטיס שעובד רק מול יתרת זכות.
- הגבלה על הקמת חברה חדשה, כשהנאמן חושש שהיא תפגע בנושים.
הממונה רשאי להסיר הגבלה או להחיל אותה באופן חלקי, אחרי שהנושים קיבלו הזדמנות להגיב (סעיף 143). מי שצריך לטוס לטיפול רפואי או לעבודה יכול לבקש זאת, והממונה רשאי להתנות את ההסרה בערבות. כשיש צורך דחוף הוא יכול להסיר הגבלה לזמן קצוב גם בלי לשמוע את הנושים מראש.
כמה זמן נמשכת תקופת הביניים ומה בודק הנאמן?
תקופת הביניים נמשכת עד תשעה חודשים לבדיקה של הנאמן, ואחריה עוד כמה חודשים עד שבית המשפט נותן צו לשיקום כלכלי. סעיף 144 מטיל על הנאמן בדיקה מקיפה של המצב הכלכלי של החייב ושל הנסיבות שהובילו לחובות. הבדיקה כוללת גם נכסים שהיו בבעלותו בעבר, ולכן העברה של דירה או רכב לקרוב משפחה לפני הבקשה היא בדיוק מה שהנאמן מחפש.
כשייצגתי נאמנים, חלק גדול מהעבודה בתיק היה השוואה בין הדוח שהחייב הגיש לבין המסמכים שהגיעו מהבנקים ומהגופים הציבוריים. פער בין השניים מעכב את התיק ופוגע באמון של הנאמן, גם כשמדובר בטעות תמימה.
בסוף הבדיקה הנאמן מגיש דוח ממצאים לממונה, והחייב והנושים יכולים להגיב עליו בתוך 30 ימים (סעיף 153). אחר כך הממונה מגיש לבית המשפט, בתוך 60 ימים מקבלת הדוח, הצעה לתוכנית שיקום כלכלי (סעיף 154). לאורך כל התקופה הממונה קובע את דמי המחיה שנשארים בידי החייב מההכנסה שלו (סעיף 156).
נמצאים בחובות ולא בטוחים לאיזה מסלול אתם שייכים?
בפגישת ייעוץ אני בודקת את סך החובות, את ההכנסות ואת הנכסים, ומסבירה מה צפוי לכם בכל שלב של ההליך. אפשר גם להתקשר ישירות למשרד ב-050-5732660.
צו שיקום כלכלי, כמה משלמים ולכמה זמן?
בצו לשיקום כלכלי בית המשפט קובע תשלום חודשי לפי כושר ההשתכרות של החייב, אחרי שמפחיתים ממנו את דמי המחיה (סעיף 162). דמי המחיה מחושבים לפי כללים שקבע שר המשפטים, ובהתחשב גם בהכנסה של בן הזוג ושל הילדים שהחייב מפרנס.
תקופת התשלומים היא שלוש שנים ממתן הצו (סעיף 163). בית המשפט יכול לקצר אותה כשיש נסיבות אישיות שמצדיקות זאת. הוא יכול גם להאריך אותה כשהחייב נהג בחוסר תום לב או לא שיתף פעולה, כשהוא הבריח נכסים או כשניתן לו צו לפתיחת הליכים אחר בשבע השנים שקדמו להליך.
מי שכושר ההשתכרות שלו לא עולה על דמי המחיה לא משלם בכלל, ובית המשפט נותן לו הפטר לאלתר כבר בצו (סעיף 167). הצו קובע גם אילו נכסים ייכללו בקופה, אילו הגבלות יישארו והאם החייב יעבור הכשרה להתנהלות כלכלית נכונה (סעיף 161). איך נקבע הצו ומה אפשר לשנות בו אחרי שניתן הסברתי בעמוד על צו שיקום כלכלי.
אילו נכסים מוגנים בחדלות פירעון?
החוק מוציא מקופת הנשייה של אדם פרטי שתי קבוצות של נכסים, הפריטים שבתוספת השנייה לחוק וזכויות לגמלאות של הביטוח הלאומי שמוגנות לפי סעיפים 303 ו-311 לחוק הביטוח הלאומי (סעיף 217).
| מה מוגן | התנאי |
|---|---|
| מזון, ביגוד, מיטות וכלי בית | מה שדרוש לחייב ולבני המשפחה שגרים איתו |
| ציוד רפואי, תרופות ותשמישי קדושה | משמשים את החייב ואת בני המשפחה שגרים איתו |
| כלי עבודה, כולל רכב | בלעדיהם אי אפשר להתפרנס, וכל פריט עד סכום שקבע השר |
| ציוד ורכב של אדם עם נכות | נחוצים לו לשימוש אישי בגלל הנכות |
| מחשב, טלפון, טלוויזיה ומכונת כביסה | עד סכום שקבע השר |
| חיות מחמד | לא משמשות לעסק |
| חפצים בעלי ערך רגשי | עד 4,689.87 ש"ח בסך הכול |
בפגישה הראשונה אני עוברת עם החייב על הרשימה הזו פריט אחר פריט. הרבה אנשים בטוחים שהמחשב או הרכב שמשמש אותם לעבודה יילקחו מהם, והחוק קובע אחרת כשהתנאים שבטבלה מתקיימים.
דירת המגורים לא מופיעה ברשימה, ולכן היא חלק מקופת הנשייה. מה יקרה לה בפועל נקבע בצו לשיקום כלכלי, שמגדיר גם את אופן מימוש הנכסים (סעיף 161).
ההכנסה מעבודה שעל בסיסה נקבע התשלום החודשי לא נחשבת חלק מהקופה בתקופת התשלומים. לעומת זאת ירושה או כל נכס אחר שמגיע לחייב באותה תקופה נכנסים לקופה (סעיף 164). פירוט נוסף נמצא בעמוד על כספים מוגנים בחדלות פירעון.
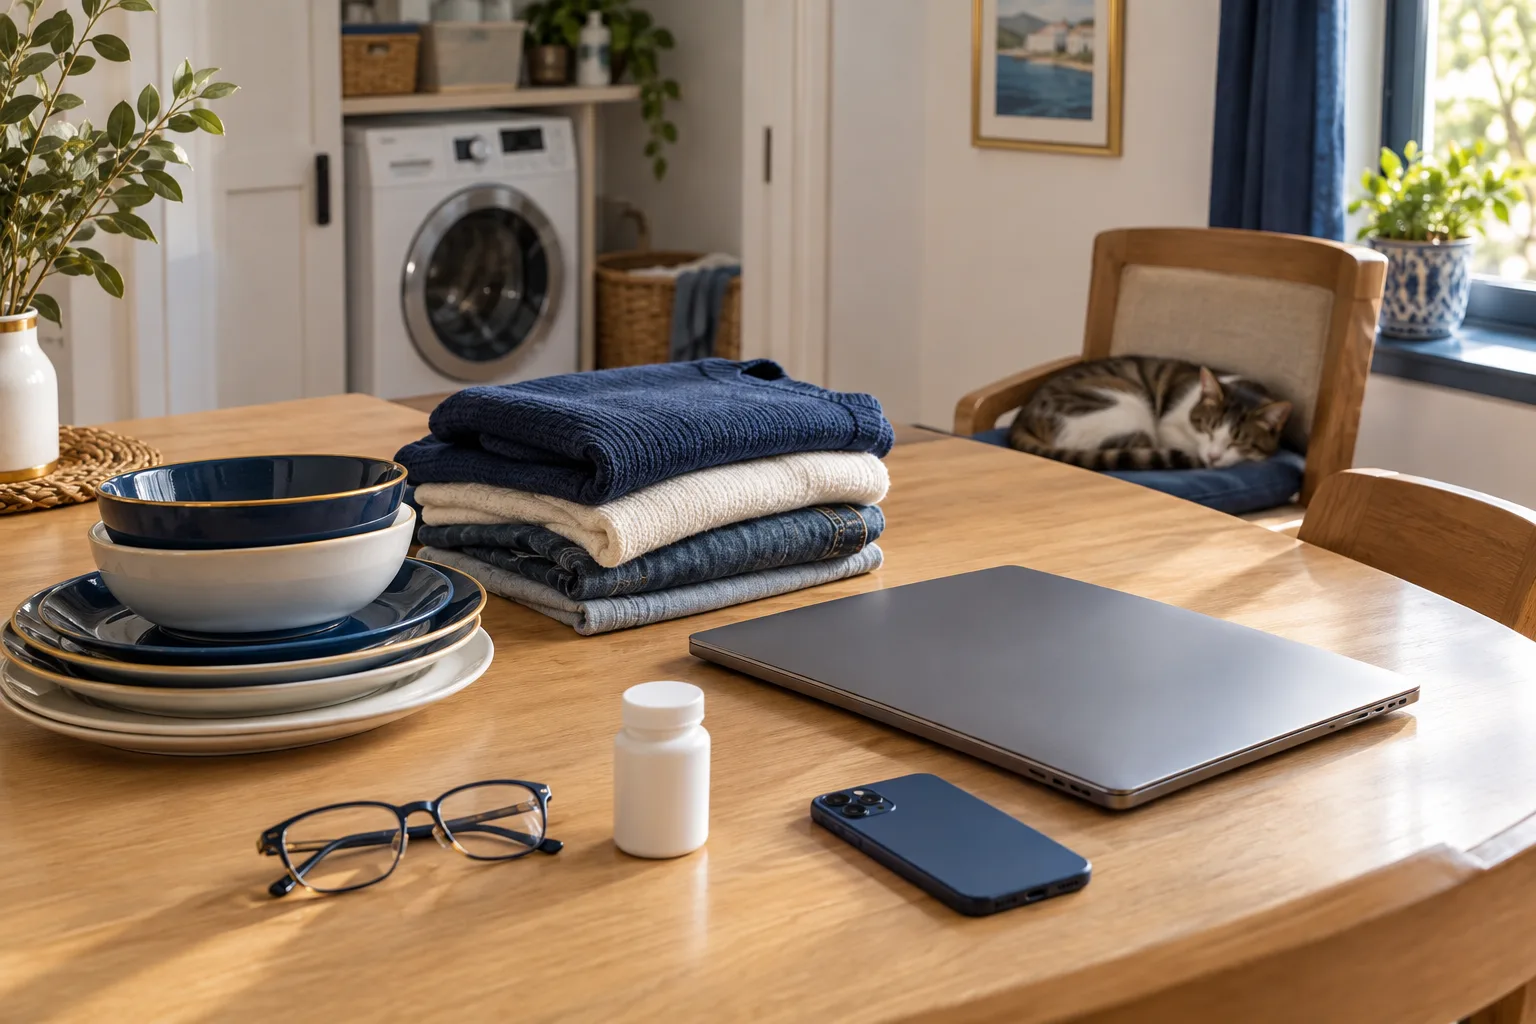
נכסים שאינם חלק מקופת הנשייה לפי סעיף 217 והתוספת השנייה לחוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018
מתי מקבלים הפטר ומה הוא לא מוחק?
ההפטר ניתן בתום תקופת התשלומים, ומי שקיבל הפטר לאלתר מקבל אותו כבר עם הצו לשיקום כלכלי (סעיף 174). מאותו רגע החייב פטור מחובות העבר שלא נפרעו מקופת הנשייה, והממונה נותן לו אישור על כך.
שלושה סוגי חובות נשארים גם אחרי ההפטר, לפי סעיף 175.
- תשלום עונשי, כמו קנס או עיצום כספי שהטילה רשות.
- חוב שנוצר במרמה או שנובע מעבירת גניבה, עבירת מין או אלימות חמורה.
- חוב מזונות לפי פסק דין, ובנסיבות חריגות בית המשפט רשאי להחיל עליו את ההפטר.
ההפטר גם לא סופי לגמרי. בית המשפט רשאי לבטל אותו למפרע אם התגלו עובדות שהיו מאריכות את תקופת התשלומים, או אם החייב הפר אחרי ההפטר תנאי מהותי בצו (סעיף 176). מכירה או תשלום שנעשו כדין בין ההפטר לבין הביטול נשארים בתוקף, ולכן מי שקנה מהחייב נכס בתקופה הזו לא נפגע.
מי מנהל את התיק, הממונה או הנאמן?
בתיק של אדם פרטי הממונה על הליכי חדלות פירעון ושיקום כלכלי מנהל את ההליך, והנאמן עושה את העבודה בשטח מטעמו ובכפוף להוראותיו (סעיפים 122 ו-129). הממונה הוא עובד מדינה ששר המשפטים ממנה, והגוף שהוא עומד בראשו נקרא בעבר הכונס הרשמי.
לפי סעיף 268 הממונה מפקח על הנאמנים, מנהל את ההליכים של יחידים ושומר על האינטרס הציבורי. הוא צד לכל דיון בבית המשפט בהליכים לפי החוק, וכל סמכות של נאמן נתונה גם לו (סעיפים 269 ו-270).
הנאמן ממונה מתוך רשימה שגיבשה ועדה ציבורית, ובדרך כלל הוא עורך דין או רואה חשבון עם חמש שנות ניסיון לפחות (סעיפים 125 ו-126). הוא בודק את החייב, מכריע בתביעות החוב ומפקח על קיום הצו. שימשתי בעבר באת כוח של מנהל מיוחד ושל נאמנים מטעם הכונס הרשמי, ומשם אני יודעת כמה שקיפות ותגובה מהירה לדרישות משנות את היחס לתיק. היום אני מייצגת חייבים, והמשרד שלי מתמחה בפשיטת רגל וחדלות פירעון.
חוק חדלות פירעון החדש מול פקודת פשיטת הרגל, מה השתנה?
חוק חדלות פירעון ושיקום כלכלי ביטל את פקודת פשיטת הרגל (סעיף 358) ונכנס לתוקף שמונה עשר חודשים אחרי פרסומו (סעיף 373). הוא חל על כל הליך שנפתח מיום התחילה, ותיקים שהיו פתוחים לפני כן ממשיכים להתנהל לפי הדין הישן.
השינוי הבולט ביותר הוא בתפיסה. סעיף 1 שם את השיקום הכלכלי של החייב כמטרה הראשונה, לצד החזר גבוה ככל האפשר לנושים. בפועל זה מתבטא בלוח זמנים סגור, בתקופת תשלומים של שלוש שנים כברירת מחדל ובבדיקה של הנאמן שמוגבלת בזמן.
גם המבנה השתנה. במקום צו הכינוס של הפקודה החוק מדבר על צו לפתיחת הליכים, הכונס הרשמי נקרא היום הממונה, ובקשה של אדם פרטי עם חובות גבוהים מוגשת לממונה ולא לבית המשפט (סעיף 103). חייבים עם חובות נמוכים מנהלים את ההליך בהוצאה לפועל. מי שקיבל בעבר צו כינוס לפי הפקודה צריך לדעת שהחוק רואה בו צו קודם, וצו חדש בתוך שבע שנים עלול להאריך את תקופת התשלומים (סעיפים 163 ו-374).
חדלות פירעון של חברה, איך זה עובד?
חדלות פירעון של חברה מתנהלת בבית המשפט המחוזי שבאזור שבו היא רשומה או פועלת, ולא אצל הממונה. את הבקשה רשאים להגיש החברה עצמה, נושה או היועץ המשפטי לממשלה (סעיף 6). חברה יכולה לבקש צו בעצמה כשסך חובותיה עולה על כ-29.5 אלף ש"ח (סעיף 7).
אחרי הצו בית המשפט יכול להורות על הפעלת החברה לשם שיקום כלכלי, כלומר שמירת העסק כעסק חי, והנאמן מכין תוכנית שהנושים צריכים לאשר (סעיפים 8 ו-80). כשאין סיכוי סביר לשיקום בית המשפט מורה על פירוק, שבו הנאמן מממש את הנכסים ומחלק את התמורה לנושים. בסוף הפירוק בית המשפט נותן צו חיסול (סעיפים 94 עד 99).
החוק מקדיש חלק שלם לאחריות של נושאי משרה. דירקטור או מנהל כללי שידע שהחברה בחדלות פירעון ולא נקט אמצעים סבירים לצמצם את היקפה עלול לשאת באחריות לנזק שנגרם לנושים (סעיף 288). את השלבים המעשיים לחברה בע"מ פירטתי בעמוד על בקשה לחדלות פירעון לחברה.
שיקום או פירוק, שתי הדרכים של חברה בהליך לפי חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018
שאלות ותשובות
אם אתם שוקלים להגיש בקשה, התחילו השבוע ברשימה אחת מסודרת של כל החובות והנושים לצד דפי הבנק של השנתיים האחרונות. זו התקופה שהדוח לבקשה מכסה, והרשימה הזו גם תגיד לכם מהר לאיזה מסלול אתם שייכים.

אודות הכותבת
עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד / נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
