פתיחת הליך חדלות פירעון נשענת על חמישה נדבכי ניירת, ומי שמגיש אותם בצורה שלמה ומסודרת יכול לקבל צו לפתיחת הליכים ועיכוב הליכים מלא בתוך שבועיים עד שישה שבועות. הנדבכים הם מסמכי זיהוי ומצב משפחתי, הוכחת הכנסות מלאה של כל התא המשפחתי, דפי תנועות בנק לכל חשבון קיים, פירוט נכסים וזכויות פנסיוניות, וריכוז מדויק של כל תיקי ההוצאה לפועל והחובות הפרטיים. ההחלטה להגיש בקשה מגיעה אצל רוב האנשים אחרי עיקול משכורת או הגבלת חשבון בנק, ובדיוק בגלל זה חשוב לא למהר ולהגיש ניירת חלקית.
פקידי הממונה על חדלות פירעון אינם מאשרים בקשות על סמך תיאורים כלליים. כאשר חסר דף חשבון אחד או תלוש שכר אחד אינו קריא, המערכת מחזירה את הבקשה במכתב דרישה להשלמת מסמכים עם קצובת זמן של 30 ימים. בזמן הזה העיקולים ממשיכים לפעול, חשבון הבנק נותר מוגבל, והריביות בהוצאה לפועל מוסיפות לתפוח. במדריך זה אפרט איזה מסמך נדרש, כיצד משיגים אותו, ואילו טעויות מחזירות את התיק שבועות לאחור.
זמן קריאה: 5 דקות
עיקרי הדברים
- הבקשה נשענת על חמש קבוצות מסמכים, זיהוי ומצב משפחתי, הכנסות של כל התא המשפחתי, בנקאות ואשראי, חובות והליכים, ונכסים וזכויות פנסיוניות.
- הגשה מלאה ומסודרת מאפשרת קבלת צו לפתיחת הליכים ועיכוב הליכים בתוך שבועיים עד שישה שבועות.
- חסר מסמך אחד מוביל למכתב דרישת השלמה עם קצובת זמן של 30 ימים, שבמהלכה העיקולים והריביות ממשיכים לפעול.
- כל הצהרה בטפסים חייבת להתאים במדויק לאסמכתאות הכתובות, אחרת נוצר חשד לחוסר תום לב.
מה צריך לפתיחת חדלות פירעון כדי שהבקשה תתקבל ללא עיכובים
כדי שהבקשה תאושר במהירות, עליכם להוכיח שני דברים. הראשון הוא חוסר יכולת לפרוע את החובות במועדם, והשני הוא התנהלות בתום לב. לפני שמתחילים באיסוף הניירת כדאי לוודא שאתם עומדים בתנאי הזכאות להליך חדלות פירעון, החל מרף חובות מינימלי שנקבע בתקנות ועד מרכז חיים מוכח בישראל. כל נתון שתצהירו עליו בטופסי הבקשה חייב להיתמך באסמכתה כתובה תואמת.
פער בין ההצהרה לבין המסמכים מוביל מיד לחשד של הסתרת מידע. למשל, אם הצהרתם על הוצאות מזון חודשיות של 4,000 שקלים אך דפי הבנק מראים משיכות מזומן של 9,000 שקלים, הממונה יעצור את הבקשה וידרוש הסבר. הנאמן דורש לראות התאמה מוחלטת בין המספרים שרשמתם בטפסים לבין תדפיסי העובר ושב וכרטיסי האשראי.
אילו טפסים חובה למלא ולהגיש
הטופס המרכזי הוא טופס 5, בקשת יחיד למתן צו לפתיחת הליכים. מדובר בשאלון כלכלי מעמיק שבו אתם מפרטים את ההיסטוריה התעסוקתית, את מבנה התא המשפחתי, את פירוט החובות, את רשימת הנכסים ואת ההכנסות אל מול ההוצאות השוטפות. לצד השאלון מגישים תצהיר הסתבכות שנחתם בפני עורך דין, ובו הסבר כרונולוגי של הדרך שבה נוצרו החובות.
מסמך מחייב נוסף הוא כתב ויתור על סודיות. בלעדיו הממונה והנאמן אינם יכולים לפעול, משום שהוא מעניק להם סמכות לפנות ישירות לבנקים, לחברות הביטוח, לרשות המסים, לביטוח הלאומי וללשכות רישום המקרקעין כדי לאמת את הנתונים שמסרתם.
דגשים קריטיים במילוי טופס 5 וכתב הוויתור על סודיות
שמות הנושים צריכים להופיע במדויק, עם מספר תעודת זהות של נושה פרטי או מספר חברה רשומה, כתובת למשלוח דואר וסכום החוב המעודכן. השמטה של נושה עלולה לגרום לכך שהחוב כלפיו לא יימחק במסגרת ההפטר. כמו כן חובה לציין כל אדם שמתגורר עמכם ותלוי בהכנסתכם, כולל קטינים ובגירים הסמוכים על שולחנכם. כתב הוויתור חל על כל חשבונות הבנק, תוכניות החיסכון והפוליסות שהיו בבעלותכם בשנים האחרונות, וניסיון להעלים חשבון לא פעיל נדון לכישלון מהיר, שכן הנאמן מאתר אותו באמצעות מאגרי המידע הבנקאיים.
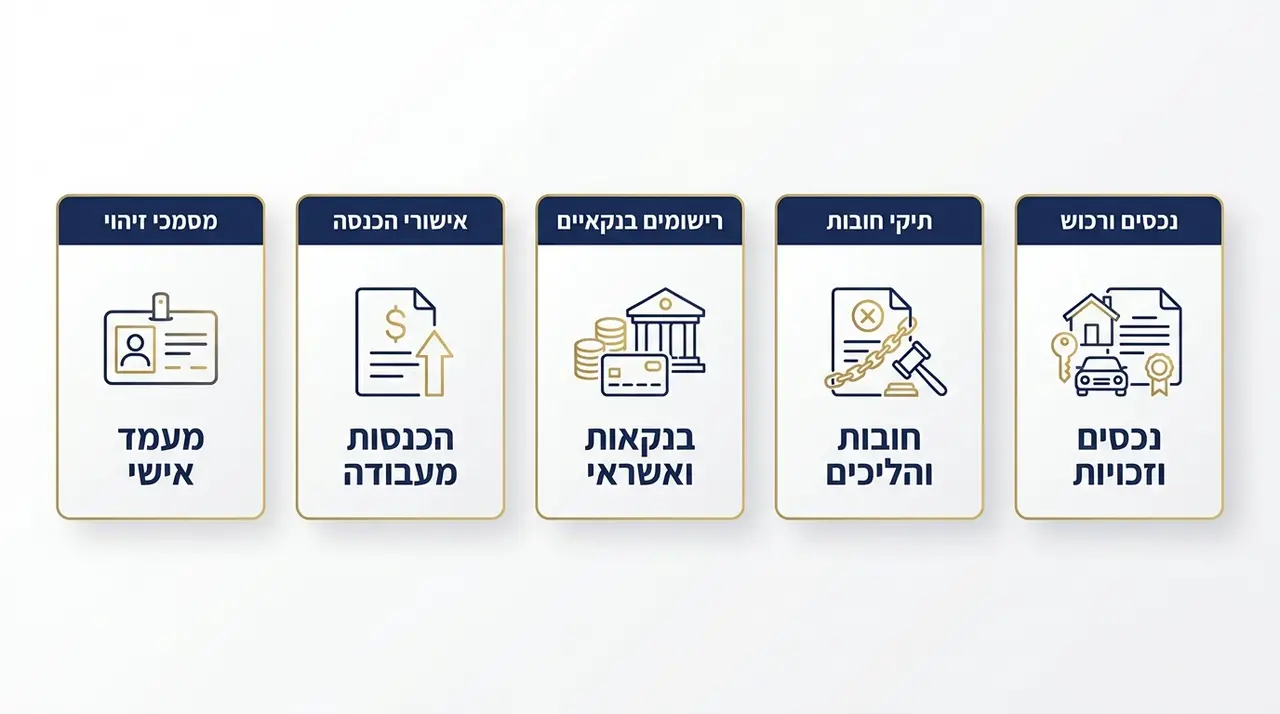
ריכוז המסמכים לפי חמש קבוצות עבודה מאפשר הגשה אחידה ומהירה
רשימת המסמכים הנדרשים לפי חמישה תחומים
חילקתי את עשרות המסמכים הנדרשים לחמש קבוצות עבודה. פתיחת תיקיות ממוחשבות לפי החלוקה הזו מונעת בלבול, מקצרת את הטיפול ומבטיחה הגשה אחידה. הטבלה מרכזת את עיקרי המסמכים ואת הטעות השכיחה בכל תחום.
| תחום | מסמכי חובה | טעות נפוצה שמעכבת |
|---|---|---|
| זיהוי ומעמד אישי | תעודת זהות פתוחה עם ספח, הסכם שכירות, קבלות ארנונה, חשמל ומים | ספח מקופל שאינו מציג את הילדים או את הכתובת |
| הכנסות | תלושי שכר, טפסי 106, אישורי קצבאות מהביטוח הלאומי | השמטת תלושי השכר של בן או בת הזוג |
| בנקאות ואשראי | תדפיסי עובר ושב מכל החשבונות, דוח ריכוז יתרות, פירוט כרטיסי אשראי | צילומי מסך חלקיים מהטלפון במקום קובץ מקורי מאתר הבנק |
| חובות והליכים | דוח תיקים ארצי מההוצאה לפועל, מכתבי התראה, כתבי תביעה | אי דיווח על חובות פרטיים לקרובי משפחה |
| נכסים וזכויות | דוחות פנסיה וגמל, נסח טאבו, רישיון רכב, בדיקת משכונות | התעלמות מקרן השתלמות נזילה או מרכב הרשום על שם החייב |
כאשר המסמכים מסודרים לפי הסעיפים האלה, הנאמן מקבל תמונה ברורה כבר ביום הראשון, והסיכוי לדרישות השלמה טורדניות יורד משמעותית.
אילו מסמכי זיהוי ומצב אישי נדרשים
צילום תעודת הזהות הוא המסמך הראשון שנבדק, והוא חייב לכלול את הספח פרוס במלואו. הספח מוכיח לממונה היכן אתם מתגוררים, מיהם הילדים הסמוכים על שולחנכם ומהו המצב האישי שלכם. אם שיניתם כתובת ולא עדכנתם את מרשם האוכלוסין, כדאי לעשות זאת לפני ההגשה כדי למנוע סתירות מול הסכמי המגורים.
נוסף על כך מצרפים הסכם שכירות עדכני וחתום. אם תקופת השכירות בחוזה הסתיימה ואתם ממשיכים לגור בדירה מכוח הארכה בעל פה, יש להחתים את בעל הדירה על מכתב קצר המאשר את המשך המגורים ואת גובה שכר הדירה. מי שגר בבית הוריו או אצל קרובי משפחה ללא תשלום מצרף תצהיר מגורים חתום בידי בעלי הנכס. לבסוף מצרפים קבלות על ארנונה, חשמל, מים, ועד בית וגז, והן משמשות הוכחה לגובה הוצאות המחיה הבסיסיות של משק הבית.
גירושין, פירוד ומעבר כתובת
גרושים מצרפים את תעודת הגירושין, את פסק הדין שאישר את הסכם הגירושין ואת פסק הדין למזונות ילדים ככל שניתן כזה. המסמכים חשובים משום שתשלום דמי מזונות מהווה הוצאה מוכרת, בעוד שחוב מזונות מקבל מעמד מיוחד בדין ואינו נמחק בהפטר רגיל בלא אישור מפורש. פרודים שאינם מחזיקים בגט נדרשים להגיש תצהיר המאמת את מועד הפירוד, מציג כתובות מגורים נפרדות ומוכיח הפרדה מלאה של חשבונות הבנק וההוצאות, אחרת עלול הממונה להתייחס להכנסות בן הזוג כחלק מהתא המשפחתי המשותף.
הכנסות, דפי חשבון בנק וכרטיסי אשראי
עובד שכיר מציג תלושי שכר של שלושה עד שנים עשר החודשים שקדמו להגשה, הן שלו והן של בן או בת הזוג, גם אם כל החובות רשומים על שם אחד מהם בלבד. הנאמן משתמש בתלושים לחישוב ממוצע ההשתכרות ולקביעת גובה צו התשלומים החודשי. לצד התלושים מגישים טופס 106 לשנה הקודמת, המרכז את ההפרשות הפנסיוניות, את נקודות הזיכוי, את דמי ההבראה ואת התשלומים החד-פעמיים. מי ששכרו כולל עמלות או בונוסים מצרף מכתב הסבר קצר מהמעסיק, כדי למנוע קביעת צו תשלומים מנופח המבוסס בטעות על חודש שיא חריג.
תלוש השכר אינו משקף תמיד את כל התקבולים. קצבאות מהביטוח הלאומי, דמי מזונות, סיוע כספי קבוע מקרובי משפחה ותמיכה בשכר דירה מחייבים דיווח מלא, ואי דיווח על תמיכה שמופיעה בתדפיסים כהפקדה חוזרת מוביל לחקירה של הנאמן בגין חוסר תום לב.
תדפיסי עובר ושב מלאים לשלושה חודשים לפחות, מכל חשבון בנק שמתנהל על שמכם
עצמאים ובעלי עסקים
עבור עצמאים התמונה מורכבת יותר, משום שהנאמן מעוניין לדעת מהו הרווח הנקי של העסק ולא את מחזור העסקאות. יש להציג דוחות כספיים שנתיים לשנתיים או שלוש השנים האחרונות בצירוף שומות מס סופיות, דוחות רווח והפסד תקופתיים חתומים בידי רואה חשבון או יועץ מס, דיווחי מע"מ ואישורי תשלום מקדמות למס הכנסה ולביטוח לאומי. בעלי מניות בחברות פרטיות מגישים את הדוחות הכספיים המבוקרים של החברה ואישור רשם החברות על מצבת בעלי המניות והשעבודים. אם העסק נסגר, מגישים תצהיר המתאר את נסיבות הקריסה ואת מועד הפסקת הפעילות, לצד אישורי סגירת תיק במע"מ, במס הכנסה ובביטוח הלאומי.
כמה חודשים של דפי חשבון צריך להציג
הכלל הבסיסי דורש תדפיסי עובר ושב מלאים לשלושת החודשים האחרונים, ובתיקים מורכבים או עסקיים הנאמן רשאי לדרוש שישה חודשים ואף שנה. התדפיסים חייבים להיות קובצי מסמך מקוריים שהופקו מאתר הבנק, הכוללים יתרת פתיחה, יתרת סגירה ואת כל שורות התנועה. הטעות החמורה ביותר היא הצגת החשבון הפעיל בלבד. חובה לצרף דפי חשבון מכל חשבון שמתנהל על שמכם בכל בנק, לרבות חשבונות מעוקלים, רדומים, משותפים וכאלה שאתם רשומים בהם כמיופי כוח בלבד. השמטת חשבון נתפסת כחוסר תום לב מהותי, משום שהנאמן מקבל בכל מקרה דיווח מכל הבנקים מכוח כתב הוויתור על סודיות.
בנוסף לתדפיסים מפיקים מכל בנק דוח ריכוז יתרות, המציג את יתרת העובר ושב, את מסגרת האשראי ואת ההלוואות שטרם נפרעו, וגם נכסים כספיים חיוביים כמו פיקדונות ותוכניות חיסכון. לגבי כל הלוואה פעילה מצרפים את לוח הסילוקין ואת מסמך תנאי ההלוואה. בתחום כרטיסי האשראי מציגים דפי פירוט חיוב של שלושת החודשים האחרונים לכל כרטיס, כולל רכישות בתשלומים שטרם חויבו. הנאמן בוחן את אופי ההוצאות, ומשיכות מזומן חוזרות, הימורים או רכישות מותרות על רקע המשבר עלולות להביא להגדלת צו התשלומים.
האם מצרפים גם דפי חשבון של בן או בת הזוג
התשובה חיובית באופן חד-משמעי. החוק רואה בתא המשפחתי יחידה כלכלית אחת, וגם אם החובות נוצרו כולם בעסק עצמאי של צד אחד, מצרפים תדפיסים מלאים גם עבור חשבונות בן או בת הזוג. הנאמן בוחן העברות כספים בין החשבונות, והעברת כספים לחשבון הזוג בסמוך לפני ההגשה עשויה להתפרש כניסיון לחמוק מעיקולים.
רוצים לוודא שהניירת שלכם מוכנה להגשה?
משרד עו"ד דנה פלד מלווה חייבים לאורך כל הליך חדלות פירעון, מבדיקת הזכאות ובניית תיק המסמכים ועד קבלת צו ההפטר. בשיחה נעבור יחד על המסמכים, נאתר פערים וסתירות, ונוודא שהבקשה מוגשת מלאה ומוכנה.
אילו מסמכים צריך להציג על חובות ותיקי הוצאה לפועל
הבסיס להליך הוא מיפוי מדויק של מצבת החובות. ראשית מפיקים דוח רשימת תיקים ארצית מלשכת ההוצאה לפועל, ובו כל התיקים הפתוחים נגדכם, שמות הזוכים, סכומי החוב המעודכנים וההליכים והעיקולים שהוטלו בכל תיק. חובות אינם מתמצים בהוצאה לפועל, ולכן מצרפים גם מכתבי התראה מעורכי דין, כתבי תביעה תלויים ועומדים, פסקי דין שטרם נפתח בגינם תיק, דרישות תשלום מרשויות מקומיות, חובות למס הכנסה או למע"מ והסכמי הלוואה בכתב מול אנשים פרטיים.
סכום החובות הכולל קובע את מסלול התיק. חוב שאינו עולה על התקרה הקבועה בתקנות מתנהל בהליך מהיר בהוצאה לפועל תחת רשם ייעודי, ואילו סכומים גבוהים יותר מנוהלים תחת הממונה על הליכי חדלות פירעון ובתי המשפט. בסיום ההליך מקבל חייב שעמד בתנאיו צו הפטר, והחובות שנכללו בו נמחקים. תנאי מחיקת החובות מתחילים כבר בשלב ההגשה, מפני שנושה שלא דווח בבקשה עלול להישאר מחוץ להפטר, והחוב כלפיו יישאר עומד גם בסוף ההליך.
אילו מסמכים מוכיחים בעלות או זכויות בנכסים
ההליך נועד לשקם אתכם כלכלית, אך במקביל עליו למצות את הנכסים לטובת הנושים, ולכן חלה עליכם חובת גילוי מלאה. בתחום הנדלן מציגים נסח טאבו עדכני, אישור זכויות מהחברה המשכנת, חוזה רכישת הדירה, אישור יתרת סילוק משכנתא והערכת שמאי אם נערכה כזו. בתחום הפנסיוני מגישים דוחות שנתיים מכל קרנות הפנסיה, קופות הגמל, קרנות ההשתלמות וביטוחי המנהלים, כשהם מפרטים את החלוקה בין רכיב התגמולים לרכיב הפיצויים, משום שרכיב הפיצויים עשוי להיות מוגן מפני מימוש בתנאים הקבועים בחוק. לגבי כלי רכב מצרפים רישיון רכב בתוקף ודוח עיון מרשם המשכונות המעיד האם הרכב נקי משעבודים.
רכב בליסינג או נכס המשועבד לצד שלישי
כאשר הרכב נרכש בליסינג מימוני או בהלוואת בלון, מצרפים את הסכם המימון, את לוח התשלומים ואישור רשמי על יתרת החוב המדויקת, לצד השווי הנוכחי לפי מחירון מוכר המשוקלל לפי קילומטראז' ובעלויות קודמות. הנאמן בוחן האם קיים פער חיובי בין שווי הרכב לבין יתרת ההלוואה. אם הרכב שווה 80,000 שקלים והיתרה לגורם המימון עומדת על 75,000 שקלים, אין בו ערך ממשי לקופת הנשייה לאחר הוצאות מכירה. לעומת זאת, רכב בשווי 100,000 שקלים מול חוב של 30,000 שקלים בלבד עלול להימכר, כשהמשכון נפרע והיתרה עוברת לקופת הנושים.
טעויות נפוצות שמובילות לדרישות השלמה
החיפזון להגיש בקשה כדי לעצור עיקול משכורת מוביל לעיתים קרובות להגשת חומרים פגומים. הטעות השכיחה ביותר היא צילומי מסך חלקיים או מטושטשים מהטלפון, שנדחים על הסף. מסמך בנקאי חייב להיות קובץ דיגיטלי מקורי המציג את שם בעל החשבון, את מספר החשבון ואת כל שורות התנועה. טעות חמורה נוספת היא פער בתאריכים בין המסמכים, למשל תלושי שכר משלושה חודשים מסוימים מול תדפיסי בנק מתקופה אחרת, שאינה מאפשרת לנאמן להצליב נתונים. כל המסמכים חייבים להתייחס לאותו חלון זמן מדויק.
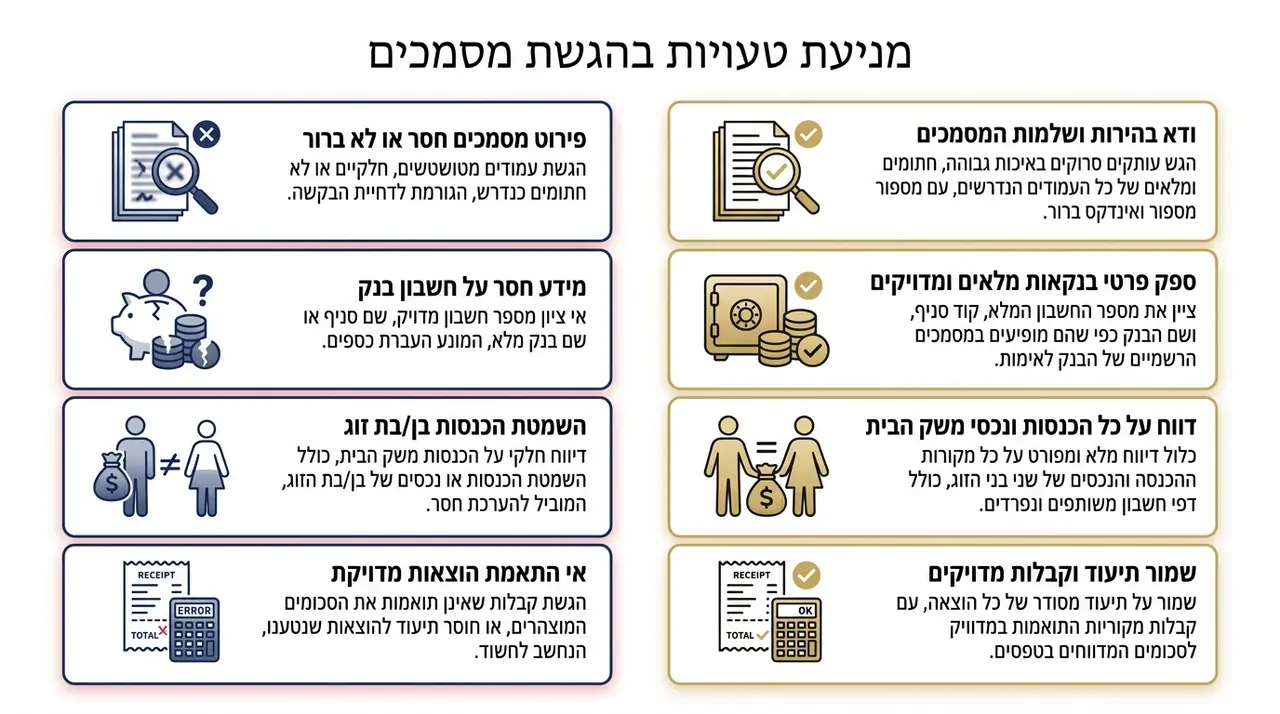
ארבע טעויות עיקריות אחראיות לרוב דרישות ההשלמה בתיקי חייבים
| הטעות הנפוצה | ההשלכה המיידית | דרך הפעולה הנכונה |
|---|---|---|
| הגשת צילומי מסך חלקיים מהנייד | החזרת הבקשה ועיכוב של שבועות במתן הצו | הורדת קובצי מסמך דיגיטליים מקוריים ישירות מאתר הבנק |
| התעלמות מחשבונות בנק ישנים או רדומים | חשד להסתרת נכסים ופגיעה בתום הלב | המצאת תדפיסי יתרת אפס או אישורי סגירת חשבון מכל בנק |
| השמטת הכנסות של בן או בת הזוג | דרישה להשלמת מסמכים ועיכוב בקביעת צו התשלומים | צירוף מלא של תלושים ודפי בנק של שני בני הזוג יחד |
| פער בין הוצאות מוצהרות לחיובים בפועל | קביעת צו תשלומים חודשי גבוה ובלתי אפשרי | אימות מדויק של כל הוצאה מול דפי הפירוט והחשבונות |
אי התאמה בין ההוצאות המוצהרות להוצאות בפועל מזיקה לחייב באופן ישיר. אם הצהרתם על הוצאת חשמל חודשית של 1,200 שקלים אך החשבונות בפועל מראים 350 שקלים בלבד, הנאמן יפחית את סל ההוצאות המוכר שלכם ויקבע צו תשלומים גבוה שיהיה קשה לעמוד בו לאורך זמן.
איך הנאמן בודק את המסמכים
לאחר מתן צו פתיחת ההליכים התיק מועבר לטיפולו של נאמן, שאינו מסתפק בקריאה פסיבית של המסמכים אלא מצליב אותם מול מאגרי מידע ממשלתיים ובנקאיים. הבדיקה כוללת השוואה בין ההכנסה המוצהרת להוצאות בפועל, איתור פערי מידע ובחינת תנועות כספים מהחודשים שקדמו לפתיחת התיק. במסגרת ההליך מזומן החייב לבדיקה אצל הנאמן ונשאל שאלות נקודתיות על בסיס המסמכים שהגיש. כשהחומרים הוכנו בקפידה וללא סתירות פנימיות, הבדיקה מסתיימת במהירות ובאופן חיובי.
בשנות עבודתי כבאת כוח מנהל מיוחד ונאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים ראיתי מבפנים כיצד תיקים נבדקים, וכיום, כמייצגת חייבים, אני יודעת לנטרל את המוקשים עוד לפני שהחומרים יוצאים מהמשרד. הכרות עם אופן העבודה של הנאמנים היא ההבדל בין הליך שמתקדם לבין הליך שמתעכב.
שאלות ותשובות
כמה זמן לוקח לקבל צו לפתיחת הליכים?
האם חובה לצרף את דפי החשבון של בן או בת הזוג?
מה קורה אם שכחתי לדווח על נושה או על חשבון בנק?
האם כספי הפנסיה שלי יילקחו במסגרת ההליך?
הגשת בקשה לפתיחת הליכי חדלות פירעון היא בעיקרה עבודת ארגון. חמש קבוצות המסמכים, זיהוי ומצב אישי, הכנסות, בנקאות ואשראי, חובות והליכים ונכסים, חייבות להגיע מלאות, ברורות ותואמות זו לזו ולהצהרות שבטפסים. ניירת שלמה מקצרת את הדרך לצו פתיחת הליכים ועיכוב הליכים, מסירה עיקולים ומאפשרת להתחיל לנשום. צעד ראשון פשוט הוא להיכנס לאתרי הבנקים ולהוריד את שלושת תדפיסי העובר ושב האחרונים של כל חשבון, ומשם להמשיך בבניית התיק קבוצה אחר קבוצה.
אודות הכותבת

עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד / נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
