
קיבלתם צו לפתיחת הליכים ופתאום העיקולים נעצרו, שיחות הטלפון מהנושים פסקו, ואתם נושמים לרגע. ואז מגיע החשש הבא, מה עכשיו. הרבה אנשים מגיעים אליי למשרד בדיוק ברגע הזה, מבולבלים מהשקט הפתאומי אחרי חודשים של רדיפה. אני רוצה להרגיע אתכם כבר עכשיו. השלב שאליו נכנסתם נקרא תקופת הביניים, והוא שלב זמני, מובנה ומוגדר בחוק. זה לא סוף הסיפור, זו רק ההתחלה שלו.
בשנים שבהן ייצגתי מנהל מיוחד מטעם הכונס הרשמי, ישבתי בצד השני של השולחן. בדקתי חייבים, קראתי דוחות, המלצתי לממונה. היום אני יושבת לצידכם, ואני מכירה בדיוק מה הנאמן מחפש ומה יכול להכשיל אתכם. תקופת ביניים היא התקופה שבה המערכת בוחנת אתכם לעומק, אך במקביל שומרת על זכותכם הבסיסית להתקיים בכבוד. נכנסתם למשטר של פיקוח ושקיפות, ובתמורה קיבלתם הגנה. במאמר הזה אסביר בדיוק מה קורה בשלב הזה, מה מצופה מכם, וכיצד להתנהל בו נכון.
זמן קריאה: 5 דקות
עיקרי הדברים
- תקופת ביניים מתחילה עם הצו לפתיחת הליכים ומסתיימת עם הצו לשיקום כלכלי, ונמשכת בדרך כלל כתשעה חודשים.
- הנאמן בודק בתקופה זו הכנסות, נכסים והתנהלות, ובוחן תום לב לפני שהוא מגיש את דוח הממצאים.
- חובות הדיווח, איסור יצירת חובות חדשים ותשלום עקבי הם התנאים המרכזיים לשמירה על ההליך.
- התנהלות שקופה ומדויקת בתקופת הביניים מקצרת את הדרך אל צו ההפטר בסוף הדרך.
מה זה תקופת ביניים בהליך חדלות פירעון
תקופת ביניים בחדלות פירעון היא השלב הסטטוטורי שמתחיל ברגע שהממונה או הרשם נותנים את הצו לפתיחת הליכים. למה קוראים לו ביניים, כי הוא הגשר. מצד אחד עומדים החובות שקרסו עליכם, העסק שנסגר או ההסתבכות האישית. מצד שני ממתינה תוכנית השיקום הכלכלי שתחזיר אתכם לחיים. באמצע, על הגשר הזה, נמצאת תקופת הביניים.
מה משתנה ביום קבלת הצו. הכול. עיקול שהיה על המשכורת שלכם מוקפא. תיק הוצאה לפועל שרדף אתכם עוצר. אבל בו זמנית נכנסתם לעולם חדש של חובות דיווח, תשלום חודשי קבוע ופיקוח של נאמן. ההתנהלות שלכם כאן קובעת הכול. חייב שמתנהל נכון בתקופה זו סולל לעצמו דרך חלקה אל ההפטר. חייב שמזלזל בה, עלול לאבד את כל ההליך. כדי להבין את מכלול השלבים בהליך, אפשר לקרוא עוד על הליך חדלות פירעון ועל מה שחשוב לדעת לפני שנכנסים אליו.
מתי תקופת הביניים מתחילה ומתי היא מסתיימת
נקודת הזינוק ברורה וחד משמעית, יום מתן הצו לפתיחת הליכים. מאותו רגע הפכתם רשמית לחייב בהליך, וכל ההגנות וההגבלות נכנסות לתוקף יחד.
נקודת הסיום היא מתן הצו לשיקום כלכלי. הצו הזה ניתן על ידי בית המשפט בתיקים של חובות גבוהים, או על ידי רשם ההוצאה לפועל בתיקים של חובות נמוכים. עד לאותו רגע אתם נמצאים בשלב הבדיקה והחקירה בלבד, ולא בשלב התשלום הסופי.
אני מדגישה את ההבחנה הזו שוב ושוב במשרד, כי היא מורידה חרדה. תקופת הביניים היא לא העונש. היא שלב האבחון. רק אחרי שהנאמן מסיים לבדוק אתכם ומגיש את המלצתו, נקבעת תוכנית התשלומים האמיתית במסגרת ההסדר נושים שנבנה עבורכם. אז אל תבלבלו בין השניים.
כמה זמן נמשכת תקופת ביניים
זו השאלה הראשונה שכל חייב שואל אותי. משך תקופת ביניים על פי הכלל שקבע החוק עומד על כ-9 חודשים ממועד מינוי הנאמן ועד להגשת דוח הממצאים שלו. זה הלוז התקני.
אבל בואו נדבר על המציאות. בפועל התקופה עשויה להתארך. עומס על הנאמן, מורכבות מיוחדת של התיק, נכסים שדורשים בדיקה מעמיקה, כל אלה יכולים למתוח את לוח הזמנים.
מה עוד מאריך. חוסר שיתוף פעולה מצדכם. תביעות חוב שנושים מגישים באיחור. בדיקות מיוחדות של נכס שהנאמן חושד שהוברח. ראיתי תיקים פשוטים שנסגרו בתשעה חודשים בדיוק, וראיתי תיקים שנמתחו לשנה וחצי בגלל דוח אחד שלא הוגש בזמן. המסקנה פשוטה, ככל שתשתפו פעולה מלא, כך התקופה תהיה קצרה יותר.
מה הנאמן בודק בתקופת ביניים
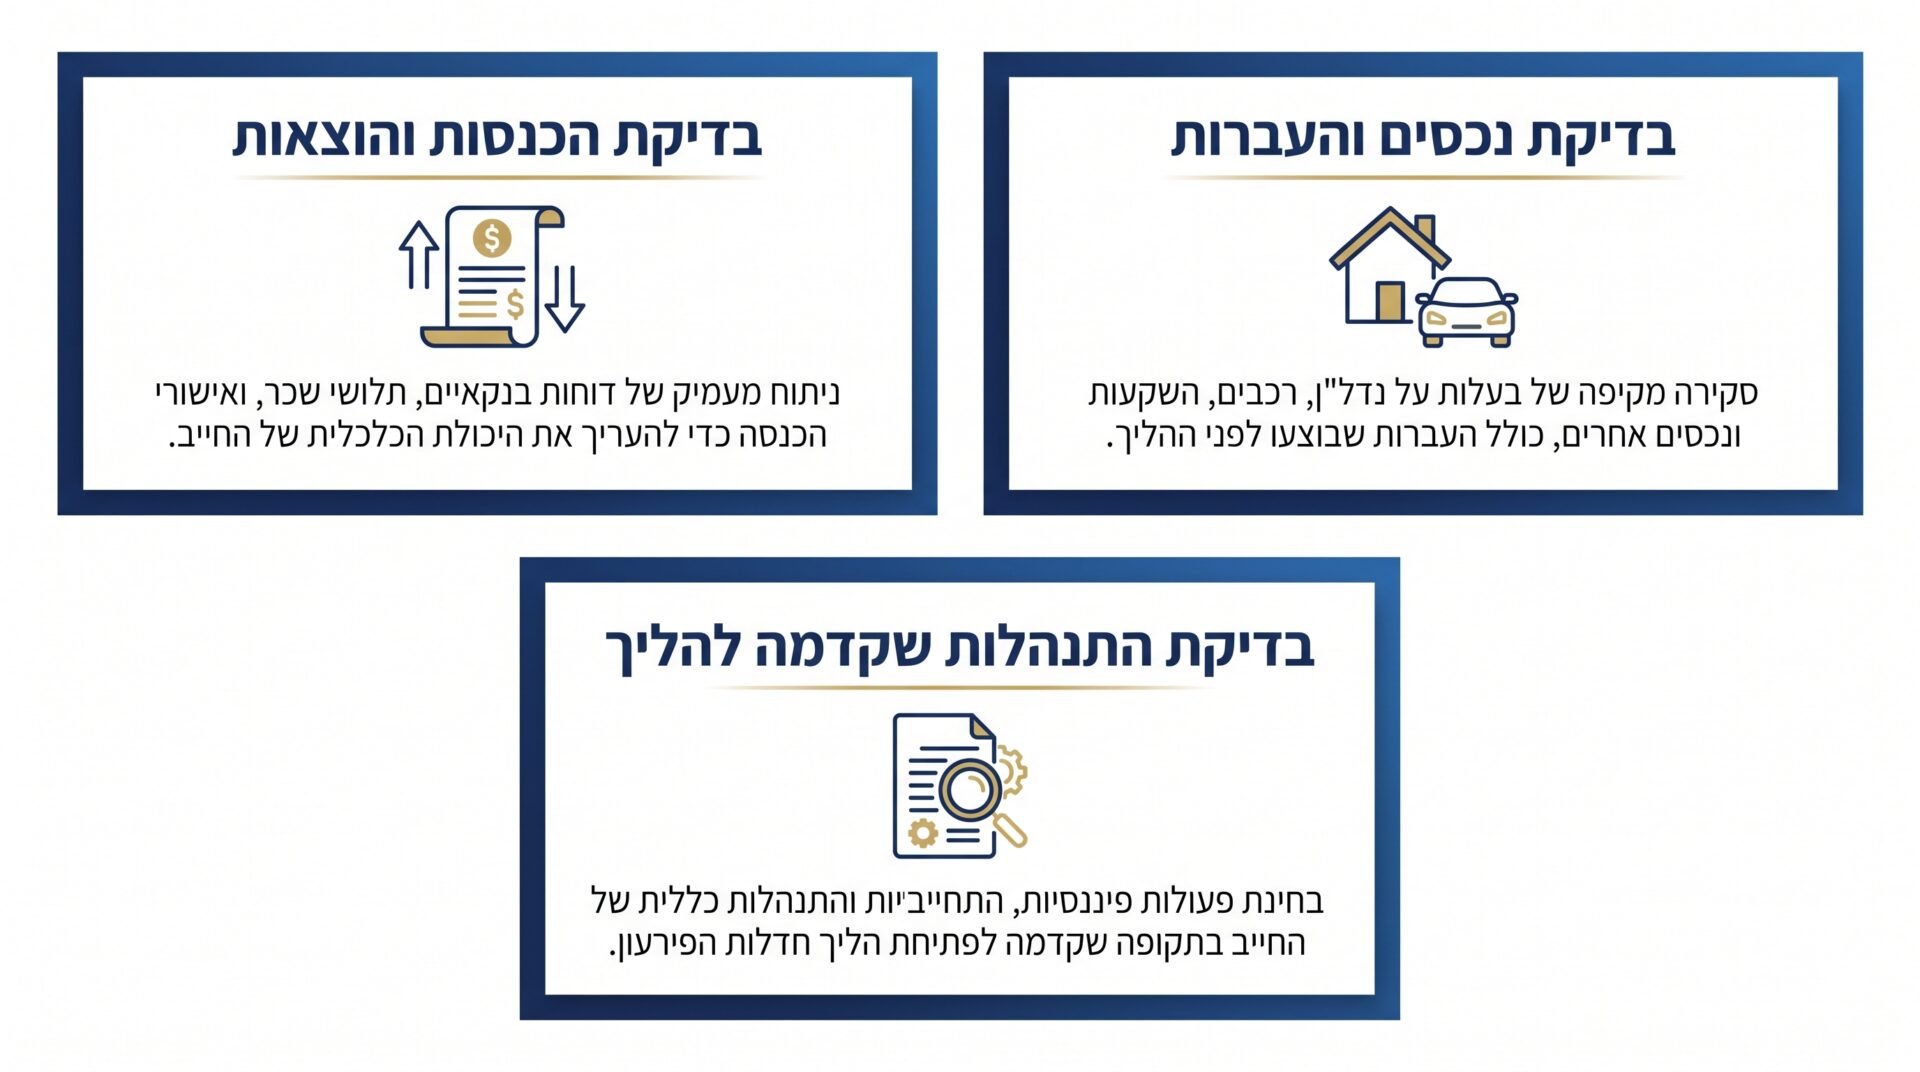
בדיקת נאמן בתקופת ביניים היא הלב הפועם של השלב הזה. הנאמן הוא לא האויב שלכם, אבל תפקידו לבדוק אתכם ביסודיות. שלוש מטרות מרכזיות עומדות מולו, למפות במדויק את הנכסים שלכם, לקבוע מהו גובה החוב האמיתי, ולבחון את תום הלב שלכם, גם ביצירת החובות וגם בהתנהלות היומיומית.
בדיקת הכנסות והוצאות בפועל
כאן מתחילה העבודה המדוקדקת. הנאמן לוקח את ההצהרות שלכם בדוחות הדו חודשיים, ומצליב אותן מול המציאות. תדפיסי הבנק שלכם, פירוט העסקאות בכרטיסי החיוב, תלושי השכר. אם הצהרתם שאתם מרוויחים 8,000 שקל ובחשבון נכנסים 11,000, תצטרכו להסביר. הצלבה זו היא כלי העבודה המרכזי של כל נאמן.
בדיקת נכסים והעברות
הנאמן בוחן בעלות על רכבים, נדל"ן, קרנות פנסיה וקרנות השתלמות. ובמקביל הוא עורך בדיקה קפדנית לאחור, האם בשנים שקדמו להליך העברתם נכס לבן זוג, מכרתם דירה לאח במחיר מגוחך, העברתם כסף להורים. הברחת נכסים לקרובי משפחה היא אחת הסיבות הנפוצות להכשלת הליכים, והנאמן יודע בדיוק היכן לחפש.
בדיקת התנהלות שקדמה להליך
אופי החובות הוא קריטי. הנאמן שואל, איך נוצר החוב. כשל עסקי בתום לב, מחלה, גירושין, קריסה שלא הייתה תלויה בכם, זה סיפור אחד. נטילת אשראי חסרת אחריות במודע, כשידעתם שלא תוכלו להחזיר, זה סיפור אחר לגמרי, ושמו חוסר תום לב. ההבחנה הזו משפיעה ישירות על ההפטר שתקבלו בסוף.
אילו חובות מוטלות על החייב בתקופת ביניים
חובות חייב בתקופת ביניים הן מעשיות מאוד, ואי עמידה בהן היא הסכנה הגדולה ביותר בהליך. ראשי הפרק ברורים. עליכם לשלם את התשלום החודשי הקבוע שנקבע בצו, בדיוק ובזמן. עליכם להגיש דיווחים דו חודשיים, מגובים בקבלות ובאסמכתאות. ועליכם להתייצב לכל בירור או חקירה שהנאמן זימן אתכם אליהם.
יש עוד חובה שרבים שוכחים, והיא חובת הדיווח על כל שינוי מהותי. שינוי במקום העבודה, פיטורין, מחלה, כל אלה טעונים דיווח. נולד ילד, התגרשתם, קיבלתם ירושה או פיצויים או זכיתם בסכום כלשהו, גם זה דורש דיווח מיידי.
הכלל שאני מלמדת כל לקוח שלי הוא פשוט. כל שינוי בחיים שלכם, הכלכלי או המשפחתי, מדווח לנאמן דרכי. אל תחליטו לבד מה חשוב ומה לא. תנו לי להחליט.
איך מתנהלים נכון בתקופת ביניים כדי לא להסתבך
התנהלות בתקופת ביניים בנויה על עיקרון אחד ששווה זהב, שקיפות מלאה. עדיף פעם אחר פעם לדווח על טעות, על קושי, על תשלום שלא הצלחתם לעמוד בו, מאשר לנסות להסתיר אותו. נאמן שמגלה שהסתרתם ממנו מידע מאבד אמון, וברגע שאיבדתם את אמון הנאמן, ההליך שלכם בסכנה.
התיעוד הוא הבסיס. כל קבלה, כל חשבונית, כל תלוש שכר. תיקייה מסודרת, פיזית או דיגיטלית, שתדע להוציא ממנה כל מסמך תוך שנייה.
ואמון נבנה ממעשים. עמידה מדויקת בלוחות הזמנים של התשלומים, הגשת דוחות בזמן, מענה מהיר לכל פנייה. חייב שהנאמן יודע שהוא אמין ומסודר, מקבל יחס אחר לגמרי. ראיתי את זה מהצד של הנאמן, וההבדל ניכר מיד.
אילו מסמכים ודוחות צריך להגיש בתקופת הביניים
בואו נעשה סדר בניירת הנדרשת לדיווחים הדו חודשיים. אתם צריכים תלושי שכר, ואם אתם עצמאים דוחות רווח והפסד. אתם צריכים תדפיסי עובר ושב מלאים מכל החשבונות שלכם, ללא יוצא מן הכלל. אתם צריכים פירוט עסקאות מלא בכרטיסי החיוב.
ובצד ההוצאות, קבלות על הוצאות המחיה המרכזיות. שכר דירה או משכנתא, ארנונה, חשמל, מים, הוצאות חינוך לילדים, תרופות והוצאות רפואיות.
למה זה חשוב כל כך. כי רישום מסודר של ההוצאות מונע שאלות מיותרות. כשהנאמן רואה תמונה שלמה ומגובה במסמכים, הוא מאשר את הנתונים במהירות וממשיך הלאה. כשחסר מסמך, הוא עוצר, שולח בקשה, ממתין, וכל ההליך מתעכב בגללכם.
כל כמה זמן מגישים דוחות לנאמן ומה קורה אם מאחרים
השגרה היא דו חודשית, אלא אם נקבע אחרת בצו הספציפי שלכם. אחת לחודשיים, עד ה-15 בחודש, מגיע הדוח. זה הריתמוס של תקופת הביניים, וכדאי מאוד להטמיע אותו כהרגל קבוע.
ומה קורה אם מאחרים. כאן אני נעשית נחרצת. איחור אחד קורה, ואפשר להסביר אותו. אבל דפוס של איחורים, של דוחות שלא מוגשים, של פיגורים שמצטברים, פוגע קשות באמינות שלכם בעיני הנאמן והממונה.
במקרים חמורים, חוסר שיתוף פעולה מתמשך מוביל את הנאמן להגיש בקשה לביטול ההליך כולו. תחשבו על זה. כל ההגנה שקיבלתם, כל ההזדמנות לפתוח דף חדש, מתפוגגת בגלל דוחות שלא הוגשו. אל תגיעו לשם. שימו תזכורת ביומן.
ליווי צמוד לאורך תקופת הביניים
אם אתם נמצאים כרגע בתקופת הביניים, או עומדים לפני הגשת בקשה לצו לפתיחת הליכים, אני יכולה ללוות אתכם דוח אחרי דוח, ולוודא שאתם עומדים בכל דרישה בזמן ובלי טעויות שעולות ביוקר. אפשר לפנות אליי לשיחת ייעוץ, ולהבין מה בדיוק צפוי לכם בהמשך הדרך.
האם מותר לקחת הלוואה או ליצור חובות חדשים בתקופת ביניים
התשובה חד משמעית, לא. חל איסור מוחלט על יצירת חובות חדשים במהלך תקופת הביניים ולאורך כל ההליך. אני חוזרת על זה כי זו אחת הטעויות ההרסניות ביותר שאני רואה.
למה זה כל כך חמור. כי חייב שנמצא בהגנה מפני נושיו ובכל זאת נוטל חוב חדש, מפגין חוסר תום לב קיצוני. הוא לוקח כסף ביודעו שלא יוכל להחזירו. התוצאה עלולה להיות ביטול מיידי של ההליך, ללא הפטר, אחרי שכבר עברתם את כל הדרך.
אבל מה עושים במקרה חירום אמיתי, נניח צורך רפואי דחוף שאין ממנו מנוס. גם אז, לא פועלים על דעת עצמכם. פונים אליי קודם, ואנחנו מגישים בקשה רשמית לאישור מיוחד מבית המשפט או מהנאמן. יש מסלול, יש דרך, אבל היא עוברת דרך אישור מראש. לעולם לא לבד.
האם אפשר לצאת לחו"ל בתקופת ביניים
עם פתיחת ההליכים מוטל בדרך כלל צו עיכוב יציאה מהארץ. זו הגבלה שמפתיעה חייבים רבים, אבל היא חלק בלתי נפרד מהמשטר של תקופת הביניים.
עם זאת, הצו אינו גזירת גורל. ניתן לבקש את ביטולו הזמני בנסיבות מוצדקות, עבודה חיונית שדורשת נסיעה, סיבות רפואיות דחופות, או אירוע משפחתי מדרגה ראשונה כמו חתונה או הלוויה של קרוב.
איך עושים זאת נכון. מגישים בקשה מנומקת מראש, בזמן. הבקשה מלווה בערבויות מתאימות שיבטיחו את חזרתכם, בהוכחה שאתם משלמים את חובות ההליך באופן שוטף, ובהסכמת הנאמן. חייב שמשלם בזמן ומתנהל למופת מקבל אישורי יציאה הרבה יותר בקלות מחייב שצבר פיגורים. גם כאן, ההתנהלות הנכונה משתלמת.
האם אפשר להחזיק כרטיס אשראי וחשבון בנק בתקופת ביניים
מותר, ואף חובה, לנהל חשבון בנק. אבל ביתרת זכות בלבד. בלי מסגרת עובר ושב, בלי אפשרות להיכנס למינוס. החשבון שלכם צריך להתנהל בשחור, תמיד.
לגבי כרטיסי חיוב, כאן ההבחנה קריטית. חל איסור על שימוש בכרטיסי אשראי רגילים שמאפשרים דחיית תשלומים או קנייה בתשלומים, שכן אלה יוצרים חוב. מה כן מותר, כרטיס חיוב מיידי, כרטיס דביט, שמחייב את החשבון ברגע הקנייה.
ורבים לא יודעים זאת, הבנקים מחויבים לאפשר פתיחת חשבון בסיסי והנפקת כרטיס דביט גם כשאתם בהגבלות, בכפוף לכללים המונעים ניצול לרעה. לדביט יש יתרון נסתר, הוא מכריח אתכם לחיות לפי מה שיש בחשבון, והוא יוצר רישום מדויק שמקל מאוד על הכנת הדוחות החודשיים.
מה קורה אם יש שינוי בשכר, פיטורים או הוצאה חריגה
החיים לא עוצרים בגלל שנכנסתם להליך. אנשים מפוטרים, נופלים למחלה, נתקלים בהוצאה בלתי צפויה. הצו החודשי שנקבע לכם התבסס על המצב באותו רגע, אבל מצבים משתנים.
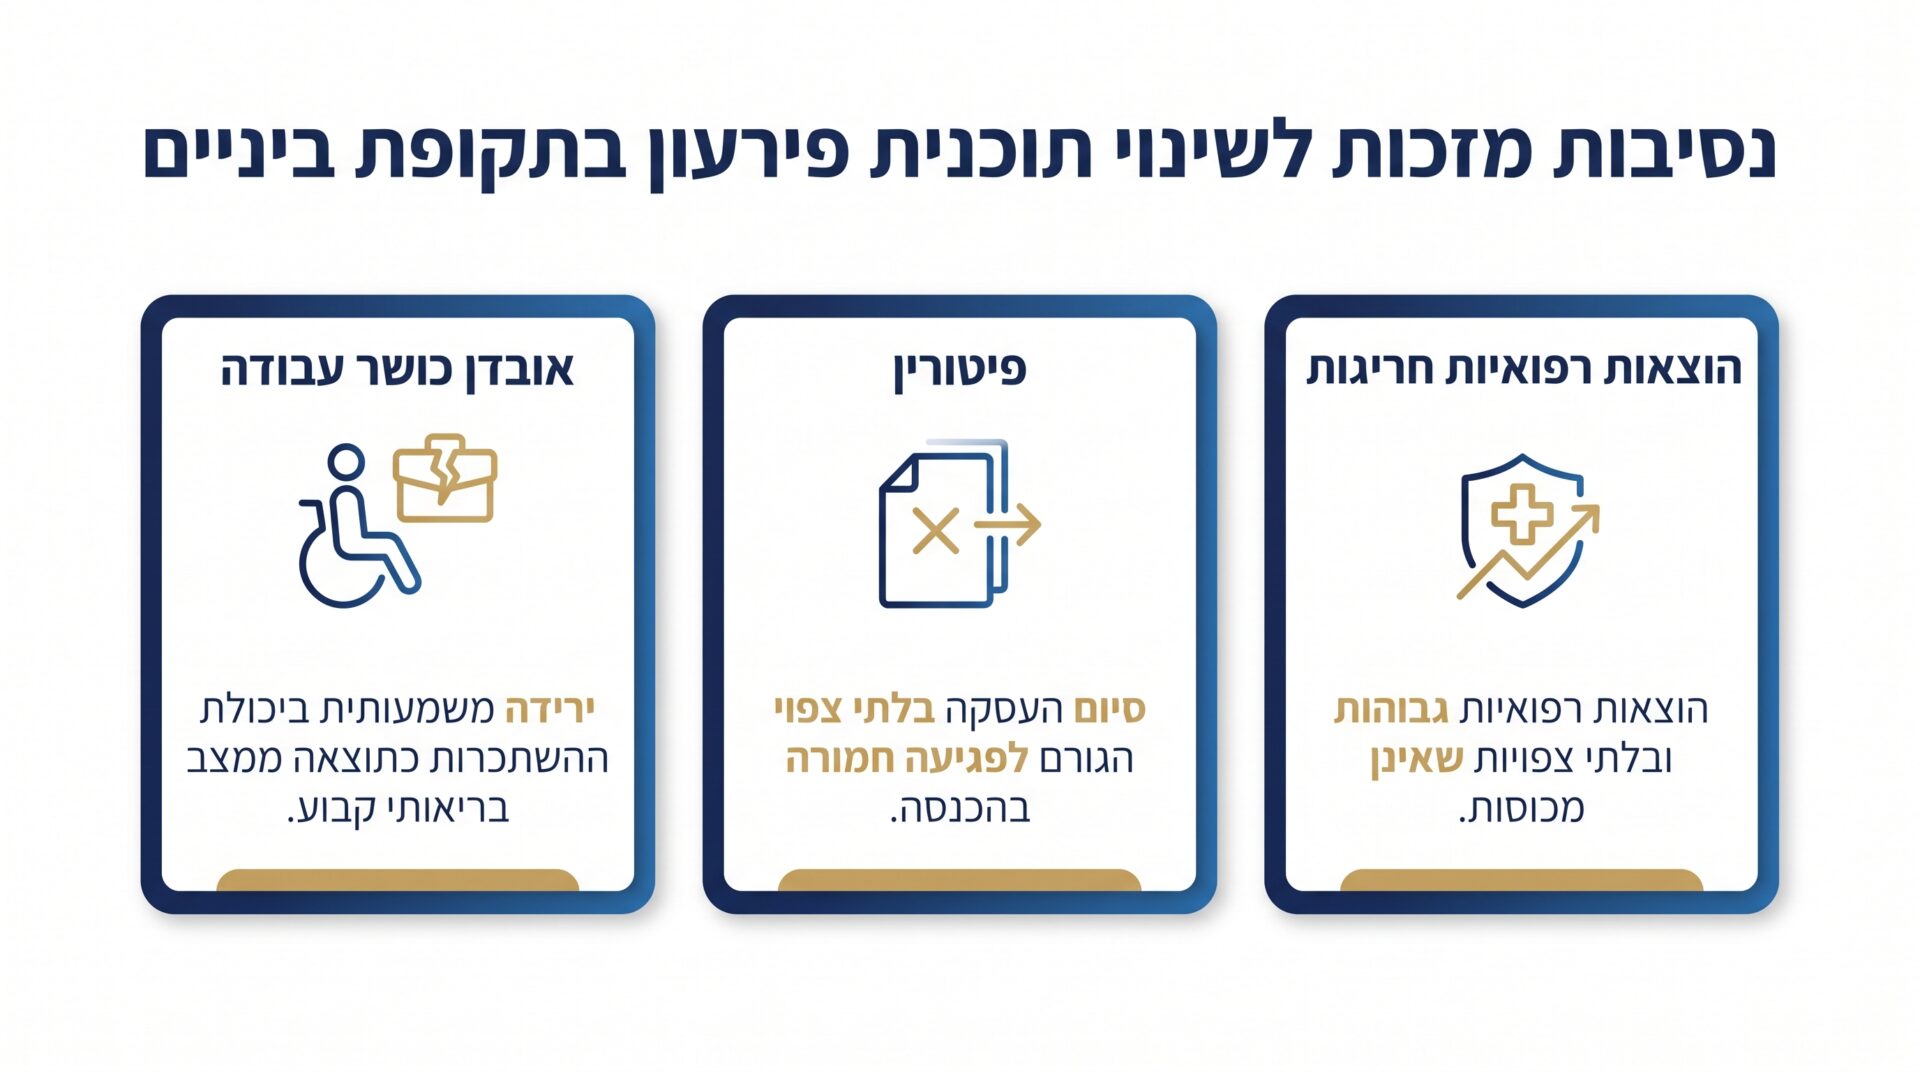
מה עושים. פונים אליי מיד. אנחנו מגישים בקשה להפחתת צו התשלומים החודשי, זמנית או קבועה, בהתאם לנסיבות. אובדן כושר עבודה, פיטורין, הוצאות רפואיות חריגות, כל אלה עילות מוכרות להפחתה.
ומה אסור בתכלית האיסור. עשיית דין עצמית. להפסיק לשלם על דעת עצמכם, בלי בקשה ובלי אישור, זו טעות שעולה ביוקר. הנאמן לא רואה חייב במצוקה, הוא רואה חייב שהפסיק לשלם. גם אם אתם צודקים לגמרי במצבכם, הפרוצדורה חייבת לעבור דרך בקשה רשמית. אל תחליטו לבד, אני כאן בשביל זה.
מה זה דוח ממצאי בדיקה של נאמן ולמה הוא כל כך חשוב
בתום תקופת הבדיקות, הנאמן מכין את המסמך החשוב ביותר בהליך, דוח ממצאי הבדיקה. זה המסמך המסכם של כל מה שהוא חקר ובדק במשך החודשים האלה.
מה הדוח כולל. הערכה של פוטנציאל ההשתכרות שלכם, רשימת הנכסים שניתן לממש, פירוט תביעות החוב שאושרו, והתייחסות מפורטת להתנהלות שלכם. שיתפתם פעולה, הגשתם דוחות בזמן, הייתם שקופים, כל זה נכתב שחור על גבי לבן.
וזו הסיבה שהדוח קריטי כל כך. הוא הבסיס הישיר להמלצת הנאמן והממונה לגבי גובה הסדר התשלומים בתוכנית השיקום, לגבי משך תקופת השיקום, ולגבי התנאים לקבלת צו ההפטר. כל מה שעשיתם בתקופת הביניים מתקבץ לתוך הדוח הזה. עכשיו אתם מבינים למה כל דוח דו חודשי שהגשתם בזמן היה שווה את המאמץ.
איך להתכונן לשיחת בירור או חקירה אצל הנאמן
הרבה לקוחות מגיעים אליי מבוהלים לפני הפגישה עם הנאמן. אני מרגיעה אותם, זו לא חקירת משטרה. זו שיחה מקצועית, ואם באתם מוכנים, אין מה לחשוש.
ההכנה היא הכול. עברו על הדוחות שהגשתם. הכירו את המספרים שלכם, כמה אתם מרוויחים, כמה אתם מוציאים, מה הרכב ההוצאות. הבינו את הסיפור שלכם, איך נוצרו החובות ומה קרה. חייב שמגמגם ולא זוכר את הנתונים שלו עצמו מעורר חשד, גם כשהוא ישר לחלוטין.
ומעל הכול, הפגינו אמינות. כבוד למעמד, רצינות, ורצון אמיתי לפתוח דף חדש ולצאת לחיים חדשים ללא חובות. הנאמן פוגש הרבה חייבים. הוא מזהה מיד מי מנסה לעבוד עליו ומי באמת רוצה לשקם את עצמו. תהיו השני.
מה ההבדל בין תקופת ביניים לבין צו לשיקום כלכלי
שני שלבים, שתי מטרות שונות לגמרי. אני מסבירה את זה כמעט בכל פגישה ראשונה, כי הבלבול ביניהם יוצר הרבה חרדה מיותרת. הנה השוואה בקצרה.
| מאפיין | תקופת הביניים | צו לשיקום כלכלי |
|---|---|---|
| מטרת השלב | חקירה, איסוף נתונים וגיבוש תמונת מצב | ביצוע בפועל של תוכנית הפירעון שאושרה |
| מי מוביל | הנאמן שבודק וחוקר | החייב שמבצע את התוכנית |
| משך משוער | כ-9 חודשים ועד השלמת הבדיקה | לרוב עד כ-3 שנים של תשלומים |
| נקודת הסיום | הגשת דוח ממצאי הבדיקה | קבלת ההפטר המלא מהחובות |
| אופי ההגבלות | הגבלות זמניות תוך כדי בדיקה | מסלול מוגדר לקראת דף חדש |
בקצרה, תקופת הביניים היא שלב האבחון. צו השיקום הוא שלב הריפוי, שבסופו ממתין ההפטר.
אילו טעויות נפוצות עלולות לעכב את ההפטר
אחרי שנים משני צדי המתרס, אני מכירה את נורות האזהרה מצוין. הנה הטעויות שהכי מסבכות חייבים, וכולן ניתנות למניעה מוחלטת.
אי הגשת דוחות בזמן. הצהרות כוזבות או חלקיות על הכנסות והוצאות. צבירת חובות חדשים תוך כדי ההליך, כולל פיגור בתשלומי ארנונה שוטפים או בדמי מזונות. חוסר מענה לפניות הנאמן. כל אחת מהטעויות האלה יכולה לעכב את ההפטר, ובמקרים חמורים אף לבטל את ההליך.
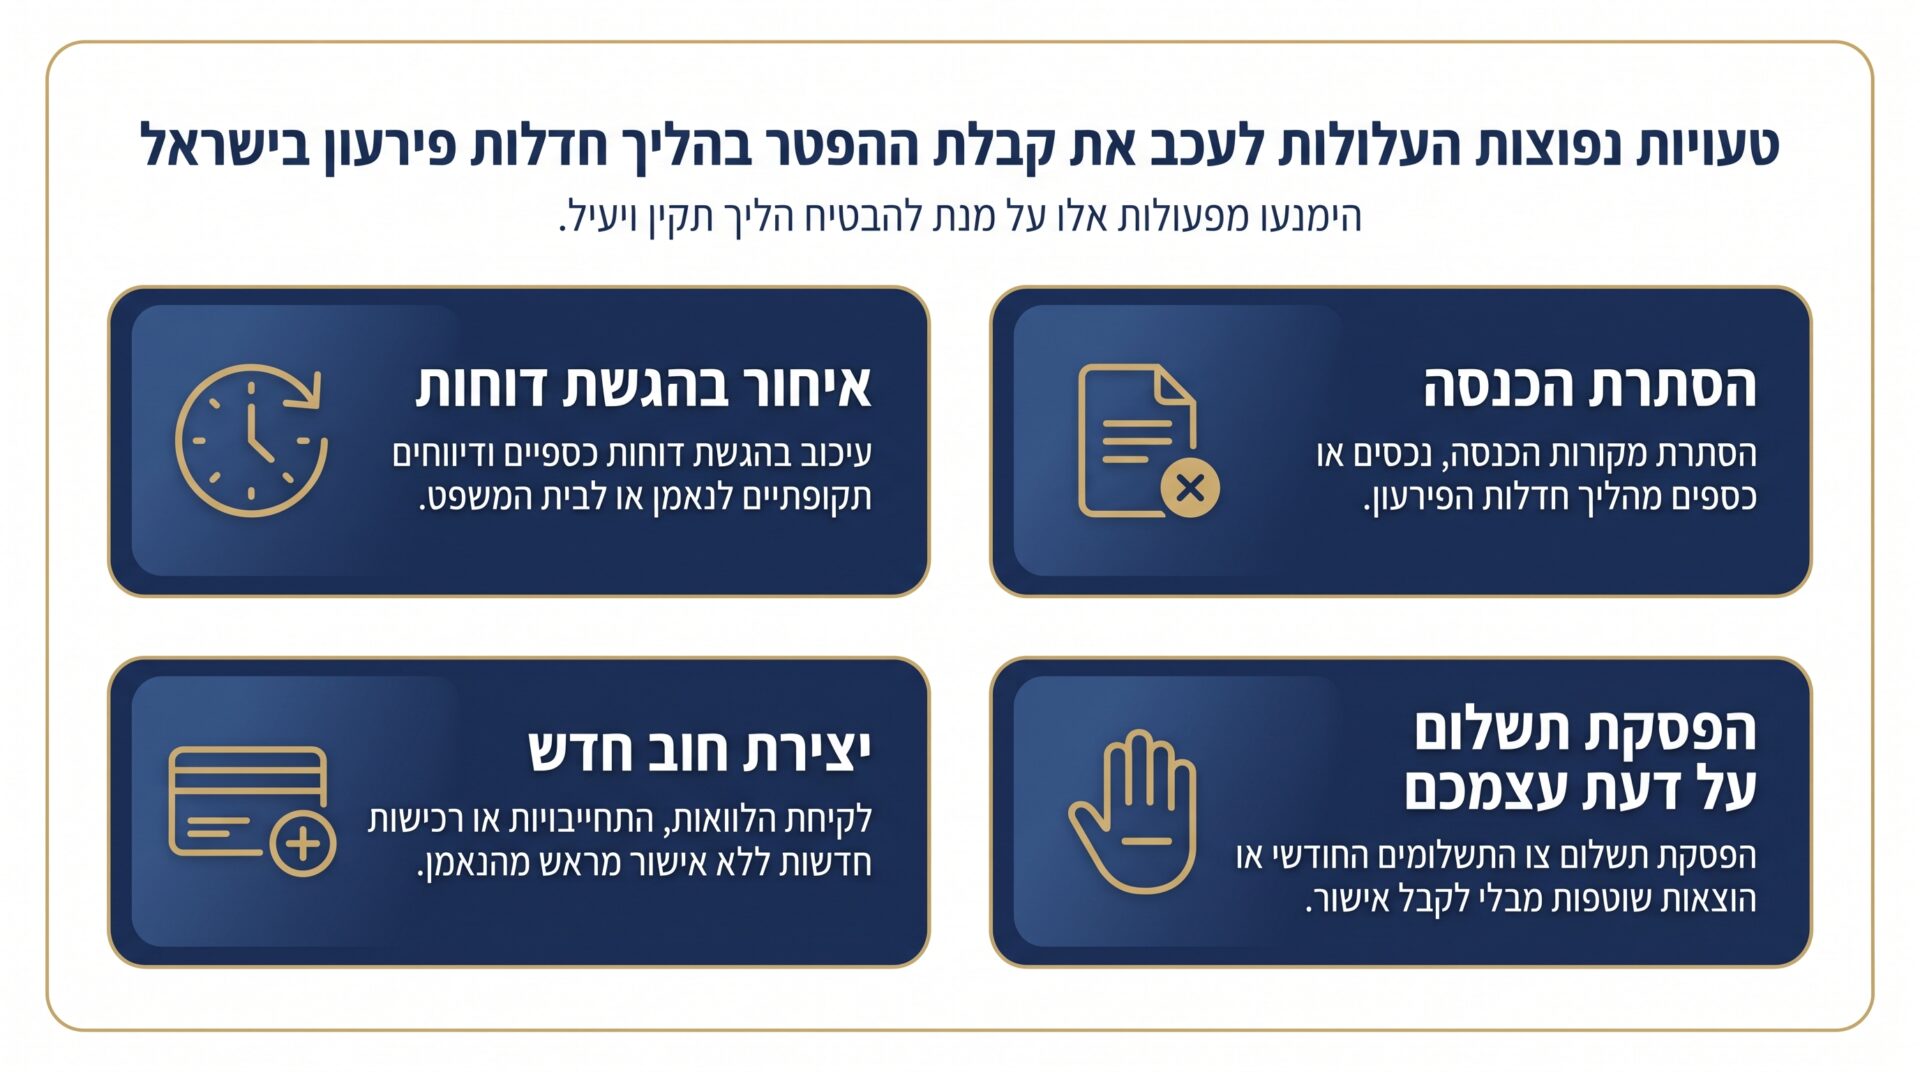
הנה טבלה קצרה שאני משתמשת בה מול לקוחות.
| הטעות | הסיכון | הפתרון הנכון |
|---|---|---|
| איחור בהגשת דוחות | פגיעה באמינות ובקשה לביטול הליך | תזכורת קבועה, הגשה עד ה-15 בחודש |
| הסתרת הכנסה | קביעת חוסר תום לב ושלילת הפטר | שקיפות מלאה ודיווח על כל שקל |
| יצירת חוב חדש | ביטול מיידי של ההליך | פנייה לעורך דין ובקשת אישור מראש |
| הפסקת תשלום על דעת עצמכם | נראה כזלזול בצו | בקשה רשמית להפחתת התשלום |
הניסיון שלי משני הצדדים, כמי שייצגה בעבר מנהל מיוחד מטעם הכונס הרשמי, מלמד אותי בדיוק היכן חייבים נכשלים. ליווי משפטי צמוד לאורך כל תקופת הביניים מונע את הטעויות האלה, שומר על האינטרסים שלכם, ומבטיח מעבר בטוח אל ההפטר ואל יציאה לדרך חדשה. אפשר גם לבדוק אם ההליך הרלוונטי עבורכם הוא מחיקת חובות מסלול אחר או המשך הדרך בהליך הקיים, ולקבל תמונה מלאה לפני כל החלטה.
שאלות ותשובות
מה קורה אם לא מגישים דוח בזמן פעם אחת
איחור בודד לרוב ניתן להסביר ולתקן מול הנאמן, במיוחד אם מדובר בסיבה סבירה שדווחה מיד. הבעיה מתחילה כשנוצר דפוס חוזר של איחורים, שכן אז הנאמן והממונה מתחילים לפקפק באמינות ובשיתוף הפעולה שלכם, וזה עלול להוביל לבקשה לביטול ההליך.
האם אפשר לעבוד באופן רגיל בזמן תקופת הביניים
כן, לא רק שמותר לעבוד, זה גם חיוני. ההכנסה השוטפת שלכם היא הבסיס לתשלום החודשי שנקבע בצו ולתוכנית השיקום שתיבנה בהמשך. כל שינוי בהכנסה, כלפי מעלה או כלפי מטה, חייב להיות מדווח לנאמן בזמן אמת.
האם בן או בת הזוג שלי נכנסים גם הם להליך
בדרך כלל לא, אלא אם קיים חוב משותף או ערבות הדדית. עם זאת, הנאמן רשאי לבדוק את מצב משק הבית כולו, כולל הכנסות בן הזוג, כדי לקבוע את יכולת ההשתכרות וההוצאות הריאלית של המשפחה.
מה קורה אם אני לא מסכים עם דוח הממצאים של הנאמן
ניתן להגיש התנגדות מנומקת לממצאים או לתגובת הנאמן, ולבקש מבית המשפט או מהרשם לבחון מחדש נקודות ספציפיות. חשוב לעשות זאת דרך בקשה מסודרת ומתועדת, ולא בפנייה בעל פה, כדי שהטענות יישקלו כראוי.
האם אפשר לקצר את תקופת הביניים
אין דרך לקצר אותה באופן מלאכותי, אבל התנהלות מיטבית משפיעה ישירות על משכה בפועל. הגשת דוחות מלאים בזמן, מענה מהיר לכל בקשה של הנאמן, ותיעוד מסודר, כל אלה מונעים עיכובים מיותרים ומאפשרים לנאמן לסיים את הבדיקה בפרק הזמן התקני.
תקופת הביניים היא שלב מוגדר, זמני, ומובנה בחוק, שבו הנאמן בוחן את הכנסותיכם, נכסיכם והתנהלותכם, ובתמורה אתם מקבלים הגנה מפני נושים. עמידה בחובות הדיווח, הימנעות מוחלטת מחובות חדשים, ושקיפות מלאה מול הנאמן, הן הדרך הבטוחה לעבור את השלב הזה ולהגיע לצו לשיקום כלכלי ובסופו של דבר לצו ההפטר. הניסיון מלמד שחייבים שמתנהלים נכון בתקופה זו מקצרים את הדרך שלהם, ואלה שמזלזלים בה משלמים על כך ביוקר.
אודות הכותבת

עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד ונאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
