
הליך חדלות פירעון ליחיד הוא אחד הנושאים המשפטיים שהכי הרבה אנשים מחפשים מידע עליהם, ואחד הנושאים שבהם הכי הרבה מידע שגוי מסתובב. אנשים שחיים עם חובות כבדים נוטים לדחות את הטיפול מתוך פחד מהלא-נודע, חשש מאיבוד נכסים, ובעיקר חוסר ידיעה על מה שהחוק באמת מאפשר להם. המאמר הזה נכתב כדי לתקן את זה. הוא מסביר, בשלבים ברורים, מי זכאי להגיש בקשה, מה קורה מרגע הגשתה ועד לצו ההפטר, ואיזה נכסים באמת בסכנה ואיזה מוגנים.
זמן קריאה: 8 דקות
עיקרי הדברים
- הרף המינימלי לפתיחת הליך עומד על 17,482 שקלים, לא מאות אלפים – סכום שאנשים רבים כבר חצו ואינם יודעים זאת
- צו פתיחת הליכים מקפיא עיקולים, הגבלות בנק ועיכוב יציאה מהארץ ברגע שהוא ניתן
- דירת מגורים יחידה ניתנת לשמירה במקרים רבים באמצעות אסטרטגיה נכונה של פדיון זכויות
- תקופת השיקום נמשכת לרוב כשלוש שנים, אך קיים מסלול הפטר לאלתר לחייבים ללא כל כושר השתכרות ונכסים
מה באמת קורה ברגע שמגישים בקשה
רוב האנשים שמגיעים לפגישה ראשונה מדמיינים שהגשת הבקשה פירושה שמישהו יבוא ויקח את כל מה שיש להם. זו לא המציאות. חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018, שינה את גישת המדינה לחלוטין. החייב אינו עוד מי שצריך להיענש על מצב כלכלי קשה – הוא מי שהמדינה מחליטה לסייע לו לצאת ממנו בצורה מסודרת ומפוקחת, תוך הגנה על הנושים ועל החייב גם יחד.
אנשים שמגיעים בגלל שהעסק שלהם נסגר, שחוב שהצטבר לאורך שנים יצא מכלל שליטה, או שהריביות בהוצאה לפועל הפכו את ההחזר לבלתי אפשרי – כל אחד מהם מגיע עם סיפור שונה, אבל עם אותה שאלה בסיסית: האם יש דרך לצאת מזה? התשובה, ברוב המקרים, היא כן.
פשיטת רגל מול חדלות פירעון: הסבר על שני המונחים
המונח "פשיטת רגל" עדיין מסתובב בשיחות יומיומיות, אבל הוא כבר אינו קיים בחוק לגבי יחידים. עד סוף שנת 2019 חלה על חייבים פרטיים פקודת פשיטת הרגל, חוק ישן שנחקק עשרות שנים קודם לכן ואף עודכן בעברו. עם כניסת חוק חדלות פירעון ושיקום כלכלי לתוקפו, הוחלפה הפקודה הישנה לחלוטין – שם אחר, גישה אחרת, ומנגנונים שונים לחלוטין.
אנשים ממשיכים לחפש "עו"ד פשיטת רגל", וזה מובן לגמרי – המונח מוטבע בתודעה. אבל מי שמלווה אתכם צריך לעבוד לפי החוק החדש ולהכיר את מנגנוניו לעומק. לפירוט על הליך חדלות הפירעון ומה הוא כולל כיום – ניתן לקרוא בעמוד המתמחה בנושא.
כמה חוב צריך באמת? המספר שמפתיע אנשים
הרף המינימלי לפתיחת הליך ליחיד עומד על 17,482 שקלים. סכום שאנשים רבים שסובלים מחובות כבר חצו מזמן, לעיתים קרובות מבלי לדעת שהם זכאים לפנות להליך מסודר. הרבה מגיעים עם ההנחה שצריך להיות במאות אלפים "כדי שזה ייחשב". זה פשוט לא נכון.
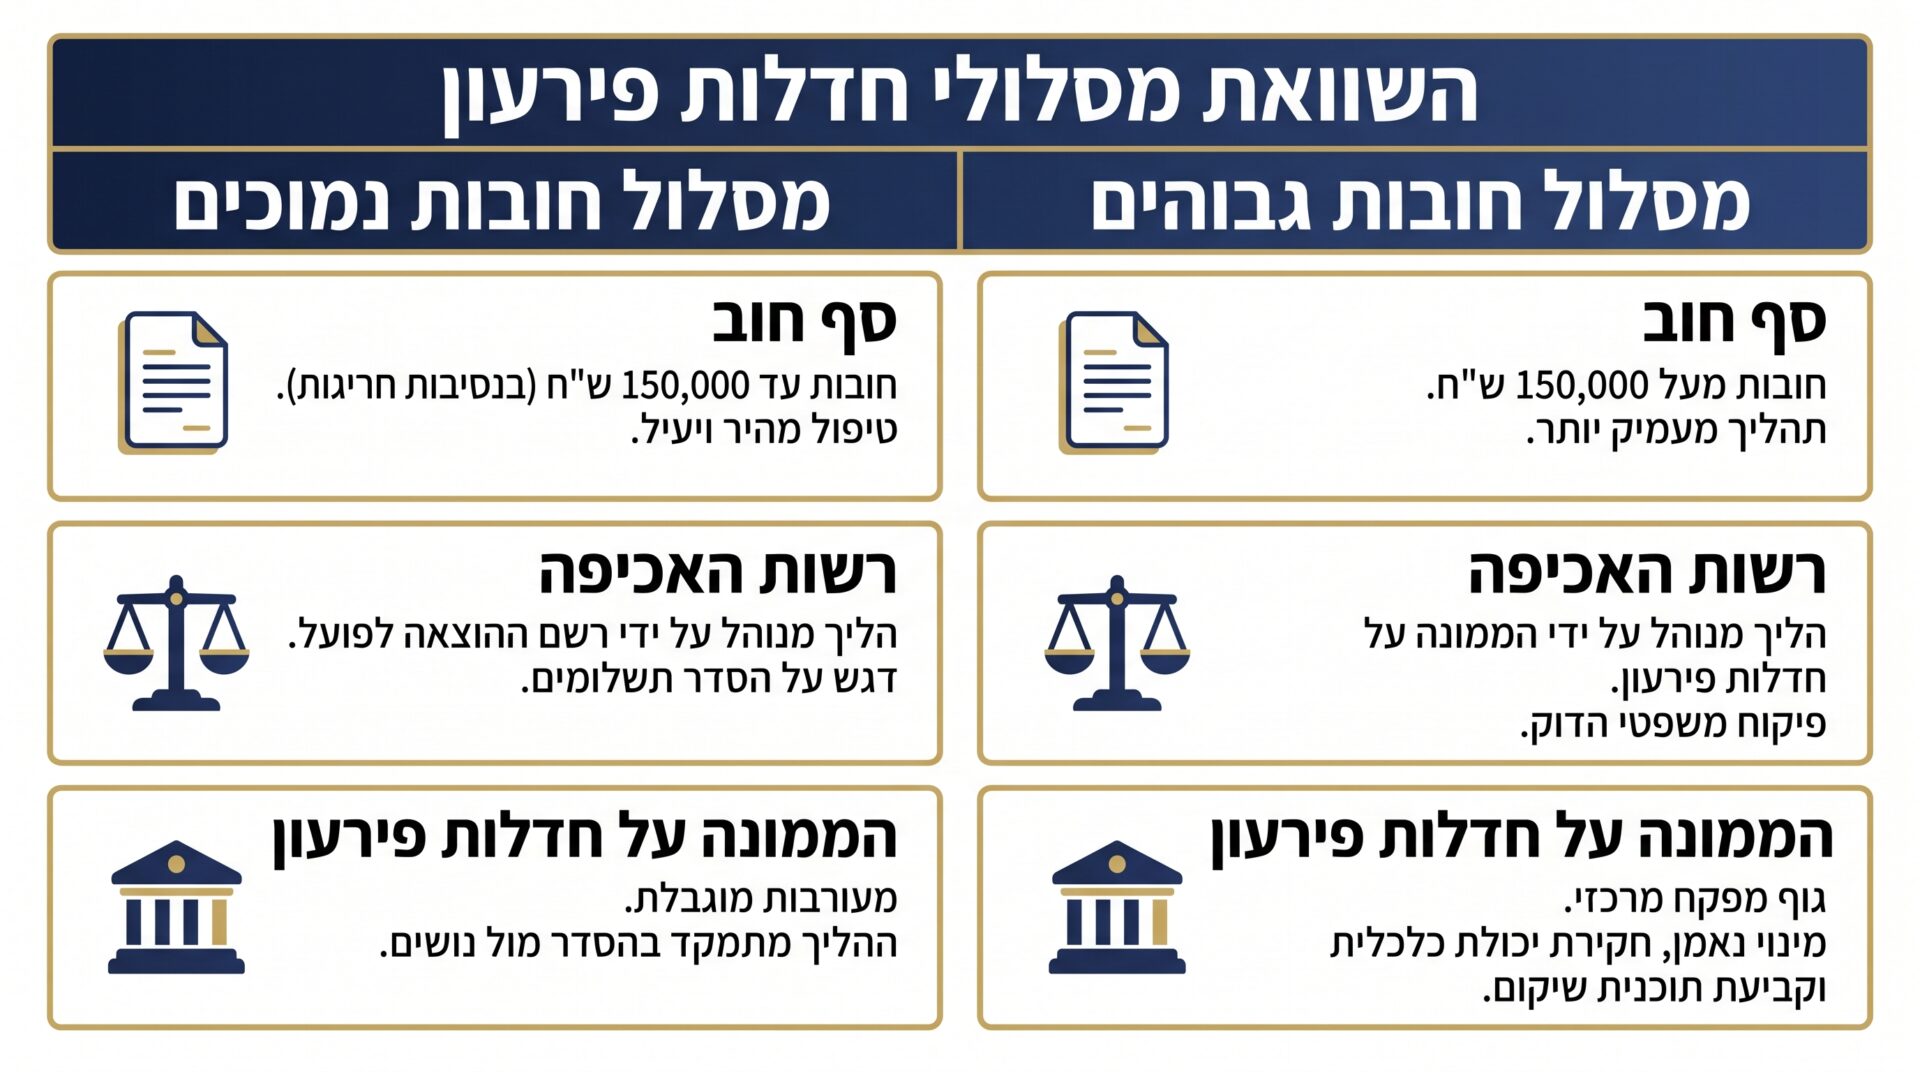
החוק מחלק את הטיפול בחייבים פרטיים לשני מסלולים על פי גובה החוב, וההבחנה הזו קובעת מי הגורם שמטפל בתיק שלכם.
| פרמטר | חוב בסכום נמוך | חוב בסכום גבוה |
|---|---|---|
| גובה החוב המשוער | עד כ-161,000 ש"ח | מעל כ-161,000 ש"ח |
| הגורם המטפל | רשם ההוצאה לפועל ברשות האכיפה והגבייה | הממונה על חדלות פירעון בבית משפט השלום |
| אופי ההליך | מקוצר וממוקד יותר | הליך מלא הכולל מינוי נאמן |
הסכומים מתעדכנים מעת לעת, ולכן בדיקה עדכנית של גובה החוב ביחס לסף הנוכחי היא חלק בלתי נפרד מהפגישה הראשונה. מדריך הרשמי של כל-זכות בנושא חדלות פירעון לחובות בסכום נמוך מפרט את המסלול המקוצר ואת ההבדלים המעשיים.
מפת הדרכים: ההליך שלב אחרי שלב
אי הוודאות היא לרוב מה שמשתק אנשים יותר מהחוב עצמו. כשיודעים מה הולך לקרות בכל שלב, הדרך נראית פחות מפחידה.
בדיקת מצב והחלטה על אסטרטגיה
לפני שמגישים משהו, יושבים ובוחנים את מלוא נתוני החובות והנכסים. השלב הזה חשוב לא פחות מכל שלב אחר, כי לא כל תיק צריך הליך מלא. לפעמים הסדר חוב ישיר הוא הפתרון המהיר והנכון יותר, ואומרת זאת בכנות. בלי ניתוח אמיתי של הנתונים – אי אפשר לדעת.
הגשת הבקשה והמסמכים הנלווים
כאן עובדים בדייקנות. אוספים את הנתונים, מכינים את הדוחות על הנכסים והנושים ומגישים אותם מסודרים. דוח רשלני שהוגש בחוסר תשומת לב גורר דחיות מצד הממונה ומאריך את כל ההליך בחודשים מיותרים.
צו פתיחת הליכים: ההגנה המשפטית הראשונה
זה הרגע שבו נכנסים אל מתחם ההגנה המשפטית. הטרדות הנושים נפסקות. ההליכים מוקפאים. עיקול שהוטל על חשבון הבנק לרוב מבוטל. עיכוב היציאה מהארץ נשקל מחדש לאור ההליך. לראשונה מזה זמן רב, אפשר לנשום. במקרים מתאימים הצו ניתן בתוך כשבועיים עד שישה שבועות מן ההגשה.
תקופת השיקום, הדוחות והתשלומים
תקופת ביניים מוגדרת שבה נדרש שיתוף פעולה מלא – הגשת דוחות הכנסה והוצאה אחת לחודשיים ותשלום חודשי קבוע שנקבע לפי יכולת ריאלית. לא יותר ממה שאפשר לעמוד בו.
צו שיקום כלכלי וצו הפטר
הדיון המכריע. בית המשפט נותן צו הפטר לאחר שעומדים בתנאי תוכנית הפירעון. מחיקת החובות הסופית. פתיחת דף חדש.
לא בטוחים אם ההליך מתאים לכם?
פגישת ייעוץ ראשונה עם עו"ד דנה פלד מאפשרת לבחון את נתוני התיק שלכם ולהבין אילו מסלולים עומדים בפניכם – לפני שמקבלים כל החלטה.
הנאמן: תפקידו וגבולות סמכותו
כשייצגתי את הממונה ובתי המשפט כמנהלת מיוחדת ונאמנת, ראיתי חייבים שנכנסו לחקירה בידיים רועדות, משוכנעים שמדובר בהליך פלילי. זה לא. הנאמן הוא בעל תפקיד מקצועי שתפקידו לבחון את התמונה הכלכלית, לאתר נכסים ולוודא שהדיווחים נכונים ומלאים.
הוא לא האויב שלכם. יחד עם זאת, הוא בודק לעומק, ויש דבר אחד שהמערכת אינה סולחת עליו: הסתרה. חייב שמנסה "לסדר" תשובות, להסתיר חשבון ישן, או שלא לדווח על הכנסה שמגיעה במזומן – מסכן את כל התיק. הגילוי המלא, גם של הדברים הלא נעימים, הוא הדבר שמגן עליכם. עורכת דין שמכירה את צורת העבודה של הנאמן מבפנים יכולה להכין אתכם לחקירה ולדיונים בצורה שמונעת הפתעות.
הדירה: האם באמת בסכנה
זו החרדה הגדולה מכולן. "אם אכנס להליך, אאבד את הבית שבו גדלו הילדים". התשובה מורכבת אך רחוקה מלהיות גזירת גורל. החוק מעניק הגנה מיוחדת לדירת מגורים יחידה, ובמקרים רבים ניתן לשמור עליה באמצעות אסטרטגיית פדיון זכויות – מהלך שבו החייב או בני משפחתו פודים את חלקו בנכס לטובת קופת הנושים, כך שהדירה נשארת בבעלות המשפחה.
הכלי הזה צריך להיבנות מראש, לא כתגובה לאחר שכבר מאוחר. ראיתי משפחות רבות שנשארו בביתן בזכות תכנון נכון בזמן. ראיתי גם את ההפך – כשלא היה מי שבנה את המהלך בזמן.
אילו חובות לא נמחקים בהפטר
הליך חדלות פירעון מוחק את רוב החובות, אבל לא את כולם. יש סוגי חובות שהמחוקק החריג במפורש, מתוך שיקולים ברורים. אדם שמסיים את ההליך מתחיל חיים חדשים ללא חובות ברובם הגדול, אך חייב להמשיך ולשלם את אלה שנותרו.
החובות שאינם בני הפטר כוללים בין היתר דמי מזונות שנפסקו לטובת בן זוג או ילדים, חובות שנוצרו דרך מרמה מוכחת, קנסות ועונשים שהוטלו בהליך פלילי, וחלק מהחובות בגין דוחות תעבורה וקנסות מנהליים. ההיגיון ברור: המדינה לא תאפשר לאדם להתחמק ממזונות ילדיו או מתוצאות עבירה פלילית דרך הליך שנועד לשיקום כלכלי אמיתי.
עורכת דין שמכירה את ההפרדה הזו ממפה מראש אילו מן החובות שלכם נכנסים לקטגוריה הזו, כדי שתדעו בדיוק לאן אתם הולכים לפני שמתחילים.
הסדר חוב מול הליך מלא: השוואה מעשית
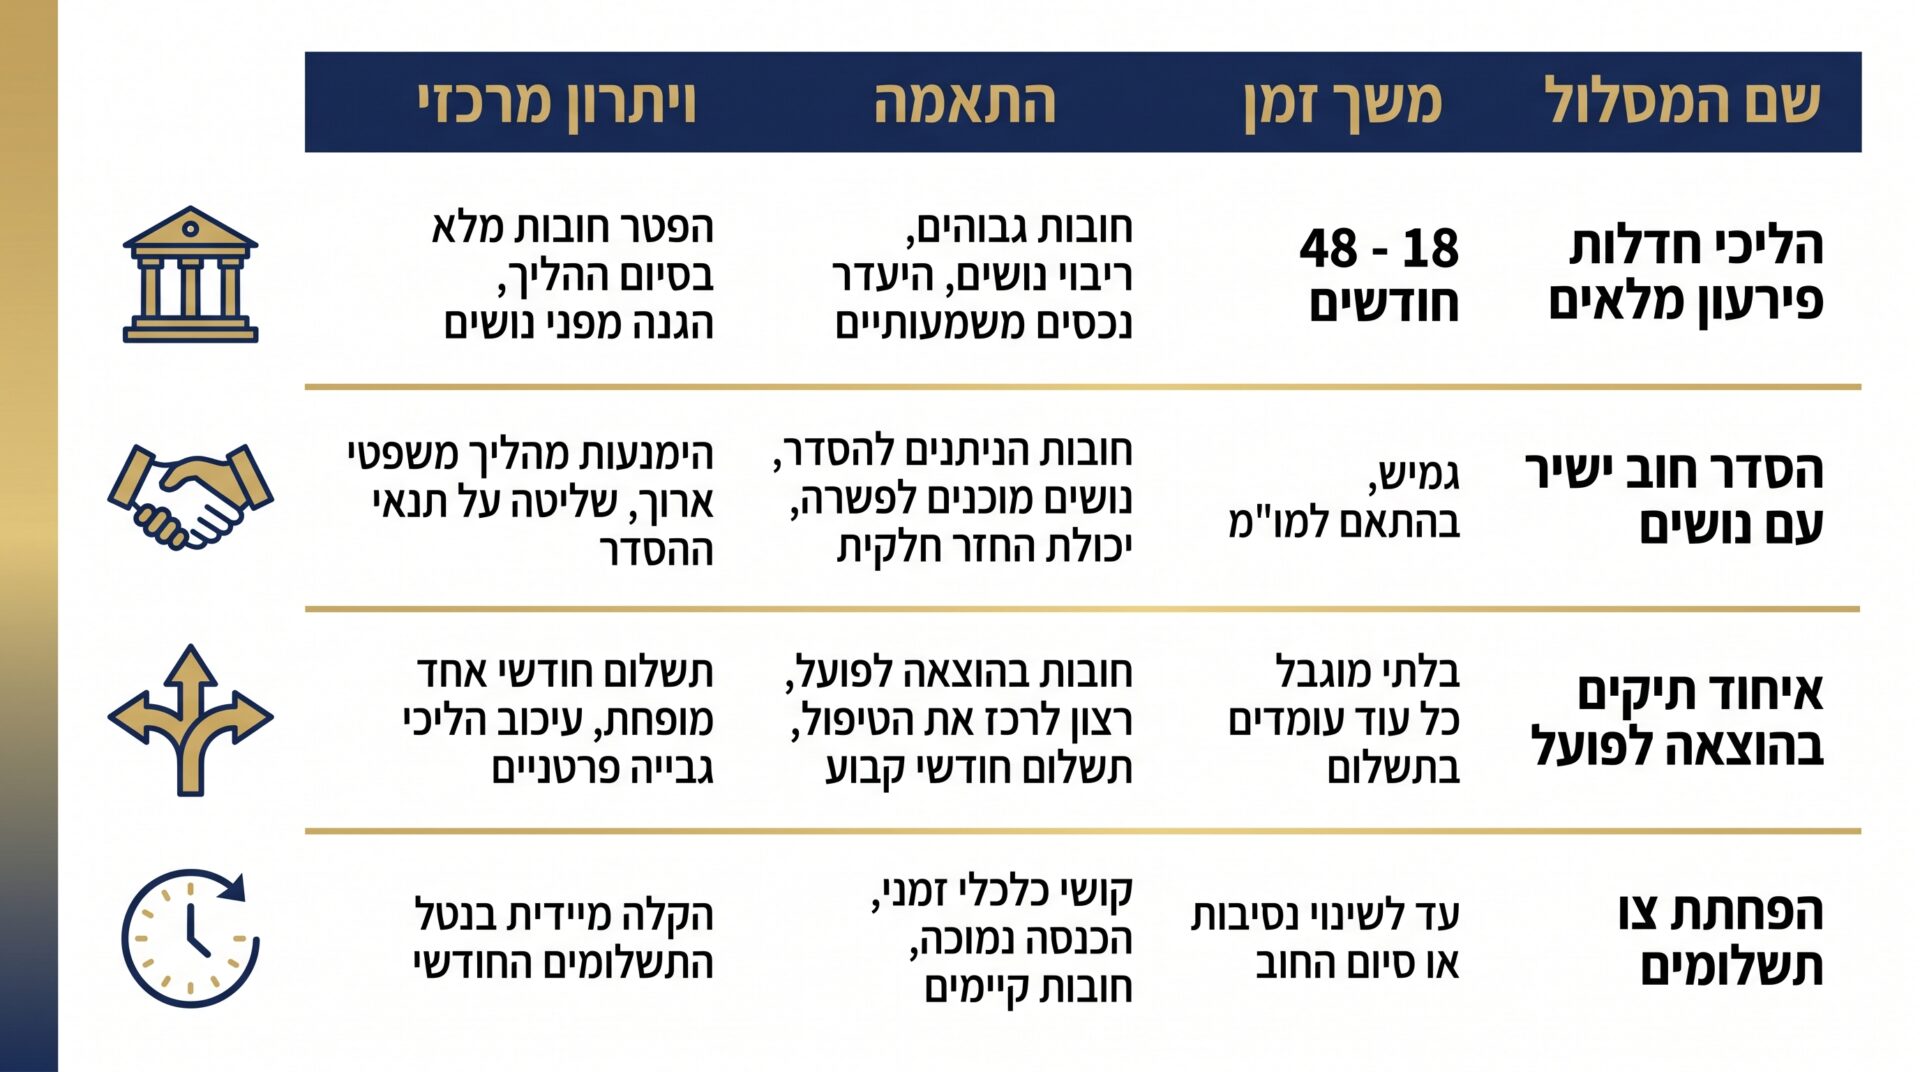
לא כל מי שמגיע עם חובות כבדים צריך הליך מלא. לפעמים הסדר נושים ישיר הוא הפתרון המהיר והנכון יותר. הכל תלוי בנתוני התיק הספציפי.
| מסלול | משך זמן | למי מתאים | יתרון מרכזי |
|---|---|---|---|
| הליך חדלות פירעון מלא | כ-36 חודשים | חובות גבוהים, ריבוי נושים | הגנה מוחלטת ומחיקת חובות סופית |
| הסדר חוב מול נושים | שבועות עד חודשים | מספר נושים מצומצם | מהיר, ללא בית משפט |
| איחוד תיקים בהוצאה לפועל | משתנה | חובות שכולם בהוצאה לפועל | תשלום חודשי אחד מרוכז |
| הקטנת צו תשלומים | מיידי יחסית | מי שצו התשלומים גבוה מיכולתו | הקלה תזרימית מהירה |
הבחירה בין המסלולים היא ההחלטה האסטרטגית הראשונה, ובדיוק לשם כך קיים ייעוץ משפטי מקצועי. החלטה שגויה כאן עולה ביוקר בהמשך.
מה להביא לפגישה הראשונה כדי לא לבזבז זמן
פגישת ייעוץ יעילה מתחילה בהכנה נכונה. ככל שמגיעים מסודרים יותר, כך אפשר לבנות אסטרטגיה מהר יותר.
המסמכים שחובה להביא
שלושה חודשים אחרונים של דפי חשבון עובר ושב מכל החשבונות הפעילים, ריכוז יתרות החובות, תדפיס איחוד תיקים מהוצאה לפועל, תלושי שכר אחרונים ואישורי הכנסה מכל מקור נוסף לרבות קצבאות. אם יש נכסים, מסמכי בעלות עליהם. עם נתונים מלאים מן הרגע הראשון, אפשר לעבוד הרבה יותר טוב ומהר.
הטעויות שחוזרות שוב ושוב
הטעות הנפוצה ביותר היא בדיוק בקטן. חייבים לא מדווחים על חוב של עשרת אלפים שקלים שלקחו מאח או מהורה, מתוך מחשבה ש"זה לא רשמי". זו שגיאה. גם חשבונות בנק ישנים שאינם פעילים חייבים להופיע בתמונה. כל פער בין מה שדיווחתם למה שהנאמן מגלה בעצמו פוגע ישירות באמינות שלכם – וזה הדבר האחרון שרוצים בתיק חדלות פירעון.
כמה זמן זה לוקח: לוחות הזמנים האמיתיים
השאלה שנשאלת הכי הרבה היא: מתי זה ייגמר? תקופת תוכנית הפירעון במסגרת צו שיקום כלכלי נמשכת לרוב כ-36 חודשים, קרי כשלוש שנים. זה אינו מספר קבוע – החוק מאפשר גמישות על פי נתונים סוציו-אקונומיים, מצב בריאותי ונסיבות אישיות מיוחדות.
ויש מסלול נוסף שרבים אינם מכירים: חייב שאין לו כל כושר השתכרות ואין לו נכסים זכאי לעיתים להפטר לאלתר – מחיקת חובות כמעט מיידית, ללא תקופת המתנה ארוכה. עורכת דין מנוסה בוחנת בכל תיק לאיזה מסלול הוא מתאים. לא כל אחד צריך לחכות שלוש שנים.
דירוג האשראי: כמה זמן זה נשאר ומה קורה אחרי
פתיחת הליך חדלות פירעון נרשמת במאגר נתוני האשראי שמנוהל בבנק ישראל, ויש לכך השפעה על היכולת לקבל אשראי בתקופת ההליך. זה חיווי שלילי, וזו המציאות שאני חייבת להציג בכנות. אבל זה לא לנצח. תקופת ההגבלה ואופן הצגת הנתונים מוסדרים בכללים ברורים אצל מערכת נתוני האשראי, ולאחר קבלת ההפטר מתחיל מסלול שיקום, כאשר המידע השלילי נמחק בחלוף תקופה קצובה. אנשים שעברו את ההליך חזרו לנהל אשראי תקין ואף לקחת משכנתאות.
שקיפות בשכר טרחה: מה משפיע על המחיר
שקיפות בשכר טרחה היא בעיניי תנאי בסיס לאמון, ואני מתייחסת אליה ברצינות. עלות הליווי המשפטי מושפעת ממספר גורמים: מורכבות התיק, גובה החובות ומספר הנושים, האם מדובר במסלול חוב נמוך או גבוה, וכן האם יש נכסים שמצריכים טיפול מיוחד כמו דירה או עסק פעיל.
אצלי הכל מעוגן בהסכם שכר טרחה בכתב מראש, ללא הפתעות באמצע. עורך דין שמתחמק משאלה ישירה על מחיר הוא לא מי שאתם רוצים לצדכם ברגע הזה.
שאלות ותשובות
הליך חדלות פירעון הוא מנגנון משפטי מובנה שנועד לאפשר לאנשים לצאת ממצב של חובות שיצאו מכלל שליטה, ולהתחיל מחדש. הרף הכניסה נמוך מכפי שרוב האנשים מדמיינים, ההגנות שהצו מעניק הן ממשיות וניתן לממשן מהר, ואת הדירה ניתן לשמור במקרים רבים – אם בונים את המהלך נכון מהרגע הראשון. שלוש השנים של תוכנית הפירעון הן לא עונש, הן מסגרת שמאפשרת חיים נורמליים תוך יציאה הדרגתית ומפוקחת מהחובות. מי שמגיע עם נתוני אמת, שיתוף פעולה מלא ויחס של תום לב – מגיע לצו ההפטר.

אודות הכותבת
עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד / נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל – היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
