
חובות שמקורם בהימורים הם אחת הסיבות הנפוצות שבגללן אנשים מגיעים אליי למשרד ברעננה, וגם אחת הסיבות שבגללן הם מגיעים מאוחר מדי. האמונה שהימורים סוגרים אוטומטית את הדלת בפני הפטר רווחת, והיא פשוט שגויה. במאמר הזה אסביר מה בית המשפט באמת בודק כשמקור החוב בהימורים, מה מסוכן ומה ניתן לתיקון, איך טיפול בהתמכרות משפיע על התוצאה, ומה אסור לעשות לפני הגשת הבקשה ואחרי פתיחת ההליך.
זמן קריאה: 8 דקות
עיקרי הדברים
- חוק חדלות פירעון ושיקום כלכלי אינו מחריג חובות הימורים מהפטר, ורוב החייבים שמקור חובם בהימורים ומתנהלים נכון מקבלים הפטר בסיום ההליך.
- בית המשפט בוחן התנהגות ולא אופי. ההבחנה היא בין התמכרות שנפסקה וטופלה, לבין מרמה אקטיבית או ניצול לרעה של ההליך.
- הסתרת מקור החוב מהנאמן היא הטעות החמורה ביותר. הנאמן יכול לקבל פירוט עסקאות אשראי שנים אחורה, וכל מה שייחשף בחקירה ולא דווח מראש נתפס כמרמה.
- טיפול מתועד בהתמכרות להימורים הוא נסיבה מקלה מובהקת ומקבל משקל אמיתי בדיון על ההפטר.
מה זה בכלל חוב הימורים בהקשר של חדלות פירעון?
ברמה המשפטית אין הגדרה נפרדת לחוב הימורים. חוק חדלות פירעון ושיקום כלכלי, תשע"ח-2018, מתייחס למצבת החובות הכוללת של החייב, לא לסיפור שמאחוריה. כשפותחים בהגשת בקשה להליך חדלות פירעון, כל חוב שנוצר סביב גלגול הכספים נכנס תחת אותה מטרייה. הלוואות בנקאיות, מינוף בכרטיסי אשראי, הלוואות חוץ-בנקאיות, צ'קים ללא כיסוי, הלוואות מקרובים ולפעמים גם חובות לגופים בלתי חוקיים בשוק האפור.
כדאי להבין את המבנה הזה, כי הוא קובע את הדרך שבה הנאמן יבדוק אתכם. החוב עצמו הוא בסך הכול חוב אשראי רגיל. מה שמיוחד הוא המסלול שהכסף עבר בו.
אילו סוגי חובות נחשבים כקשורים להימורים בפועל?
החלוקה היא בין חוב ישיר לגוף הימורים, ובישראל זה נדיר יחסית כי הגופים החוקיים כמו טוטו ופיס עובדים בתשלום מיידי, לבין חוב עקיף, שהוא הרוב המכריע של המקרים. חוב עקיף נוצר כשלוקחים הלוואה כדי לכסות הפסדים, ואז הלוואה נוספת כדי לכסות את ההלוואה הקודמת, ואז מקסיסים כרטיס אשראי כי הפעם זה יחזור. זה כדור שלג שמתגלגל במהירות מפחידה.
הנאמן, כשהוא בודק את התיק, עוקב אחרי התנועות בחשבונות הבנק. הוא רואה את ההעברות לאתרי הימורים, את המשיכות במזומן, את פתיחת ההלוואות ואת סדר הגודל שלהן. לנאמן יש סמכות חוקית לקבל פירוט עסקאות אשראי שנים אחורה, דפי חשבון מלאים ונתונים ממערכת נתוני האשראי. שואלים אותי לעיתים קרובות אם אפשר פשוט לא לגלות. לא. ואסביר בדיוק למה, עוד מעט.
האם אפשר לקבל הפטר חובות הימורים בחדלות פירעון?
התשובה היא כן, ואני אומרת את זה בלי למצמץ. החוק אינו כולל איסור גורף על מתן הפטר לחובות שמקורם בהימורים. ייצגתי לאורך השנים חייבים רבים שמקור כל חובותיהם היה התמכרות להימורים, ורובם המכריב קיבלו הפטר מלא בסיום תקופת התשלומים. אבל, וזה אבל משמעותי, הרף הראייתי גבוה יותר. בית המשפט לא יעניק הפטר אוטומטית למי שהסתבך בהימורים וביקש להמשיך הלאה כאילו לא קרה כלום.
החוק מאזן בין שתי מטרות, זכות הנושים לקבל חלק מכספם, והשאיפה לשקם את החייב כלכלית וחברתית ולהחזיר אותו למעגל העבודה והצריכה. מי שמפסיק להמר, משתף פעולה עם הנאמן ומראה מאמץ אמיתי להשתקם, הוא בדיוק החייב שהחוק נועד עבורו.
במקרים מסוימים אפשר אפילו לקבל הפטר לאלתר, כלומר עוד בשלב פתיחת ההליכים, על פי סעיף 191 לחוק. זה לא נפוץ ותלוי בהכנסה, בגובה החוב ובנסיבות, אבל המנגנון קיים וכדאי להכיר אותו. מי שרוצה להבין לעומק איך ההליך פועל מבחינת הרשות, מוזמן לקרוא באתר הממונה על הליכי חדלות פירעון ושיקום כלכלי.
האם חובות מהימורים נחשבים אוטומטית חוסר תום לב?
לא. וזה אולי המיתוס הנפוץ והמזיק ביותר בתחום. יש הבחנה משפטית ברורה בין פזיזות כלכלית או מצוקת התמכרות, לבין מרמה אקטיבית או ניצול לרעה של ההליך. בית המשפט לא שופט אתכם מוסרית על זה שהימרתם. הוא בוחן התנהגות, לא אופי.
מה שכן נבדק הוא האם ההימורים היו אירוע מתוחם בזמן שנפסק, או דפוס סדרתי שנמשך עד ערב הגשת הבקשה. האם ההלוואות נלקחו כשעדיין הייתה תקווה סבירה להחזיר אותן, או כשכבר היה ברור לחלוטין שאין שום סיכוי. ההבדל בין שתי התמונות הוא ההבדל בין חייב שמקבל צו הפטר לחייב שההליך שלו מסתיים בכלום.
וכאן נכון להזכיר משהו שאנשים שוכחים. התמכרות להימורים היא הפרעה התנהגותית מוכרת, לא סתם חולשה של אופי. משרד הבריאות מגדיר אותה כך, וההכרה הזאת חודרת גם לאולמות בתי המשפט.
הסתבכתם בחובות שמקורם בהימורים ולא יודעים איך להתקדם?
אני מזמינה אתכם לשיחת היכרות דיסקרטית, שבה נבחן יחד את מצבת החובות ואת שני המסלולים האפשריים, הליך חדלות פירעון או הסדר חוב. השיחה נערכת ישירות איתי, ללא תיווך של עוזרים, וממנה תצאו עם תמונה ברורה של הצעד הבא.
מה בית המשפט בודק כדי להכריע בשאלת תום הלב?
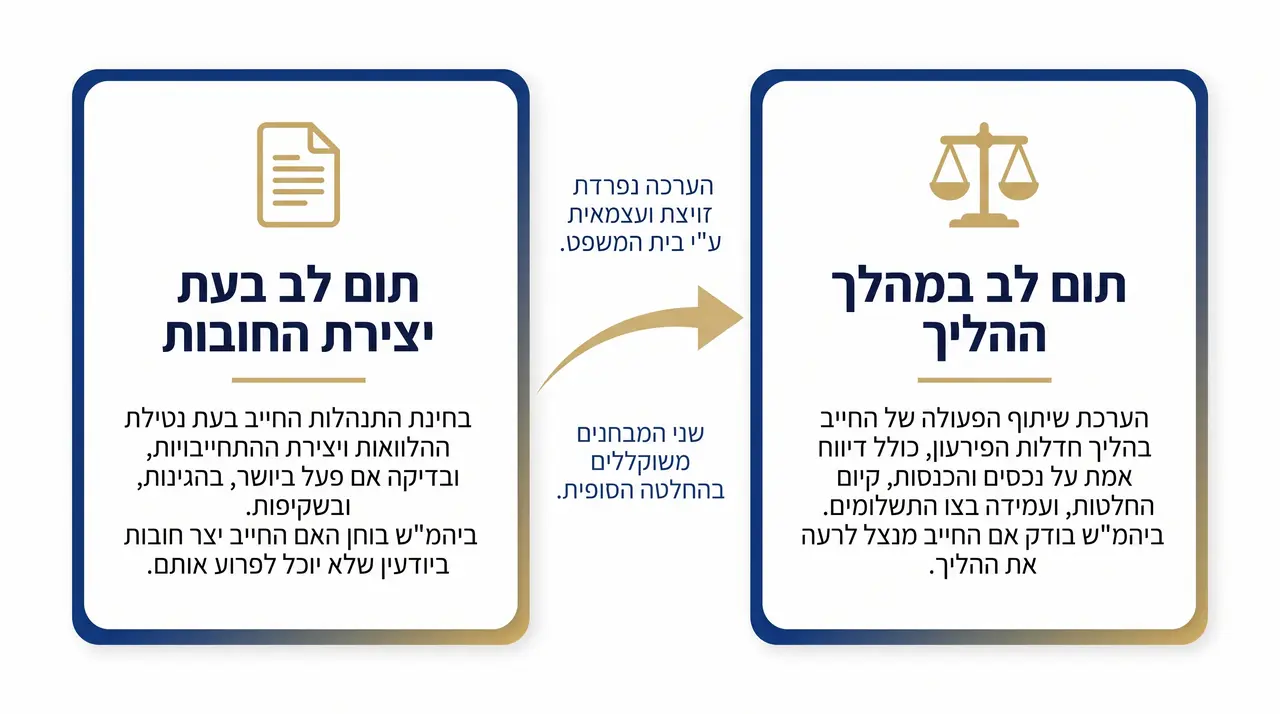
הפסיקה בישראל עובדת עם מבחן שני שלבים, תום לב בעת יצירת החובות, ותום לב בהתנהלות במהלך ההליך עצמו. שני השלבים נבדקים בנפרד, והפגם באחד לא בהכרח סותם את הגולל. הנאמן מגיש דוח על התנהלות החייב, בית המשפט שוקל אותו יחד עם התנגדויות נושים אם הוגשו, ומחליט.
תום לב בעת יצירת החובות
הקריטריונים המקלים ברורים. החייב הכיר במצוקה, הפסיק את הפעילות מרצון, פנה לגורם טיפולי, וניסה לשרת את החובות עד לקריסה מלאה. חייב שהפסיק להמר שנתיים לפני הגשת הבקשה, עבר טיפול ועבד בעבודה יציבה, נמצא בצד המקל של המשוואה גם אם החובות שלו גדולים.
הצד המחמיר כולל לקיחת אשראי מסיבי בידיעה ברורה שאין שום יכולת החזר, מסירת הצהרות כוזבות לגופי אשראי, הברחת נכסים לצד שלישי, או המשך הימורים אחרי שכבר הוגשה הבקשה. פה כבר מדובר בהתנהגות שמקרבת את התיק לביטול.
תום לב במהלך ההליך
מיום מתן צו פתיחת ההליכים מתחיל ספירה חדשה. עמידה מדויקת בצו התשלומים החודשי, הגשת דוחות הכנסות והוצאות בזמן ומגובים באסמכתאות, ושיתוף פעולה מלא בחקירת היכולת מול הנאמן. אלה לא המלצות, אלה חובות חוקיות.
והנה הנקודה שחשובה לכם יותר מכול. התנהלות ללא רבב במהלך ההליך יכולה לרכך משמעותית פגמים שנוצרו בעת יצירת החובות. ראיתי את זה קורה שוב ושוב. חייב שנכשל בשלב הראשון אבל מושלם בשלב השני, מגיע לדיון על ההפטר עם דוח נאמן חיובי, ובית המשפט מקבל אותו. ההפך גם נכון, ובצורה כואבת.
האם יכולים לבטל לי את ההליך בגלל הימורים?
כן, ומי שמבטיח לכם אחרת משקר לכם. ביטול צו פתיחת הליכים הוא הסנקציה החמורה ביותר, והוא נשקל כשהנאמן או הממונה מגיעים למסקנה שהחייב מנצל את ההליך לרעה או שאינו משתף פעולה כלל. חקירה שמעלה שהחייב המשיך להמר במהלך ההליך, הסתיר הכנסות או העביר כספים לצד שלישי, יכולה להוביל ישר לבקשת ביטול.
המשמעות של ביטול היא חמורה. כל העיקולים וההגבלות בהוצאה לפועל חוזרים מיד, ההגנה המשפטית מפני הנושים נעלמת, ואתם חוזרים לנקודת ההתחלה, רק בלי אמון של בית המשפט. נקבע בפסיקה במפורש שחוסר תום לב וניצול לרעה שומטים את ההצדקה לקיום ההליך.
אבל לפני שנכנסתם לפאניקה, חשוב להבחין שלא כל כשל מוביל לביטול. יש גם סנקציות ביניים, כמו הארכת תקופת התשלומים או הגדלת הצו החודשי. ביטול מוחלט שמור למקרים קיצוניים. ואם נקלעתם להליך שכבר נמצא תחת איום, אסור להתייאש. יש מה לעשות, בתנאי שפועלים מהר.
האם חייבים לגלות לנאמן שהחובות נוצרו מהימורים?
תשובה חד משמעית, כן. ולא רק מפני שזו חובה חוקית, אלא מפני שזו האסטרטגיה הנכונה היחידה. הסתרה שנחשפת נתפסת כמרמה, ומרמה מחסלת את הסיכוי להפטר. חוב הימורים שמדווח בכנות מאפשר לבנות קו הגנה. אנחנו יודעים מה תגלה החקירה, מכינים את התשובות מראש, ומציגים את הסיפור במלואו, עם ההקשר של ההתמכדות והטיפול.
לפני שנים ייצגתי חייבה שהסתירה ממני, לא רק מהנאמן, שני אתרי הימורים שעבדה איתם. גילינו את זה בחקירת היכולת, מול הנאמן, בזמן אמת. זה היה הרגע המקצועי המביך ביותר שלה, וכמעט הרגע שסגר את התיק. ניצלנו את זה בזכות עבודה אינטנסיבית, אבל למה להגיע לשם. אמירת אמת מיום הפתיחה חוסכת חודשים של חרדה והרבה כסף.
איך מוכיחים תום לב ומגדילים את הסיכוי להפטר?
הנה החלק המעשי. תום לב לא נטען, תום לב מוכח. ומוכיחים אותו בפעולות מוחשיות שאפשר להראות לבית המשפט על נייר. חסימה עצמית של אתרי הימורים דרך הגדרות פרטיות בדפדפן ובסלולר, סגירת כרטיסי אשראי והעברת הניהול הכספי לבן או בת זוג או לגורם מפקח, וניתוק גישה לחשבונות ממכרים. כל אלה נראים קטנים, אבל בדיון על הפטר הם מצטברים לתמונה של אדם ששינה את דרכיו באמת.
מסמכים ואישורים שכדאי להכין מראש
דוחות תנועות מלאים של כל החשבונות, פירוט ההלוואות והשימוש בהן, אישורי השתתפות בטיפול או בסדנאות, מכתב המלצה מגורם מטפל, ותלושי שכר עדכניים שמעידים שאתם ממצים את כושר ההשתכרות שלכם. אני מכינה את החייבים שלי לחקירת היכולת בפגישה ייעודית לפני, שאלה אחר שאלה, כי אני יודעת מה הנאמן ישאל. אני הרי הייתי בצד שלו.
התנהלות מול הנאמן בחקירת היכולת
שלושה כללים. לדבר ביושר, גם כשמתביישים. לקחת אחריות מלאה בלי להטיח אשמה בבנק, בבן זוג או במעסיק לשעבר. ולהציג נתיב שיקום, לא רק התנצלות. חייב שמספר לנאמן אלו הצעדים שעשיתי ואלו הצעדים שאעשה, מקבל יחס אחר לגמרי מחייב שרק מביע חרטה.
האם טיפול בהתמכרות להימורים משפיע על ההליך וקבלת ההפטר?
באופן מכריע. בתי המשפט בישראל רואים בהתמכרות מוכרת ומטופלת נסיבה מקלה מובהקת, שמשנה את סיווג המעשה מזלזול בכספי נושים למשבר בריאותי התנהגותי שנבלם. ההבדל בין שתי ההגדרות הוא ההבדל בין הפטר לבין דחייה.
אישור השתתפות שוטף בטיפול, בין שמדובר ביחידה להתמכרויות של משרד הרווחה, בקבוצת גמילה או בטיפול פרטני, הוא מסמך שמקבל משקל אמיתי בדיון. שיקום מהתמכרות הוא תהליך מתמשך שדורש ליווי ומנגנון למניעת מעידות. כשחייב מציג בבית המשפט תהליך כזה, שנמשך חודשים ולא שבועיים, הוא מוכיח שהשינוי שלו אמיתי.
אני ממליצה לכל חייב שההימורים הם חלק מהסיפור שלו להתחיל טיפול לפני הגשת הבקשה, אם הנסיבות מאפשרות זאת. חצי שנה של טיפול מתועד לפני פתיחת ההליך שווה זהב בדיון על ההפטר.
פשיטת רגל מהימורים או חדלות פירעון, מה ההבדל בין המונחים?
אנשים עדיין מחפשים בגוגל פשיטת רגל מהימורים, וזה בסדר. פשיטת רגל הוא המונח הישן, מתקופת פקודת פשיטת הרגל. מאז ספטמבר 2019 נכנס לתוקף חוק חדלות פירעון ושיקום כלכלי, שהחליף את הפקודה והעביר את הסמכויות מבתי המשפט המחוזיים ליחידה לאכיפה ולפירעון בתוך רשות האכיפה והגבייה, במקביל להוצאה לפועל.
השינוי הוא לא רק טכני. החוק החדש מציב את שיקומו הכלכלי של החייב כמטרה מרכזית, לצד השבת החובות לנושים, וקובע לוחות זמנים ברורים. תקופת ביניים שבמהלכה מנוהל צו תשלומים חודשי, ובסופה תוכנית לשיקום כלכלי שבמסגרתה ניתן ההפטר. לרוב החייבים מדובר בתקופה של עד שלוש שנים, 36 תשלומים חודשיים, ובהמשך מחיקת הרישום. עבור מי שהסתבך בהימורים, המסר של החוק החדש הוא משמעותי. המדינה מכירה בכך שהמטרה היא להחזיר אתכם למסלול, לא להעניש אתכם לנצח.
האם חובות הימורים שונים מחובות אשראי רגילים מבחינת ההפטר?
ברמת החוק, לא בהרבה. סעיף 175 לחוק קובע רשימה סגורה של חובות שאינם ברי הפטר, ביניהם דמי מזונות, קנסות פליליים, וחוב שנוצר במרמה. חוב הימורים אינו מוחרג אוטומטית. אבל שימו לב למילים שנוצר במרמה. אם נושה מצליח להוכיח שהחייב לקח ממנו אשראי בהצהרות כוזבות, בידיעה שלא יחזיר, אותו חוב ספציפי יכול להיות מוכרז כחוב שאינו בר הפטר. לכן הנושים בתיקים של הימורים נוטים להגיש התנגדויות בשיעור גבוה יותר, ולכן ההכנה המשפטית צריכה להיות מבוצרת יותר.
| פרמטר | חוב אשראי רגיל | חוב שמקורו בהימורים |
|---|---|---|
| זכאות להפטר מכוח החוק | כן, בכפוף לתום לב | כן, אין החרגה גורפת |
| רף ראייתי בפועל | רגיל | מחמיר יותר, נדרשת הוכחת שינוי התנהגות |
| התנגדויות נושים | נפוצות במידה מוגבלת | נפוצות יותר, לרוב בטענה לפגיעה בתקנת הציבור |
| משקל טיפול בהתמכרות | לא רלוונטי בדרך כלל | מכריע, יכול להטות את הכף לחיוב |
| סיכון להכרזת חוב שאינו בר הפטר | נמוך | קיים אם הוכחה תרמית מובהקת בלקיחת האשראי |
הטעויות הכי מסוכנות בניהול התיק אחרי פתיחת ההליכים
לפני זה, בואו נעבור על הרשימה שאני עוברת עם כל חייב בפגישה הראשונה, כי הטעויות האלה נעשות בגלל הלחץ ועוד לפני שההליך נפתח. נטילת הלוואה חדשה בניסיון אחרון להחזיר את ההפסדים לפני פנייה לעורך דין, זה הרגע הקלאסי שבו נהרס תיק. העדפת נושים, כלומר תשלום חוב לקרוב משפחה או לחבר תוך השארת הבנקים ללא מענה, פעולה שהנאמן יבטל בדיעבד ושתדביק אתכם בחוסר תום לב. העברת רכב או דירה על שם צד שלישי, פעולה שנראית חכמה ברגע שביצעתם אותה ונראית נוראית בחקירה. ומשיכות מזומן ללא תיעוד, שהופכות כל שקל לחשוד.
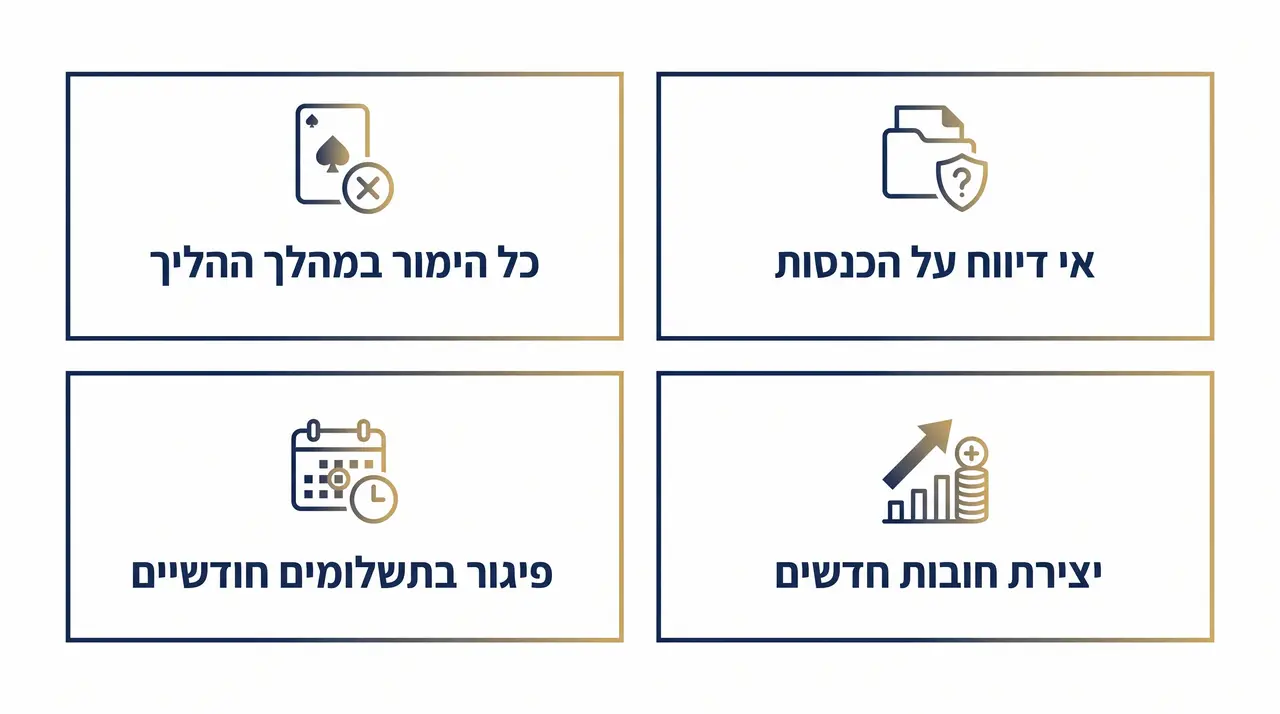
אחרי הצו מתחילים קווים אדומים, ומי שחוצה אותם מסתכן בסנקציות. ההימור היחיד שאסור בהחלט הוא כל הימור, אפילו כרטיס גירוד בסכום זעום, במהלך ההליך. הנאמן בודק, הבנק מדווח, וזו עילה ישירה לפגיעה בהפטר או לביטול. אי דיווח על הכנסות, כולל עבודה צדדית או תמיכה כספית מהמשפחה, נחשף במהרה. פיגור בתשלומים החודשיים שנקבעו בצו. ויצירת חובות חדשים אחרי מתן הצו, שהיא עבירה מפורשת על תנאי ההליך.
ארבעה כללים, פשוטים לזכירה. עמדתם בהם שלוש שנים? ההפטר שלכם קרוב משאתם חושבים. ואם עשיתם משהו מהרשימה הזאת, אל תסתירו את זה מעורך הדין שלכם. כמעט כל דבר ניתן לטיפול, אבל רק כשהוא נמסר מראש ולא מתגלה בחקירה.
האם הסדר חוב מחוץ לחדלות פירעון עדיף כשיש רקע של הימורים?
לפעמים כן, ואני לא אומרת את זה כדי להצדיק את קיומו של משרדי, אלא מפני שזו האמת המקצועית. הסדר נושים, בין בהליך של הסדר חוב לפי סעיף 321 לחוק ובין במשא ומתן פרטני מול הבנקים, מציע יתרונות משמעותיים כשהנסיבות מתאימות. אין חקירת יכולת פולשנית, אין סיכון ששופט יקבע חוסר תום לב, והסודיות ביחס למשפחה ולמעסיק נשמרת יותר.
| קריטריון | הליך חדלות פירעון מלא | הסדר חוב מחוץ להליך |
|---|---|---|
| משך | עד כשלוש שנים בדרך כלל | גמיש, לפי ההסכם עם הנושים |
| התאמה כשיש חובות הימורים | מתאים גם ללא הכנסה יציבה, דורש הוכחת תום לב ושיקום | מתאים בעיקר עם מקור מימון חיצוני או הכנסה יציבה |
| חקירת הנאמן | קיימת, כולל עבר עסקאות אשראי | אינה קיימת כמעט |
| הפטר מלא | כן, בהתאם להתנהלות | רק אם ההסדר כולל מחיקת יתרת החוב |
| חיסרון מרכזי | פומביות יחסית ורף ראייתי מחמיר | תלוי בהסכמת כל הנושים, נוטה לקרוס בפיגור בתשלום |
מתי זה מתאים? כשיש בן משפחה שמוכן לסייע בהון חלקי, או הכנסה יציבה שמאפשרת פריסת תשלומים ריאלית שהנושים יסכימו לה. כשאין שני אלה, הליך חדלות פירעון הוא בדרך כלל המסלול הנכון.
מה עושים כשהנושים מתנגדים להפטר בטענה להימורים?
התנגדות של בנק זה לא סוף הסיפור, זו תחילתו של דיון. קו ההגנה שלנו נבנה על כמה ראשים. חלוף הזמן מאז יצירת החוב, כשההימורים נפסקו לפני שנים. הצגת האשראי הקל שהבנקים עצמם העמידו ללא בדיקת יכולת החזר מספקת, וזו טענה שבתי המשפט קולטים יותר ויותר. אישורי השיקום והטיפול שמעידים שהדפוס הזה מאחורינו. ולבסוף, הטענה הכלכלית הפשוטה, שאין שום תועלת בלהשאיר חייב בהוצאה לפועל לכל חייו, בלי יכולת גבייה ממשית של הנושים ובלי תרומה למשק.
בדיון עצמו ההכנה קובעת הכול. חייב שמגיע מוכן, עם תיק ראיות מסודר ועם עורך דין שמכיר את השופטים ואת הנאמנים, יוצא מהאולם בתוצאה אחרת לגמרי.
שאלות ותשובות
האם בית המשפט ידע שהחובות שלי נוצרו מהימורים?
בסבירות גבוהה מאוד. הנאמן מקבל דפי חשבון מלאים, פירוט עסקאות אשראי ונתונים ממערכת נתוני האשראי, והעברות לאתרי הימורים ומשיכות מזומן חוזרות נראות שם בעין. השאלה האמיתית היא לא אם זה יתגלה, אלא אם זה יתגלה ממכם או מהחקירה. גילוי מרצון נחשב לשיתוף פעולה. גילוי בחקירה נחשב להסתרה.
הימרתי גם אחרי שהוגשה הבקשה, האם איבדתי את הסיכוי להפטר?
לא בהכרח, אבל מצבכם החמיר משמעותית. המשך הימורים במהלך ההליך היא אחת העילות הברורות לפגיעה בהפטר ואף לביטול ההליך. הצעד הדחוף הוא להפסיק מיד, לגלות זאת לעורך הדין שלכם, ולהציג מעכשיו מסלול שיקום מתועד. כל הימור נוסף מקטין את הסיכויים, וכל חודש של התנהלות נקייה מגדיל אותם.
כמה זמן לוקח הליך חדלות פירעון כשמקור החוב בהימורים?
בדרך כלל עד שלוש שנים של צו תשלומים חודשי, 36 תשלומים, ואחריהם ההפטר ומחיקת הרישום. מקור החוב אינו מאריך את התקופה כשלעצמו. מה שמאריך אותה הוא התנגדויות נושים שלא טופלו, פיגורים בתשלומים או התנהלות שמעלה שאלות של תום לב.
האם חוב לאתר הימורים בלתי חוקי או לשוק האפור נכלל בהליך?
חוב לנושה קיים ניתן לכלול בהליך גם אם הנושה פועל באפור, ובתי המשפט התמודדו עם מקרים כאלה. חשוב לדווח עליו כמו על כל חוב אחר, בדיוק בגלל שהסתרתו, ולא גובהו, היא שמזיקה. הפרטים המדויקים של כל מקרה כזה נבחנים בנפרד, וכאן בדיוק נדרשת עזרה מקצועית לפני הגשת הבקשה.
האם צריך להתחיל טיפול בהתמכרות לפני שמגישים את הבקשה?
אם הנסיבות מאפשרות, כן, ובהחלט. חצי שנה של טיפול מתועד לפני פתיחת ההליך משנה את כל התמונה שבית המשפט רואה. חייב שמגיע כבר בתוך תהליך טיפולי מוכיח שינוי אמיתי, ולא הבטחה לשינוי. אם הלחץ הכלכלי דוחק, ניתן לפתוח את ההליך ולהתחיל טיפול במקביל, אבל אסור לדחות את הטיפול עצמו.
לסיכום
הסתבכות מהימורים אינה סוף החיים, ואינה סוגרת את הדלת להפטר. החוק בישראל מציע נתיב מוסדר ליציאה מהבור, לרוב החייבים עד שלוש שנים של תשלומים חודשיים ואחריהן מחיקת החובות. התנאים פשוטים וברורים. עצירה מלאה של ההימורים, דיווח אמת לנאמן מהיום הראשון, טיפול מתועד בהתמכרות, ועמידה קפדנית בצו התשלומים. ראיתי מנהלים, אמהות חד הוריות, קבלנים ועובדי מדינה שהגיעו בשפל הגמור של חייהם ויצאו מההליך עם הפטר מלא וחיים חדשים ללא חובות. הצעד הראשון הוא תמיד אותו צעד, להפסיק להמר היום, לאסוף את כל הניירת גם החלקים המביכים, ולשבת עם עורך דין שמתמחה בחדלות פירעון כדי לבחור את המסלול הנכון.

אודות הכותבת
עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד / נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
