
עוסק מורשה שסוגר חודש עם 90,000 ש"ח חוב למע"מ, 40,000 ש"ח לספקים, משכנתא שרובצת על דירת המגורים, ופנקס צ'קים שכבר חזר פעמיים. הוא בטוח שאיבד הכול. אני פוגשת את האדם הזה כמעט מדי שבוע, ואני אומרת לו את אותו דבר בדיוק: זה לא סוף הסיפור. הליך חדלות הפירעון ליחיד עוסק מורשה, עוסק פטור ופרילנסר מציע מסגרת משפטית שמרחיקה את הנושים מהתמונה ומאפשרת לבנות מסלול יציאה אמיתי. המאמר הזה מסביר כיצד הוא עובד בפועל, מה מגנים עליכם ומה לא, ואיך מכינים תיק שמצליח.
במשך שנים ייצגתי את המדינה. הייתי מנהלת מיוחדת מטעם הכונס הרשמי, כלומר עמדתי בצד שמולו עומד החייב. היום אני בצד שלכם, ואני יכולה לומר בוודאות מלאה: אני מכירה את המערכת מבפנים, ואני יודעת בדיוק היכן הסכנות והיכן ההזדמנויות.
זמן קריאה: 7 דקות
עיקרי הדברים
- עוסק מורשה ועוסק פטור אינם יישות משפטית נפרדת מבעליהם, ולכן חובות עסקיים ואישיים נכנסים יחד להליך אחד.
- רף החוב המינימלי לפתיחת הליך חדלות פירעון ליחיד עומד על כ-17,482 ש"ח בלבד. גובה המחזור אינו קובע.
- ניתן להמשיך לעבוד כעצמאי בזמן ההליך, בכפוף לאישור ולתנאים שנקבעו על ידי הממונה או בית המשפט.
- חובות מס שנוצרו מתוך קריסה עסקית רגילה, ולא ממרמה, ניתנים להסדר ולקבלת הפטר חלקי או מלא.
למה אצל עצמאי החוב העסקי והאישי נכנסים לאותו סל
זו הנקודה שהכי חשוב להפנים, ולרוב היא זו שמפילה אנשים. עוסק מורשה או עוסק פטור אינם יישות משפטית נפרדת. אין "מסך התאגדות" כמו בחברה בע"מ. אתם והעסק שלכם הם אותו אדם בדיוק.
המשמעות חדה. חוב לספק, חוב שכירות על המשרד, חוב למע"מ ולמס הכנסה, ולצידם המשכנתא וההלוואה הפרטית, כולם נכנסים לאותו סל אחד. אין הפרדה. בדיוק בגלל זה הליך חדלות הפירעון לעצמאי אינו עונש אלא מסגרת משפטית שמרחיקה את הנושים מהתמונה ומאפשרת לכם לנשום, לבנות מסלול יציאה, ובסופו לפתוח דף חדש בחיים. החוק שמסדיר את כל זה הוא חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018, והרוח שלו שיקומית מהיסוד.
פשיטת רגל עצמאי וחדלות פירעון: אותו הליך, גישה אחרת לחלוטין
אנשים מחפשים בגוגל "פשיטת רגל עצמאי", ואני מבינה למה. המונח הזה מושרש בתודעה כבר עשרות שנים. אבל מבחינה משפטית הוא כבר לא קיים בנוסחו הישן.
בשנת 2018 נכנס לתוקף חוק חדלות פירעון ושיקום כלכלי, שהחליף את פקודת פשיטת הרגל המנדטורית הישנה. השינוי אינו רק שינוי שם. זהו שינוי פילוסופי עמוק. במקום תפיסה מענישה ומביישת שראתה ב"פושט רגל" כישלון, החוק החדש רואה בבעל עסק שנקלע לחובות אדם שצריך להחזיר אותו לפעילות יצרנית במשק, מהר ככל האפשר. בקצרה: אותו הליך, גישה אחרת לחלוטין.
מי נחשב עצמאי בהליך, ולמה גובה המחזור לא קובע
עוסק מורשה, עוסק פטור, פרילנסר שעובד מהבית ומוציא חשבוניות, בעל מקצוע חופשי. כולם נכנסים תחת אותה קטגוריה משפטית של "יחיד" בהליך חדלות פירעון.
וכאן הפתעה שרבים לא יודעים: גובה המחזור של העסק אינו רלוונטי לשאלה האם תוכלו לפתוח הליך. מה שקובע הוא האחריות המשפטית האישית של בעל העסק. עוסק שמחזורו מיליון ש"ח בשנה ועוסק פטור צנוע נכנסים שניהם לאותו מסלול של יחידים. רק חברה בע"מ עוברת מסלול אחר לגמרי, של פירוק תאגידי, משום שהיא יישות נפרדת מבעליה. אתם, כעצמאים, אינכם.
כמה חוב צריך כדי לפתוח תיק, והמספר שמפתיע כמעט כל אחד
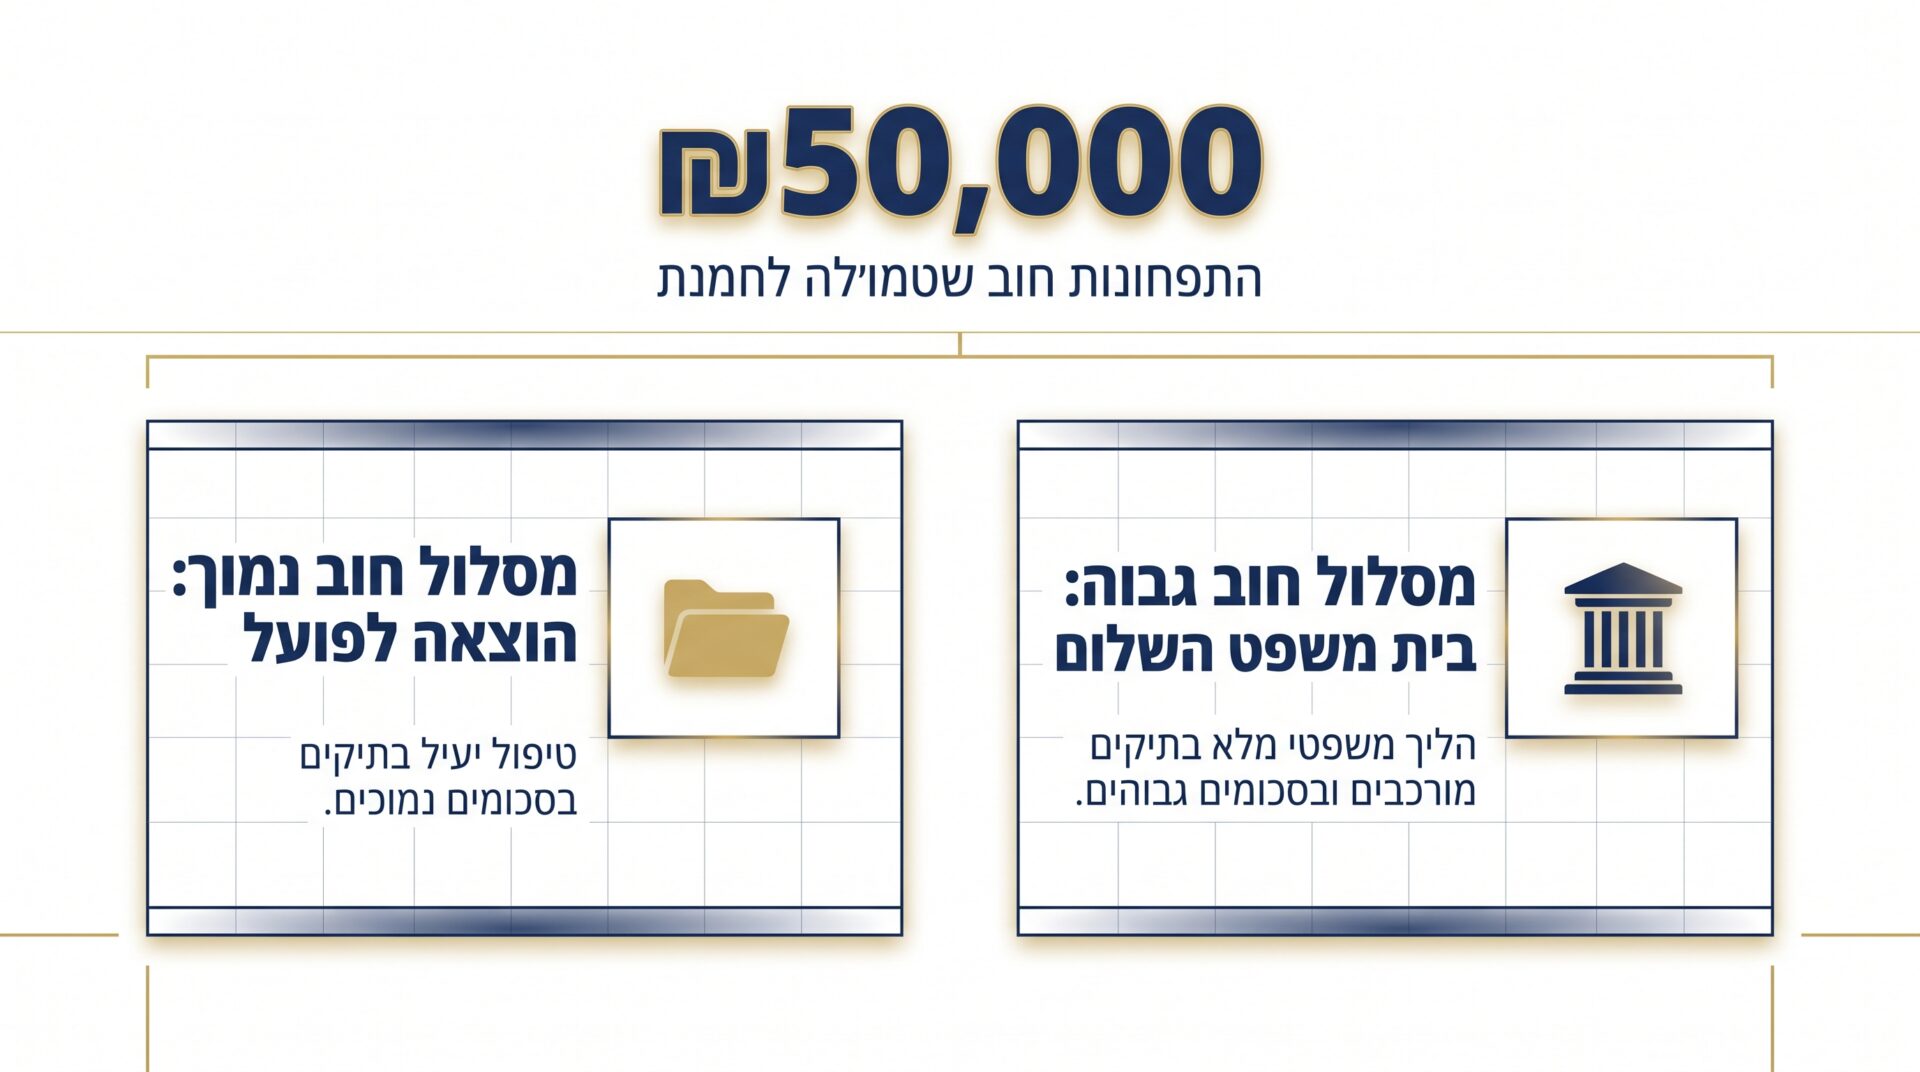
הנה נתון שמפיל לאנשים את הלסת. רף החוב המינימלי לפתיחת הליך חדלות פירעון ליחיד עומד על כ-17,482 ש"ח בלבד. לא מאות אלפים. סכום שעוסק ממוצע יכול לצבור בחודש או חודשיים של מע"מ שלא שולם.
גובה החוב הוא שקובע לאיזה גוף מגישים את הבקשה ובאיזה מסלול ההליך מתנהל. את ההגדרות הרשמיות והעדכניות ניתן למצוא באתר הממונה על הליכי חדלות פירעון ושיקום כלכלי. ההבחנה בין שני המסלולים היא קריטית, ולכן בואו נפרק אותה.
מסלול חובות גבוהים: מול הממונה ובית משפט השלום
כאשר החובות עוברים את הרף הגבוה, הבקשה מוגשת לממונה על הליכי חדלות פירעון במשרד המשפטים, והתיק מועבר לדיון בבית משפט השלום. זהו המסלול המפוקח יותר, עם דרישות דיווח הדוקות ונאמן שמלווה את התיק לאורך כל הדרך. הפיקוח גבוה, אך כך גם ההגנה שתקבלו.
מסלול חובות בסכום נמוך: בלשכת ההוצאה לפועל
כשמדובר בחובות נמוכים יותר, ההליך מתנהל בלשכת ההוצאה לפועל. היתרון לעצמאי ברור: פחות בירוקרטיה, פתרון מהיר יותר, ומורכבות נמוכה משמעותית. מי שזכאי למסלול הזה לרוב יוצא לדרך חדשה בקצב מהיר יותר.
מה חייב להיות מסודר לפני שמגישים בקשה
בקשה לצו פתיחת הליכים נשענת על דבר אחד מעל הכול: שקיפות מלאה. הדו"ח על הנכסים והחובות חייב להיות אמין עד הפרט האחרון. גילוי חלקי או "שכחה" של נכס מסוים עלולים להתפרש כחוסר תום לב, ולהביא לביטול ההליך כולו. זו הטעות שהכי כואב לי לראות.
עצמאי שמגיע מוכן עם דוחות רווח והפסד, העתקי שומות מס הכנסה, פירוט חובות מע"מ ומס הכנסה, תדפיסי חשבון בנק עסקי ופרטי לשלושת החודשים האחרונים, דיווחים לביטוח לאומי ורשימת נכסים ומלאי, חוסך לעצמו חודשים. אני עוזרת לעשות בזה סדר, אבל הבסיס חייב להיות אמת.
איך מציגים הכנסות לא יציבות של פרילנסר
שכיר מביא תלוש. פרילנסר מביא חודש של 30,000 ש"ח ולצידו חודש של 4,000 ש"ח. איך משקפים את זה? באמצעות ממוצעים שנתיים ודוחות רבעוניים חתומים על ידי רואה חשבון או יועץ מס. הצגה נכונה של הכנסה עונתית או מבוססת פרויקטים מונעת עיוות של תוכנית הפירעון העתידית, ומבטיחה שהתשלום החודשי שייקבע יהיה ריאלי ולא חונק.
לא בטוחים מה המסלול הנכון עבורכם?
שיחת ייעוץ ראשונית תאפשר לבחון את המצב הספציפי שלכם ולהבין אם הליך חדלות פירעון מתאים, ואיזה מסלול ישרת אתכם נכון.
מה קורה ביום שמתקבל צו פתיחת הליכים
הרגע שבו ניתן הצו הוא הרגע שבו הלחץ נעצר. ממש פיזית. עיכוב הליכים אוטומטי נכנס לתוקף: עיקולים על חשבון הבנק מוקפאים, פקודות מאסר נעצרות, עיקולי משכורת ונכסים נבלמים, וריביות הפיגורים שתפחו בקצב מטורף פשוט מפסיקות לרוץ.
זו אחת הנקודות שבהן הניסיון שלי כמי שעמדה בצד של המדינה משחק לטובתכם. אני יודעת באיזה קצב נכנס הצו, ויודעת לדחוף לקבלתו במהירות, לעיתים תוך שבועיים עד שישה שבועות. במקביל נכנס לתמונה הנאמן, הגורם שיחקור את מצבכם הכלכלי וימליץ על תוכנית הפירעון.
כמה זמן לוקח ההליך, ומה מאריך אותו שלא לצורך
בעל עסק רוצה לדעת מתי זה נגמר. הנה הציר הריאלי.
| שלב | משך זמן טיפוסי | מה קורה בו |
|---|---|---|
| תקופת הביניים | כ-12 חודשים | מצו פתיחת ההליכים ועד קביעת תוכנית השיקום. הנאמן חוקר, נושים מגישים תביעות חוב. |
| תקופת התשלומים | כ-36 חודשים | תשלום חודשי קבוע על פי התוכנית, עד לקבלת ההפטר. |
| סה"כ עד הפטר | כ-4 שנים בממוצע | פתיחת דף חדש וחיים ללא חובות. |
ומה מאריך את ההליך או הורג אותו? אי הגשת דוחות חודשיים בזמן, אי שיתוף פעולה עם הנאמן, ומעל הכול: יצירת חובות חדשים. אל תיתנו לסחבת מיותרת לעכב אתכם.
האם אפשר להמשיך לעבוד כעצמאי בזמן ההליך
זו השאלה הראשונה שכל בעל עסק שואל אותי, ובצדק. למרות הסטיגמה, החוק מאפשר תחת תנאים מסוימים להמשיך להפעיל עסק עצמאי בזמן ההליך, כדי לייצר הכנסה למחיה ולתוכנית הפירעון.
התנאים לאישור המשך עיסוק מהממונה או מבית המשפט הם שלושה: שהעסק רווחי, שאינו מייצר חובות חדשים, ושהמשך פעילותו מועיל לקופת הנאמן יותר מסגירתו ומעבר שלכם לעבודה כשכיר. כשהמספרים מראים שהעסק מכניס יותר ממה שעולה, האישור מגיע.
באילו מקצועות קל יותר לקבל אישור המשך פעילות
מתכנת, מעצב, יועץ, בעל מקצוע חופשי שנותן שירות. מי שאין לו מלאי יקר, סיכוני אשראי או תקורות ענק של שכירות ומכונות, מקבל אישור בקלות רבה יותר. עסק תעשייתי או קמעונאי מורכב, עם מלאי גדול והוצאות קבועות כבדות, ייבחן בקפדנות רבה יותר.
מה עושים עם ההוצאות העסקיות השוטפות
תוכנות, רכב עבודה, שכר רואה חשבון. כל אלה הוצאות עסקיות לגיטימיות, אך הנאמן בוחן כל אחת מהן בקפידה כדי לוודא שאינה משמשת מסווה למשיכת כספים אישית אסורה מקופת חדלות הפירעון. ניהול נקי ושקוף של ההוצאות הוא לא המלצה, הוא תנאי.
לפתוח עוסק מורשה חדש בזמן ההליך, מותר?
נניח שאתם באמצע הליך וצץ לקוח חדש שמבקש חשבונית. ברירת המחדל בחוק מגבילה פתיחת עוסק חדש, אבל זה בהחלט לא חסום. ניתן להגיש בקשה מיוחדת ומנומקת לממונה או לבית המשפט.
וכאן הגיון המערכת עובד לטובתכם. המדינה מעדיפה שתעבדו, תשתכרו ותשלמו מסים כחוק, מאשר שתעבדו שלא כחוק. לכן, תחת פיקוח הדוק שכולל הגבלת פנקסי צ'קים ואשראי, יינתן על פי רוב אישור לפתיחת עוסק מורשה או פטור לצורך פרנסה מוגדרת.
מה קורה לחשבון הבנק, לאשראי ולצ'קים
מהרגע שניתן הצו, אתם עוברים לחשבון בנק ביתרת זכות בלבד. בלי מסגרת עו"ש, בלי כרטיסי אשראי רגילים. במקומם נכנס כרטיס דביט בחיוב מיידי. זה נשמע מגביל, אבל זו בדיוק ההגנה: אי אפשר לצבור חוב חדש על מה שאין לכם.
איך מנהלים תזרים של עסק בלי אשראי בנקאי
מעבר לעבודה על בסיס מזומן, דרישת מקדמות מלקוחות לפני תחילת עבודה, וניהול תקציב הדוק בלי הסתמכות על הלוואות גישור. הרבה עצמאים מגלים, לתדהמתם, שהעסק שלהם דווקא בריא יותר כשהוא רץ על תזרים אמיתי ולא על אשראי מתגלגל.
מה קורה לצ'קים דחויים שניתנו בעבר
צ'קים שמסרתם לספקים ועומדים להיפרע נכנסים אף הם להליך כחלק מהחובות. חוק שיקים ללא כיסוי משפיע ישירות על מצב החשבון ועל הגבלתו, ועל דירוג האשראי שלכם. הבשורה הטובה: הרישום נמחק כעבור שבע שנים, וההליך הוא תחילת הספירה לאחור לדף נקי.
לוקחים לי את כל הציוד? מה החוק באמת מגן עליו
בעל מקצוע מפחד שיגיעו ויקחו לו את המחשב, את הכלים, את הרכב. אז קחו נשימה. החוק מגן על "כלי עבודה" המשמשים אתכם לפרנסה, עד לתקרת שווי מוגדרת. מחשב נייד למתכנת, כלי עבודה ידניים לבעל מקצוע, ציוד חיוני, כל אלה ברגיל אינם ממומשים.
רכב עבודה הוא סיפור עדין יותר. טנדר של קבלן עשוי להיחשב כלי חיוני שאין לממשו, בעוד רכב יוקרה יימכר כמעט בוודאות לטובת פירעון החובות. זו אחת הנקודות שבהן ליווי נכון עושה הבדל של עשרות אלפי שקלים.
חובות למע"מ, מס הכנסה וביטוח לאומי, האם נמחקים?
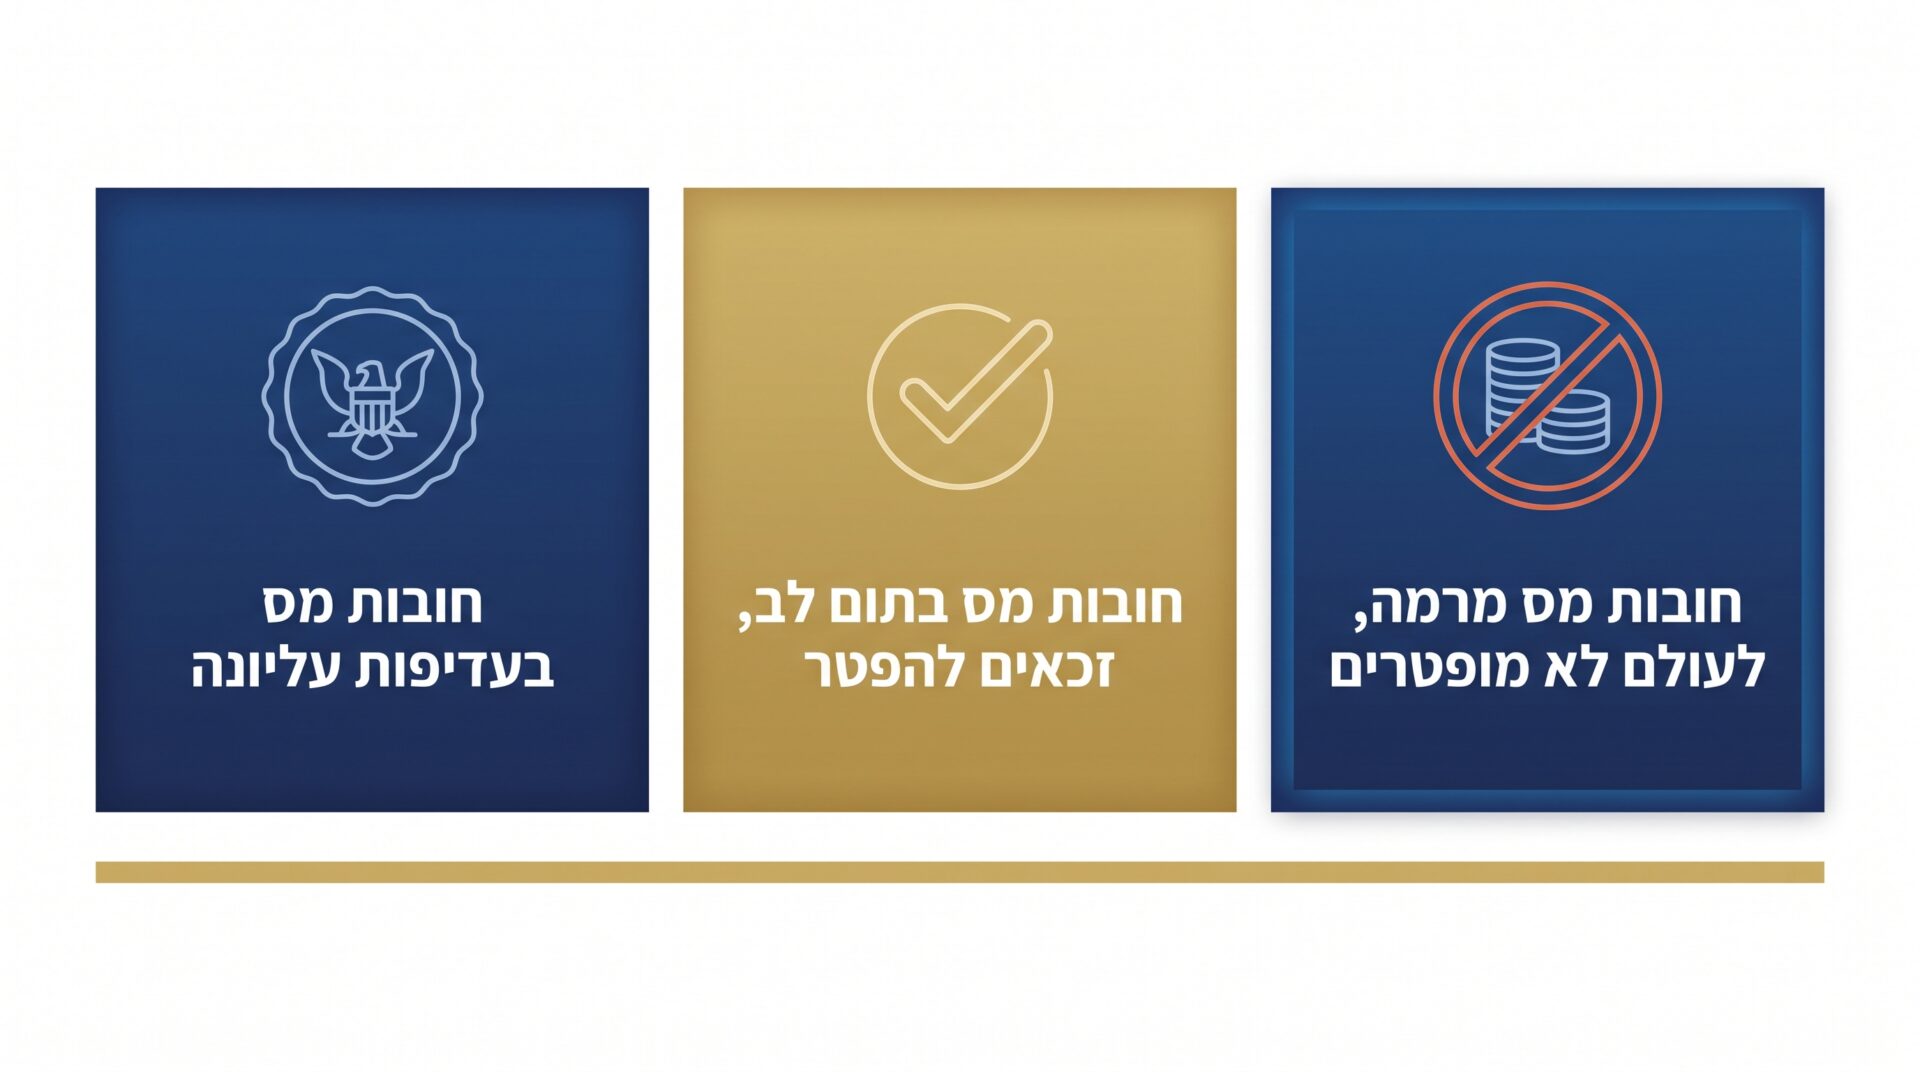
זה המאפיין המובהק של קריסת עסק קטן: חוב כבד לרשויות. חובות מס מסוימים נהנים ממעמד של דין קדימה, כלומר משולמים לפני נושים רגילים. אבל זה לא אומר שאינם ברי הסדר.
חוב מס שנוצר מתוך מרמה לעולם אינו נמחק. אבל חוב מס שנוצר עקב קריסה עסקית רגילה נכנס להליך, וניתן לקבל עליו הפטר חלקי או מלא במסגרת תוכנית הפירעון. ההבדל בין שני המצבים הוא ההבדל בין יציאה לחירות לבין תיק שמתפוצץ.
חוב עבר מול חוב חדש: ההבדל שמכריע הכול
חובות שנוצרו לפני מתן הצו נכנסים להסדר. חובות מס חדשים, מיום הצו והלאה, אסורים בהחלט. צבירת חוב מס חדש פירושה פגיעה אנושה בהליך וסכנה ממשית לביטול התיק. זו לא דרישה פורמלית, זה קו אדום.
טעויות דיווח שמנפחות את החוב לרשויות
כשלעוסק חסרים דוחות, מס הכנסה ומע"מ עורכים שומה לפי מיטב השפיטה, שלרוב מנפחת את החוב הרבה מעבר למציאות. הגשת דוחות מותאמים וסגירה מסודרת של התיקים לפני הגשת הבקשה מונעת ניפוח פיקטיבי, ומקטינה את החוב האמיתי שאיתו נכנסים להליך. זו עבודת הכנה שמשתלמת פי כמה.
הסדר נושים מול חדלות פירעון מלאה: מה מתאים לכם
לא תמיד צריך הליך מלא. לעיתים אפשר להגיע להסדר נושים לפי פרק י' לחוק, בלי צו חדלות פירעון בכלל. הנה ההשוואה.
| פרמטר | הסדר נושים (פרק י') | חדלות פירעון מלאה |
|---|---|---|
| מהירות | גבוהה, גמיש מול נושים | כ-4 שנים עד הפטר |
| הגבלות | מינימליות | הגבלות מהותיות בזמן ההליך |
| פגיעה בדירוג אשראי | קלה יחסית | משמעותית, נמחק כעבור שבע שנים |
| תנאי כניסה | דורש הון נזיל או מימון חיצוני | אינו דורש הון ראשוני |
הסדר נושים מאפשר הסכמות מהירות וגמישות מול בנקים וספקים, אך הוא דורש הון נזיל ראשוני או מקור מימון, למשל עזרת משפחה, כדי להציע לנושים דיבידנד אטרקטיבי בתמורה למחיקת היתרה. מי שאין לו את ההון הזה, מסלול חדלות הפירעון המלא הוא הדרך. אני בוחנת עם כל לקוח איזה מסלול נכון לו, לא איזה מסלול נוח לי.
למה לא כדאי לעבור את זה לבד
עצמאי שמנסה לעבור את ההליך לבדו נופל שוב ושוב באותן מלכודות: דיווח לא תקין שמתפרש כחוסר תום לב, הגדרה שגויה של הוצאות עסקיות, והסתבכות מחודשת עם שלטונות המס. כל אחת מהן יכולה לבטל את ההליך ולהחזיר אתכם לנקודת ההתחלה, רק עם פחות כוחות.
אני חברת לשכת עורכי הדין משנת 2009, עם מעל 15 שנות ניסיון, ובעלת תארים במשפטים ובמנהל עסקים. הניסיון שלי כמנהלת מיוחדת מטעם הכונס הרשמי נותן לי יתרון שקשה לתאר: אני יודעת בדיוק איך הצד השני חושב, מה הוא מחפש, ואיפה הוא מחמיר. אני עושה סדר במסמכים, מורידה את החרדה, בונה אסטרטגיית יציאה מותאמת אישית, ומביאה אתכם לדף נקי במהירות המרבית.
שאלות ותשובות
עוסק מורשה ועוסק פטור אינם מוגנים מאחורי מסך התאגדות, ולכן חובות עסקיים ואישיים נכנסים יחד להליך חדלות פירעון אחד. רף הכניסה נמוך מכפי שרוב האנשים מבינים. הצו שמתקבל עוצר את כל ההליכים נגדכם, ואחריו מתחילה תקופה של כ-4 שנים שמסתיימת בצו הפטר ובחיים ללא החובות שהכבידו עליכם. ניתן להמשיך לעבוד בזמן ההליך, בכפוף לתנאים, ואפשר להסדיר גם חובות לרשויות המס שנוצרו מקריסה עסקית רגילה. ההכנה לפני הגשת הבקשה קריטית, השקיפות היא תנאי יסוד, וליווי נכון חוסך חודשים ועשרות אלפי שקלים.

אודות הכותבת
עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד / נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
