
השאלה שאני שומעת מלקוחות בשבועות שאחרי קבלת ההפטר היא כמעט תמיד אותה שאלה, "עכשיו מה?". אנשים מגיעים אליי אחרי שנים של טלפונים מנושים, עיקולים, צווי תשלום וחקירות אצל נאמן, ופתאום, עם צו ההפטר ביד, הם נמצאים בפני חלל ריק. ההגבלות הוסרו, אבל הבנק עדיין מסתכל עליהם בחשדנות. חברות האשראי דוחות אותם. והפחד הכי גדול הוא לא מהעבר, אלא מהחזרה אליו. בשנים שבהן ייצגתי מנהלים מיוחדים מטעם הכונס הרשמי ראיתי בדיוק מה מפיל חייבים בשנים שאחרי ההליך, והיום, מהצד של החייבים עצמם, אני יודעת גם מה מחזיק אותם על הרגליים. המאמר הזה הוא התשובה שלי לשאלה הזו, ובו תמצאו מה נמחק ומה נשאר, תוכנית פעולה לשלושים הימים הראשונים, איך פותחים חשבון בנק, מתי חוזר כרטיס האשראי, ומה בודקים הבנקים לפני משכנתא.
זמן קריאה: 5 דקות
עיקרי הדברים
- צו ההפטר מוחק את מרבית החובות, אבל לא את כולם. חובות מזונות, קנסות, חוב שנוצר במרמה וחובות שנוצרו אחרי פתיחת ההליך אינם מופטרים.
- היעד הראשון אחרי ההפטר הוא חשבון עו"ש ביתרת זכות בלבד, ובנק ישראל מחייב את הבנקים לבחון כל בקשה כזו לגופה.
- כרטיס אשראי רגיל ומשכנתא הופכים ריאליים בדרך כלל אחרי שנתיים עד ארבע שנים של התנהלות נקייה ורציפה.
- הגורם החזק ביותר בשיקום הדירוג הוא חלוף הזמן בשילוב התנהגות נקייה, והוא עובד לטובתך באופן אוטומטי.
מה באמת משתנה ביום שאחרי קבלת צו ההפטר
ראשית, התשובה הישירה. קבלת צו ההפטר מסיימת את ההגבלות המשפטיות שהוטלו עליך במסגרת ההליך ומוחקת את מרבית החובות שנכללו בו. זו נקודת סיום אמיתית, ולא סחבת של ההליך עוד שנים. אבל, וזה אבל משמעותי, הצו הזה הוא גם נקודת הפתיחה של השיקום הכלכלי האמיתי, זה שאף פקיד בנק לא יעשה בשבילך. במהלך ההליך ניהלו את חייך הנאמן ובית המשפט, החליטו כמה תשלם, למי ומתי. אחרי ההפטר אתה חוזר להיות המנהל של הכסף שלך, עם כל מה שזה אומר.
מבחינה מנטלית מדובר במעבר חד, ממצב של הישרדות תחת פיקוח למצב של ניהול פיננסי עצמאי ואחראי. ויש כאן גם טעות נפוצה שאני נתקלת בה שוב ושוב. אנשים מפרשים את מחיקת החובות כאילו נוצר להם הון עצמי. לא נוצר. ההפטר מנקה את הלוח, הוא לא כותב עליו כלום. את הכתיבה מחדש, את בניית האמון הפיננסי מול הבנקים ומערכת האשראי, אתה עושה לבד, צעד אחרי צעד, בשנים הקרובות.
האם ההפטר מוחק את כל החובות? לא, וכדאי שתדע בדיוק מה נשאר
לא כל חוב נמחק באופן אוטומטי, וזו הסתייגות שחוזרת בפסיקה ובחוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018. חובות מזונות לא מופטרים, כמו גם קנסות ותשלומים עונשיים מכוח פסק דין פלילי או חוק. חוב שנוצר במרמה לא נמחק. וחובות שנוצרו אחרי מתן הצו לפתיחת ההליכים, למשל הלוואה שלקחת בתקופת הביניים או חיובים שוטפים חדשים, הם ממילא מחוץ לתחום ההפטר וצריך לסלק אותם עצמאית.
מה שאני אומרת לכל לקוח ביום קבלת הצו הוא דבר אחד. קרא את נוסח הצו שניתן בתיק שלך, שורה אחרי שורה. בית המשפט יכול לקבוע סייגים ייעודיים, הן לגבי חובות ספציפיים והן לגבי תקופה מסוימת. צו ההפטר הוא מסמך אישי, ולא תבנית אחידה. מי שמניח שהכול נמחק בלי לבדוק, מוצא את עצמו פתאום עם הודעת חוב מחייבת שנה אחרי. אל תהיה האיש הזה.
שלושים הימים הראשונים אחרי ההפטר, תוכנית פעולה מדויקת
בפרקטיקה שלי ראיתי שמה שקורה בחודש הראשון אחרי ההפטר קובע במידה רבה את המסלול של שנתיים-שלוש הבאות. לכן בניתי ללקוחות שלי תוכנית פעולה קצרה ומחייבת לשלושים הימים הראשונים, ואני משתפת בה גם אותך.
השלב הראשון הוא איסוף עותק חתום ורשמי של צו ההפטר ומסמכי סגירת התיק. זה המסמך שילווה אותך בכל פנייה לבנק, לחברת אשראי ולכל גוף שמבקש לראות הוכחה שההליך הסתיים. השלב השני הוא בדיקה שכל ההגבלות והעיקולים בוטלו בפועל בלשכות רשות האכיפה והגבייה ובמערכות הממוחשבות. רישום שלא עודכן ממשיך לעבוד נגדך גם כשהוא לא תקף. השלב השלישי הוא בדיקת סטטוס מול מערכות הממונה על הליכי חדלות פירעון ועדכון הגופים הפיננסיים שמולם אתה מתנהל.
השלב הרביעי הוא ייצוב חשבון העובר ושב על בסיס יתרת זכות בלבד, כלומר חשבון שעובד רק עם כסף שקיים בו בפועל. והשלב החמישי, שהוא הקשה מכולם מבחינה נפשית, הוא הקפאה של כל התחייבות כספית משמעותית או בקשת אשראי לתקופה של לפחות תשעים יום. שלושה חודשים של שקט פיננסי מוחלט. זה לא עונש, זה ניקוי מערכות. מי שקופץ מיד לבקש הלוואה "כי עכשיו אפשר", מזיק לעצמו פעמיים. פעם בסירוב שיקבל, ופעם ברישום הפנייה במאגר נתוני האשראי.
שיקום כלכלי אחרי הפטר זה לא מחיקת חובות, זה התנהגות
ההליך המשפטי מעניק הגנה, אבל מה שקובע אם תישאר מחוץ למעגל החובות זו ההתנהלות היום-יומית שלך. בית המשפט נותן צו שיקום כלכלי במסגרת הדיון המשפטי, אבל היישום שלו נעשה אצלך במטבח, בקופה של הסופר ובאפליקציה של הבנק. אף שופט לא יבוא לבדוק אם נשארת בתזרים חיובי.
יש שלושה עוגנים שאני מציבה מול כל לקוח. עוגן ראשון, תזרים חיובי, כלומר הכנסות שעולות על ההוצאות, חודש אחרי חודש, בלי יוצאים מן הכלל. עוגן שני, תקציב חודשי מנוהל ומבוקר, שנכתב ולא נמצא בראש. עוגן שלישי, קרן ביטחון, כלומר חיסכון חירום שנבנה בהדרגה ומכסה לפחות שלושה חודשי הוצאות. שלושת העוגנים האלה הם ההבדל בין מי שסיים את ההליך לפני חמש שנים והיום קונה דירה, לבין מי שמצא את עצמו בפתחו של הליך שני. ראיתי את שניהם.
בפועל, ניהול תקציב נכון אחרי הפטר עובד בשיטת הקצאה ייעודית. בכל חודש, מיד עם כניסת המשכורת, מקציבים את הכסף לקטגוריות מוגדרות מראש, דיור, מזון, תחבורה, תקשורת וחיסכון. כל קטגוריה מקבלת את התקציב שלה ולא להפך, כלומר לא קונים ואז בודקים כמה נשאר. ההקצאה היא הגבול.
פתיחת חשבון בנק אחרי הפטר, במה לבקש ובאילו מסמכים להגיע
המטרה הראשונה שלך ביום שאחרי ההפטר היא חשבון עו"ש בסיסי ביתרת זכות, בלי מסגרת משיכת יתר ובלי פנקסי צ'קים. זה נשמע צנוע, אבל זה בדיוק מה שצריך. לסניף מגיעים עם תעודת זהות וספח, עם צו ההפטר המקורי והמאושר, ועם אישורי הכנסה עדכניים, תלושי שכר או אישור על קצבה. בקשה לפתוח את החשבון על שם מי שההכנסה נכנסת אליו בפועל, ואת הצו ביד, לא בעוד שבוע.
בפגישה עצמה מבקשים כרטיס לחיוב מידי, דביט, שמחייב את החשבון ברגע הרכישה ולא בסוף החודש. זה מאפשר לנהל תשלומים שוטפים, כולל רכישות אונליין, בלי ליצור חובות חדשים ובלי להיכנס למסגרת אשראי שאינה קיימת. הוראות בנק ישראל בעניין פתיחת חשבון עו"ש ביתרת זכות מחייבות את הבנקים לבחון כל בקשה לגופה ואוסרות עליהם לקבוע כללים גורפים נגד קבוצות אוכלוסייה שלמות. הכוונה ברורה. גם מי שיצא עכשיו מהליך חדלות פירעון זכאי לחשבון בסיסי.
הבנק מסרב לפתוח חשבון? זו לא סוף הסיפור
סירוב של בנק לפתוח חשבון עו"ש בסיסי בשקלים, בגלל עבר של חדלות פירעון בלבד, אינו סירוב סביר. מה שכן נחשב סביר? חשד אמיתי להלבנת הון, התנהגות פוגענית או אלימה בסניף, או מידע קונקרטי שמצדיק זהירות. היסטוריה של חובות שהופטרו כדין היא לא סיבה כזו.
לבנק שמסרב יש חובה לתת את נימוקי הסירוב בכתב. מבקשים את הסירוב בכתב, במקום ובזמן. ואם הסירוב בלתי סביר, פונים קודם לנציב תלונות הציבור של אותו בנק, ואם לא נענית, ליחידת פניות הציבור של הפיקוח על הבנקים בבנק ישראל. המסלול הזה עובד, ובמקרים לא מעטים הבנק פשוט חוזר בו. אסור להתייאש.
חשבון ביתרת זכות מול חשבון רגיל, למה ההבדל קריטי דווקא עכשיו
חשבון ביתרת זכות הוא חשבון שבו כל פעולה מותנית בקיומו של כסף נזיל בפועל. אין מינוס, אין מסגרת, אין "נסגור את זה בסוף החודש". אם אין כיסוי, החיוב לא עובר. וזה בדיוק העניין.
| פרמטר | חשבון עו"ש רגיל | חשבון ביתרת זכות בלבד |
|---|---|---|
| מסגרת משיכת יתר | קיימת, בכפוף לאישור הבנק | אינה קיימת, חיוב רק מתוך יתרה קיימת |
| ריבית | ריבית מינוס גבוהה על יתרת חובה | אין יתרת חובה, אין ריבית שלילית |
| החזרות חיובים | אפשריות בשל חוסר כיסוי זמני | מנועות מראש, בזכות בדיקת כיסוי |
| התאמה לשנים שאחרי הפטר | מסוכן, מייצר נטייה לחזור למינוס | מומלץ, בונה משמעת תקציבית |
מעבר לצד המעשי יש כאן גם צד פסיכולוגי. מי שחי שנים עם מינוס קבוע מפתח אדישות לחוב. המינוס הופך להיות נוף קבוע. חשבון ביתרת זכות שובר את ההרגל הזה, כי כל שקל שיוצא הוא שקל שהיה קיים. ועוד דבר מעשי שחוסך תקלות. רכזו את כל הוראות הקבע והתשלומים הקבועים ליומיים-שלושה אחרי כניסת המשכורת. כך מבטיחים שתמיד יש כיסוי מלא, ושאף חיוב לא נופל בגלל תזמון.
רוצים לוודא שאתם עושים את הצעדים הנכונים אחרי ההפטר?
אני מלווה לקוחות מסיום ההליך ועד השיקום הכלכלי המלא, ביחס אישי ובליווי צמוד. אפשר לתאם שיחה בטלפון או להגיע למשרד ברעננה, ובה נעבור יחד על המסמכים, הרישומים ותוכנית הפעולה המתאימה למצבכם.
כרטיס אשראי אחרי הפטר, ציר זמן ריאלי בלי אשליות
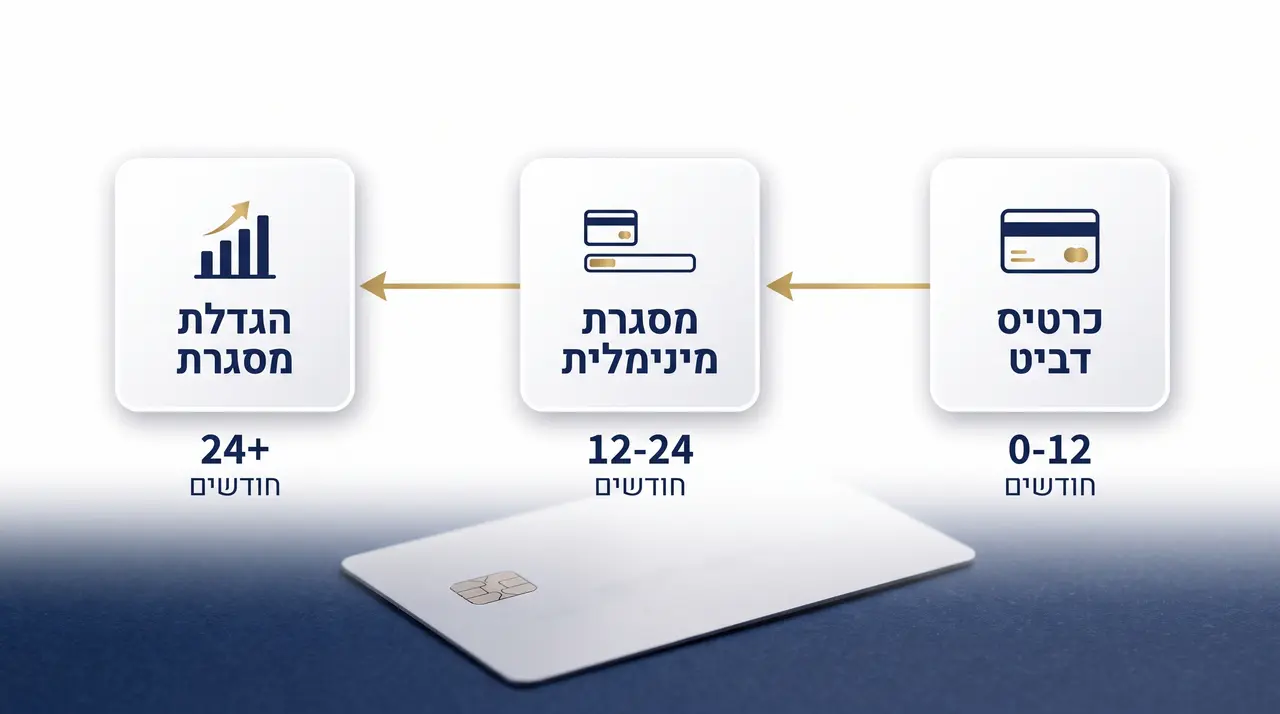
בואו נדבר בגובה העיניים. בנקים וחברות כרטיסי אשראי לא ימהרו להנפיק לך כרטיס אשראי רגיל עם חיוב נדחה מיד אחרי ההפטר. פרופיל הסיכון שלך, כפי שהוא נראה במערכת, עדיין נושא את הרישום. זה לא אישי, וזה גם לא נצחי.
| תקופה מיום ההפטר | כלי תשלום מומלץ | מה אפשר לבקש |
|---|---|---|
| 0 עד 12 חודשים | כרטיס דביט (חיוב מידי) או כרטיס נטען | רק חשבון ביתרת זכות, בלי בקשות אשראי |
| 12 עד 24 חודשים | דביט עם היסטוריה נקייה | כרטיס אשראי במסגרת מינימלית ומבוקרת |
| 24 חודשים ומעלה | שילוב הדרגתי | הגדלת מסגרת בהתאם להתנהלות, הלוואה מחושבת |
ועוד דבר שאנשים לא יודעים. לא מפזרים בקשות כרטיס אשראי מרובות בין חברות שונות "לראות מי יסכים". כל פנייה נרשמת במאגר נתוני האשראי, וצרור של פניות נדחות בחודשים סמוכים נראה בדיוק כמו מה שהוא, מצוקה. פנייה אחת, מחושבת, בזמן הנכון.
אשראי אחרי חדלות פירעון, איך לוקחים בלי ליפול שוב
כלל הברזל שלי הוא פשוט. לא לוקחים אשראי למימון צריכה שוטפת, בילויים או כיסוי גירעון חודשי. אם החודש לא מסתדר בלי הלוואה, ההלוואה רק תדחה את הבעיה לחודש הבא, בתוספת ריבית. זה בדיוק המנגנון שהכניס אנשים רבים להליך מלכתחילה.
מה שכן כדאי? אשראי מקדם. הלוואה קטנה ומחושבת שמיועדת להגדיל את כושר ההשתכרות שלך, למשל הכשרה מקצועית או רכב עבודה נחוץ, כזו שההחזר החודשי שלה לא עולה על 15% עד 20% מההכנסה הפנויה. הבדיקה הזאת נעשית על פנקס ומחשבון, לא על תחושת בטן. ואזהרה שאני חוזרת עליה בכל פגישה. היזהרו מהלוואות חוץ-בנקאיות בריביות נשך, אלו שמפרסמות "גם למוגבלים וגם אחרי פשיטת רגל". הן פונות בדיוק אל מי שאין לו אופציות, והן גובות עלויות של עשרות אחוזים בשנה. אלו לא פתרונות, אלו מלכודות. אשראי אחרי חדלות פירעון צריך לשרת אותך, לא להחזיר אותך לנקודת הפתיחה.
שיקום דירוג האשראי צעד אחרי צעד
שיקום כלכלי אחרי ההפטר הוא בראש ובראשונה שיקום של דירוג האשראי, והוא נעשה בארבעה שלבים מדידים. שלב ראשון, יציבות של שנים עשר חודשים לפחות, כלומר משכורת קבועה שנכנסת לחשבון, בלי תקלות ובלי חיובים שלא כובדו. שלב שני, פעילות מבוקרת, כלומר חשבונות שוטפים כמו חשמל, ארנונה ותקשורת שמשולמים בהוראות קבע שמכובדות תמיד בזמן. שלב שלישי, בקשת מסגרת אשראי בסיסית וקטנה מאוד, בסדר גודל של אלף עד אלפיים שקלים, ואי ניצול של יותר משלושים אחוזים ממנה. שלב רביעי, בדיקה תקופתית של דוח ריכוז הנתונים בבנק ישראל, פעם בשנה לפחות, כדי לוודא שהמידע שמופיע שם אכן משקף את המציאות.
מה הבנקים באמת מחפשים לראות
אחרי שנים בצד של המערכת, מטעם הכונס הרשמי, אני יכולה לומר לך בדיוק מה חתמי האשראי בודקים. ותק במקום עבודה והכנסה יציבה, היעדר מוחלט של אי-כיבוד חיובים, היעדר פניות תכופות להלוואות, וניהול רציף של יתרות חיוביות בעו"ש. זה הכול. אין פה סוד גדול, יש פה התמדה. הפעולות הצנועות האלה, חודש אחרי חודש, הן המפתח האמיתי להחזרת העצמאות הפיננסית לטווח ארוך.
כמה זמן חדלות פירעון מופיעה בדוח האשראי, ומה זה עושה לך בפועל
נתוני הליך חדלות פירעון וההפטר נשמרים במאגר נתוני האשראי של בנק ישראל ומופיעים בדוח האשראי בהתאם להוראות חוק נתוני אשראי, כשהתקופה הרווחת לדיווח נתונים שליליים היא בסדר גודל של שנים ספורות מיום סיום ההליך, וזו בדיקה שכדאי לעשות מול המאגר עצמו, כי החקיקה בתחום מתעדכנת. המאגר מנוהל על ידי בנק ישראל, ומדווחים אליו בנקים, חברות כרטיסי אשראי, חברות ביטוח וגופים ציבוריים נוספים.
בתקופה שבה הרישום קיים, נותני אשראי רואים חיווי שלילי או דירוג נמוך, והתוצאה המעשית היא סירוב להלוואות גדולות או הצעה של אשראי בריביות גבוהות מאוד. אבל, וזה החלק שאנשים מפספסים, השפעת הרישום דועכת עם הזמן. ככל שמתרחקים ממועד ההפטר וההתנהלות בינתיים נקייה, כך החיווי משתפר. שנה שנייה אחרי ההפטר נראית כבר אחרת מהחודש השלישי. חלוף הזמן, בשילוב התנהגות נקייה, הוא הגורם החזק ביותר במשוואה, ובניגוד לפחדים של אנשים, הוא עובד לטובתך באופן אוטומטי.
יש טעות בדוח האשראי אחרי ההפטר? ככה מתקנים
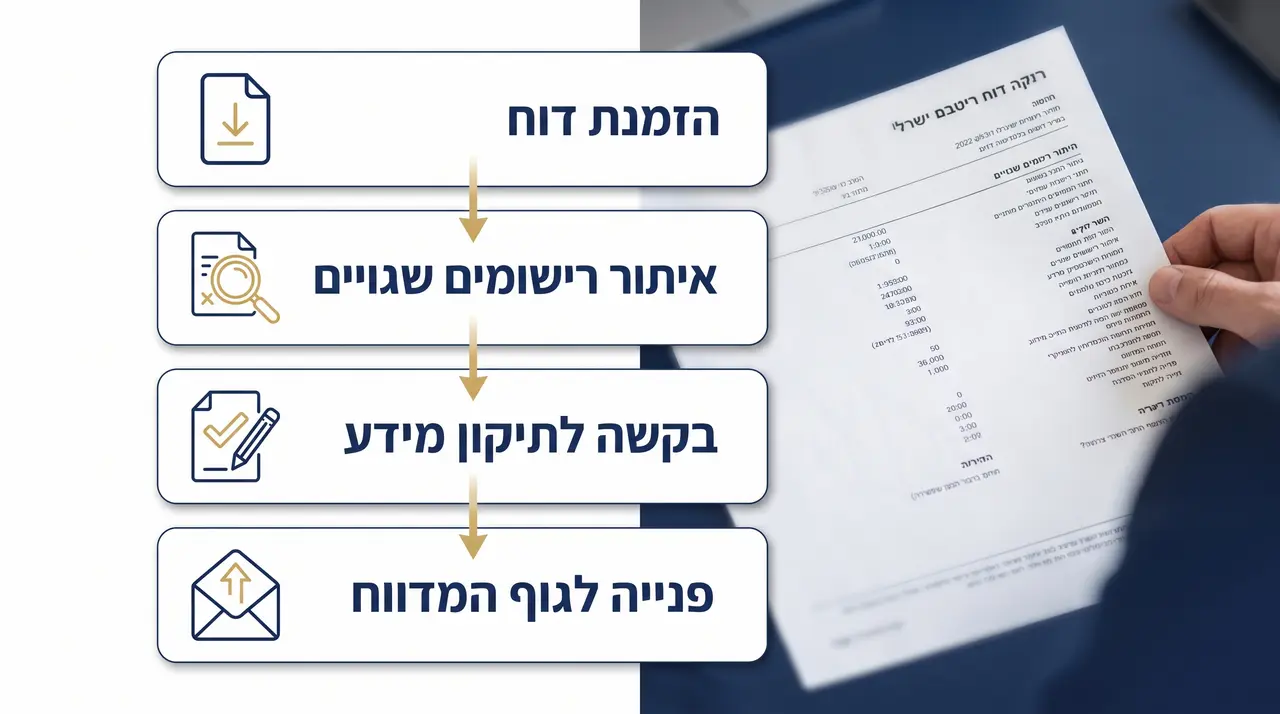
תופעה נפוצה שאני נתקלת בה. חובות שנכללו בהליך והופטרו ממשיכים להופיע בדוח כחובות פתוחים או בפיגור, בגלל כשל דיווח של הנושה. זה קורה יותר ממה שהייתם מאמינים, וזה בדיוק סוג הדבר שחוסם שיקום בטעות.
מה עושים? מזמינים דוח ריכוז נתונים עצמי ממאגר בנק ישראל, פעם בשנה ללא עלות. עוברים עליו שורה אחרי שורה ומאתרים רישומים שגויים, כמו תיקי הוצאה לפועל סגורים שמופיעים כפעילים או חובות שהופטרו שמופיעים כתקינים. מגישים בקשה לתיקון מידע ישירות במערכת נתוני האשראי, בצירוף עותק של צו ההפטר המאושר. ואם הטיפול מתעכב, פונים ישירות למקור המידע, הבנק המדווח או הגוף שהעביר את הנתון, בדרישה כתובה לעדכון הסטטוס. אל תוותרו על התיקון. רישום שגוי אחד יכול לעלות לך באלפי שקלים בריבית.
משכנתא אחרי ההפטר, מתי זה הופך מחלום לריאלי
השאלה שנשאלת בכל פגישת ייעוץ ראשונה אחרי הפטר היא משכנתא. התשובה שלי היא שאפשרית, אבל לא בשנתיים-שלוש הראשונות, כל עוד הרישום השלילי קיים במאגר. מניסיוני, הדברים מתחילים להיות רלוונטיים בחלוף שלוש עד ארבע שנים מיום ההפטר, אחרי מחיקת הרישום ממאגר נתוני האשראי וצבירה של היסטוריה בנקאית נקייה לחלוטין. יש גם מסלולי מימון חוץ-בנקאי מוסדר למסורבים, ויש יועצים שמתמחים בליווי מסורבי משכנתא, אבל צריך לדעת שהעלות שם גבוהה בהרבה והסיכון אמיתי. מי שממהר למסלול כזה בשנה הראשונה בדרך כלל משלם על המהירות ביוקר.
מה חתמי האשראי בודקים בבקשת משכנתא של מי שהיה בחדלות פירעון
ארבעה פרמטרים יקבעו את גורל הבקשה שלך. ראשון, הון עצמי. הבנקים ידרשו הון עצמי גבוה מהרגיל, לעתים 40% עד 50% במקום המינימום הקבוע בחוק, כדי להקטין את חשיפתם. שני, יציבות תעסוקתית, כלומר ותק של מספר שנים במקום עבודה קבוע והכנסות נטו מוכחות ויציבות. שלישי, יחס החזר, כלומר הקפדה שההחזר החודשי לא יעלה על 25% עד 30% מההכנסה הפנויה. רביעי, חיזוק הבקשה באמצעות לווים נוספים או ערבים תומכים בעלי דירוג אשראי מצוין. ארבעת הפרמטרים האלה הם גם תוכנית העבודה שלך לשנים הקרובות. מי שמכוון אליהם מהיום, מגיע מוכן.
תקציב משפחתי שלא מחזיר אותך למינוס
שיקום כלכלי אחרי ההפטר נמדד במטבח הביתי, לא בבית המשפט. המתודולוגיה פשוטה. מיפוי מדויק של ההכנסות נטו מול ההוצאות הקבועות, שכירות, ארנונה, מזון ותחבורה, ומול ההוצאות המשתנות. את המיפוי הזה עושים פעם אחת ברצינות, ואז מעדכנים פעם בכמה חודשים. הרוב המכריע של המשפחות שחוזרות לחובות לא עשה את המיפוי הזה מעולם.
שני כלים שאני ממליצה עליהם בלי היסוס. הראשון, הוראת קבע לחיסכון. הפרשה של סכום קבוע, ולו קטן, 200 עד 500 שקלים בחודש, לקרן לא צפוי, שנגזרת מהחשבון מיד עם כניסת ההכנסה. קודם חוסכים, אחר כך מוציאים. ההפך ממה שרוב האנשים עושים, וזה בדיוק העניין. השני, תוכנית להוצאות בלתי מתוכננות, כמו טיפול שיניים, תיקון רכב או מזגן שהפסיק לעבוד באמצע אוגוסט. ההוצאות האלה לא בלתי צפויות באמת, הן רק לא מתוזמנות. קרן החירום שבנינו היא שתכסה אותן, ולא הלוואת חירום בריבית מפחידה.
ממה חייבים להיזהר בשנים הראשונות שאחרי ההפטר
רשימת התמרורים האדומים קצרה, אבל כל אחד ממנה החזיר אנשים למעגל החובות. חתימה על ערבות לצדדים שלישיים, בני משפחה וחברים, גם כשזה מרגיש "רק על הנייר". פתיחת עסק חדש שנשען על אשראי ספקים בלי הון עצמי אמיתי. שימוש בפנקסי צ'קים בשנים הראשונות, כשהמשמעת הפיננסית עדיין רכה. והמלכודת הכי מתוקה, הלוואות לכל מטרה מחברות מימון חוץ-בנקאיות שמוכרות נוחות ומוכרות ריבית מנופחת.
ועוד היבט, משפטי, שחשוב שייאמר בקול רם. כניסה חוזרת להליך חדלות פירעון בתוך שנים ספורות נתקלת בחשדנות קיצונית של בתי המשפט ושל הממונה. מי שחוזר להליך שני במהרה צריך להסביר למה, וההסברים הקלוקלים לא מתקבלים. התוצאה עלולה להיות הפטר חלקי בלבד, הפטר מותנה, או במקרים קשים אי מתן הפטר בכלל. ההליך הראשון נתפס כמשבר, השני נתפס כדפוס.
שאלות ותשובות
האם מעסיק יכול לראות שהייתי בחדלות פירעון?
לא. מעסיקים אינם רשאים לדרוש או לעיין בדוח נתוני האשראי של מועמד או עובד לצורך קבלה לעבודה, למעט תפקידים ביטחוניים או רגישים ספציפיים שמוסדרים בחוק. נכון שמרשם חדלות הפירעון פומבי בעיקרו במהלך ההליך, אבל אחרי סגירת התיק ומתן ההפטר הגישה הציבורית אליו מצטמצמת משמעותית. מבחינת הליך קבלה לעבודה רגיל, ההיסטוריה שלך היא לא נחלת המעסיק.
האם אפשר לחתום על ערבות אחרי קבלת הפטר?
מבחינה חוקית, אחרי הפטר מלא וסגירת התיק, אין מניעה לחתום על ערבות. אבל מבחינה מעשית קורים כאן שני דברים. הראשון, מוסדות פיננסיים בדרך כלל לא יקבלו ערבות של מי שדירוג האשראי שלו עדיין נמוך, כך שהערבות פשוט לא תשמש אותך. השני, והוא החשוב, ערבות היא סיכון פיננסי חמור שעלול לגלגל חוב חדש אליך בגב אחד של חתימה. את החופש הכלכלי שהשגת בעמל רב לא מסכנים בשביל אף אחד, וגם לא בשביל ההבטחה ש"זה רק פורמליות".
כמה זמן אחרי ההפטר אפשר לקבל הלוואה מהבנק?
בטווח החודשים הראשונים כדאי להימנע לחלוטין מבקשות אשראי, כי כל פנייה נרשמת במאגר נתוני האשראי ופניות נדחות מזיקות לדירוג. בחלוף שנה עד שנתיים של התנהלות נקייה בחשבון ביתרת זכות, הופכת בקשת מסגרת קטנה לריאלית יותר. גם כאן חל כלל הברזל, לא לוקחים הלוואה למימון צריכה שוטפת אלא רק אשראי מקדם שמגדיל הכנסה, ובהחזר חודשי שלא עולה על 15% עד 20% מההכנסה הפנויה.
מה עושים אם חוב שהופטר עדיין מופיע כפעיל בדוח האשראי?
מזמינים דוח ריכוז נתונים עצמי ממאגר בנק ישראל, פעם בשנה ללא עלות, מאתרים את הרישום השגוי, ומגישים בקשה לתיקון מידע במערכת נתוני האשראי בצירוף עותק של צו ההפטר המאושר. אם הטיפול מתעכב, פונים ישירות לגוף המדווח בדרישה כתובה לעדכון הסטטוס. רישום שגוי אחד יכול לעלות באלפי שקלים בריבית, ולכן לא מוותרים על התיקון.
לסיום, מנקודת המבט שלי
חדלות פירעון הוא משבר, אין ספק. אבל אחרי חמש עשרה שנים בתחום, משני צידי השולחן, אני יכולה להעיד שההפטר הוא הזדמנות אמיתית לצמיחה כלכלית מחדש, בתנאי אחד, שפועלים באחריות, בידע ועם ליווי מקצועי נכון. השנים שאחרי ההליך הן לא עונש ממושך, הן תקופת בנייה, ומי שמגיע אליהן עם תוכנית יוצא מהן חזק יותר משהיה לפני החובות. פתיחת דף חדש בחיים היא לא סיסמה, היא תהליך שקט ועקבי, והוא מתחיל ביום שאחרי הצו, בחשבון ביתרת זכות, בתזרים חיובי ובקרן חירום שנבנית בהדרגה.
אודות הכותבת

עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד / נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
