
17,482 שקלים. זה כל הסכום שצריך כדי לפתוח הליך חדלות פירעון מול הוצאה לפועל. אנשים מגיעים אליי למשרד בראש שמוטה, בטוחים שצריך חוב של מיליון שקל וחצי בית מעוקל כדי "להגיע למצב הזה", ואז הם מגלים שהסף נמוך בהרבה ממה שדמיינו. לא פעם נשאלתי בפגישת הייעוץ הראשונה: "אבל אני עדיין עובד, זה בכלל אפשרי?" התשובה היא כן, ובגדול.
שירתתי שנים כמנהלת מיוחדת מטעם הכונס הרשמי, כלומר ייצגתי את "המדינה" מול חייבים. היום אני מייצגת את החייבים. אני מכירה את המערכת משני הצדדים, ואני אומרת לכם בלי היסוס שההליך הזה נבנה כדי לשקם אתכם, לא להעניש אתכם.
זמן קריאה: 5 דקות
עיקרי הדברים
- כניסה לחדלות פירעון מחייבת שלושה תנאים מצטברים: חוב מעל הסף המינימלי, אי יכולת ריאלית לפירעון, והתנהלות בתום לב.
- שכירים ועצמאים כאחד יכולים להגיש בקשה. אין מגבלה חוקית המונעת זאת מאדם המועסק במשרה מלאה.
- סף החוב המינימלי ליחיד עומד על כ-17,482 שקל, ורמת החוב הכוללת קובעת באיזה מסלול תנוהל הפנייה.
- תום הלב אינו נדרש רק ביום ההגשה. הוא נמשך לאורך כל ההליך, ומכריע אם תגיעו לצו הפטר.
שלושת התנאים המצטברים שאיש לא מסביר לכם נכון
הרבה אנשים חושבים שהכניסה לחדלות פירעון היא עניין של גובה החוב בלבד. זו טעות. החוק דורש שלושה תנאי כניסה לחדלות פירעון שמתקיימים במצטבר, כלומר כולם ביחד ולא אחד מהם.
הראשון, חובות כספיים מעל הרף המינימלי. השני, אי יכולת כלכלית ריאלית לפרוע את החובות במסגרת הזמן הקיימת, ולא רק קושי זמני. השלישי, והקריטי מכולם, התנהלות בתום לב. שלושת העוגנים האלה הם הבסיס לכל תנאים לחדלות פירעון שתשמעו עליהם.
ופה הנקודה שמרגיעה את רוב הלקוחות שלי. כבר לא צריך "להרעיב" את התא המשפחתי כדי להוכיח חוסר יכולת. הגישה השתנתה. אתם לא נדרשים לחיות בלי אוכל בבית כדי להוכיח שאתם באמת לא יכולים לשלם. המערכת בודקת תמונה כלכלית מלאה והוגנת.
מי זכאי לחדלות פירעון, ולמה המיתוס על "מובטלים בלבד" שגוי
אחת השאלות שחוזרת אצלי כמעט בכל פגישה היא "מי זכאי לחדלות פירעון אם אני עובד במשרה מלאה?" אין שום מגבלה חוקית שמונעת מאדם עובד להיכנס להליך. הרעיון שרק מחוסרי עבודה זכאים פשוט לא נכון.
"יחיד" בלשון החוק הוא אדם פרטי, בין אם שכיר ובין אם עצמאי. החוק אף נותן הקלות מיוחדות לעצמאים שרוצים להמשיך להפעיל את העסק תחת פיקוח, במקום לחסל את מקור הפרנסה. למה לסגור עסק שמכניס כסף, אם אפשר לנהל אותו בפיקוח הנאמן ולשלם מתוכו לקופה?
וקבוצה שלמה שמגיעה אליי שבורה במיוחד היא ערבים אישית. אנשים שחתמו ערבות לחברה בע"מ שקרסה, והנושים רצים עכשיו אחריהם באופן אישי. גם להם הזכאות לחדלות פירעון פתוחה לחלוטין.
שכיר: איך בודקים זכאות בפועל
אצל שכיר הכל מתחיל ב"מבחן התזרים". אנחנו בוחנים את הפער בין המשכורת נטו שנכנסת לחשבון לבין סך התשלומים החודשיים שהנושים, הבנקים וההוצאה לפועל דורשים מכם. אם המשכורת היא 9,000 שקל נטו, וההחזרים החודשיים המצרפיים עומדים על 14,000 שקל, ברור שהפער הזה לא בר גישור. זה בדיוק המצב שההליך נועד לו.
בנוסף, המערכת בודקת את כושר ההשתכרות הריאלי שלכם, כלומר האם אתם ממצים את פוטנציאל ההכנסה ביחס למקצוע, לגיל ולמצב הבריאותי. לא מצופה מכם להרוויח מעבר ליכולתכם, אבל גם לא לשבת בבית מרצון כשאתם מסוגלים לעבוד.
עצמאי: מהי חדלות פירעון כשההכנסות מתנדנדות
אצל עצמאי הסיפור מורכב יותר, שכן ההכנסה לא קבועה. חודש אחד 25,000 שקל, וחודש אחר 4,000 שקל. לכן אצל עצמאי בוחנים הכנסה ממוצעת לאורך זמן, על בסיס דוחות שנתיים ותנועות חשבון של תקופה ארוכה, ולא צילום רגעי של חודש טוב או חודש רע.
נקודה שאני מדגישה לכל עצמאי שמגיע אליי: צריך להפריד בבירור בין החובות העסקיים לחובות האישיים כבר בשלב הגשת הבקשה. ערבוב לא מסודר של השניים מעורר חשד אצל הנאמן, וזה הדבר האחרון שאתם רוצים.
סף החוב לחדלות פירעון: כמה צריך באמת כדי להגיש
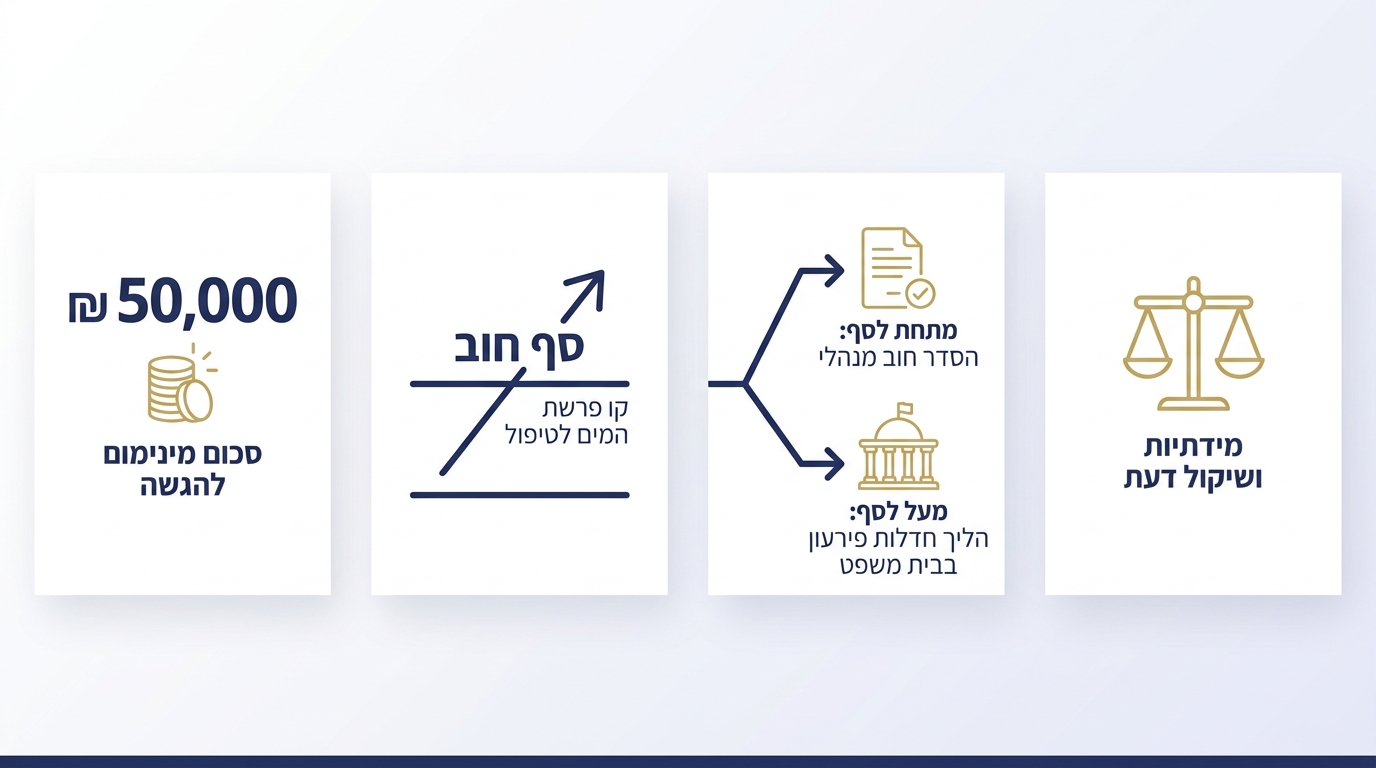
סף החוב לחדלות פירעון ליחיד עומד על כ-17,482 שקל. כן, קראתם נכון. זה הרף המינימלי לפתיחת הליכים, ונמוך משמעותית ממה שרוב האנשים מדמיינים.
מתחת לרף הזה, המערכת לא תפתח לכם הליך חדלות פירעון מלא, אלא תכוון אתכם לפתרונות חלופיים. הסדרי תשלום ישירים מול הנושים, או מסלולים מקוצרים בתוך לשכת ההוצאה לפועל. ההיגיון פשוט: לא מעמיסים על מערכת חדלות הפירעון תיקים שאפשר לפתור בדרך פשוטה וזולה יותר.
אני אומרת לכם את זה בכנות, חלק מהדרישות חדלות פירעון נועדו דווקא להגן עליכם מפני הליך שגדול עליכם. לא כל חוב מצדיק את כל הסנקציות הנלוות.
האם אפשר להיכנס עם חוב נמוך יחסית
יש מצבים שבהם החוב נראה נמוך על הנייר, אבל עבורכם הוא הר שאי אפשר לטפס עליו. במקרים חריגים, הממונה או רשם ההוצאה לפועל יאשרו כניסה להליך גם כשהחוב מתחת לרף הרגיל. מתי? כשיש נסיבות אישיות קשות, נכות, היעדר כושר עבודה מוחלט, או ריבוי נושים אגרסיביים שלא מאפשרים לכם לנשום.
אבל תנו לי לעצור אתכם לרגע. יש כאן גם חיסרון אמיתי. ההליך מגיע עם מגבלות וסנקציות, כגון הגבלת כרטיסי אשראי וצו עיכוב יציאה מהארץ. כשמדובר בחוב קטן שאפשר לפתור בהסדר תשלומים חכם, המגבלות האלה עלולות להיות לא פרופורציונליות. לכן לפני שמגישים, צריך לשבת ולחשב אם המשחק שווה את הקלפים.
מסלול חובות בסכום נמוך מול מסלול חובות בסכום גבוה
החוק מחלק את החייבים לשני מסלולים עיקריים לפי גובה החוב הכולל, וההבדל ביניהם מהותי. המסלול הנמוך מתנהל מול רשם ההוצאה לפועל, והמסלול הגבוה מתנהל מול הממונה על הליכי חדלות פירעון, בפיקוח בית משפט השלום.
| פרמטר | מסלול סכום נמוך | מסלול סכום גבוה |
|---|---|---|
| הגוף המנהל | רשם ההוצאה לפועל | הממונה ובית משפט השלום |
| רמת מורכבות הדיונים | פשוטה וישירה | מורכבת יותר |
| קצב הטיפול | מהיר יחסית | דורש אורך נשימה |
| עלויות אגרה וייצוג | נמוכות יותר | גבוהות יותר |
למי שרוצה להעמיק בהבדלים בין שני המסלולים, יש מידע רשמי מסודר בנושא חדלות פירעון לחובות בסכום נמוך בפורטל כל-זכות.
איך יודעים באיזה מסלול אתם נמצאים
פשוט מאוד. סוכמים את כל החובות הפעילים. כולם. גם אלה שעדיין לא נפתחו בגינם תיקים בהוצאה לפועל, כמו חובות פתוחים לבנקים או למוסדות שצוברים ריבית בשקט. רבים שוכחים את החובות ה"רדומים" האלה, וזו טעות.
שימו לב לנקודה חשובה. הסכום הקובע הוא הסכום ביום הגשת הבקשה, ולא סכום החוב המקורי בעת שנוצר. חוב של 30,000 שקל שצבר ריביות במשך חמש שנים יכול להגיע בקלות ל-60,000 שקל ביום ההגשה.
למה זה חשוב עוד לפני שמגישים
כי הגשה לגוף הלא נכון עולה לכם זמן יקר. אם תגישו למסלול הלא מתאים, התיק יעוכב, ובחלק מהמקרים תידרשו להגיש מחדש ולשלם אגרות נוספות. זה תסכול מיותר לחלוטין.
מניסיוני, ההתנהלות מול רשם ההוצאה לפועל נוטה להיות מהירה וישירה יותר, בעוד שהפנייה לממונה דורשת אורך נשימה ארוך בהרבה. תכנון נכון מראש חוסך חודשים.
לא בטוחים אם אתם עומדים בתנאים? בדיקה מקדימה עם עורכת הדין תחסוך לכם הגשה שגויה.
נבחן יחד את גובה החוב, המסלול המתאים, ומה אפשר לצפות מהתהליך.
מה זה "חדלות פירעון" מבחינה משפטית ומה צריך להוכיח
חוק חדלות פירעון ושיקום כלכלי שינה את כל תפיסת העולם של הדין הישראלי. ההליך נועד קודם כל לשקם, לא להעניש. מתוך הבנה פשוטה: קריסה כלכלית יכולה לקרות לכל אדם נורמטיבי. מחלה, גירושין, עסק שנפל, ערבות שהתממשה. החיים קורים.
צמד המילים "חדלות פירעון" עשוי להישמע מאיים, אבל מדובר בהזדמנות של ממש ליציאה לדרך חדשה. מי שרוצה להבין לעומק כיצד ניתן להגיע לסיום ההליך ולקבלת צו הפטר, מוזמן לקרוא על כל שלבי הדרך.
מה צריך להוכיח? שאתם באמת חדלי פירעון, כלומר שאינכם יכולים לשלם את חובותיכם במועדם, ושאתם מתנהלים בתום לב. זה הציר המרכזי של הכל.
תום לב: התנאי שמכריע אם תקבלו הפטר
אם יש מילה אחת שתקבע את גורל ההליך שלכם, היא "תום לב". בפשטות, מדובר בהתנהלות ישרה והוגנת, גם בעת יצירת החובות וגם במהלך ניהול ההליך עצמו.
חובות שנוצרו מהימורים בלתי חוקיים, ממעשי מרמה מתוכננים, או מפיזור צ'קים ללא כיסוי תוך ידיעה מכוונת שלא ישולמו, ייחשבו לחוסר תום לב קיצוני. זה יטרפד את סיכויי ההפטר. ראיתי תיקים נופלים בדיוק על זה.
ותום הלב לא נגמר ביום ההגשה. הוא נמשך לכל אורך ההליך. שיתוף פעולה מלא עם הנאמן, הגשת דוחות חודשיים מהימנים במועד, ותשלום חודשי קבוע כפי שייקבע. חייב שמשתף פעולה ושקוף לחלוטין מגיע להפטר. חייב שמשחק משחקים מסכן את עצמו.
מה יכול לפסול בקשה או לסבך את ההליך
יש כמה נורות אזהרה שאני מחפשת אצל כל לקוח חדש, כי אם הן קיימות, עדיף לטפל בהן לפני ההגשה ולא להיתפס עליהן באמצע.
הראשונה היא הברחת נכסים. מכירה או העברה של רכוש, רכב או דירה לבני משפחה או חברים במחיר סמלי או בלי תמורה ממשית, רגע לפני הגשת הבקשה. הנאמן רואה את זה מיד, ותאמינו לי, אני יודעת בדיוק איך הוא מסתכל על זה.
השנייה היא העדפת נושים. תשלום חוב לקרוב משפחה או לנושה אחד מסוים, תוך התעלמות מיתר הנושים. גם זו עבירה על כללי המשחק.
השלישית היא אי שיתוף פעולה. אם תזלזלו בהנחיות הנאמן או תסתירו מקורות הכנסה, המערכת לא תהסס לבטל את צו פתיחת ההליכים ולהחזיר את כל העיקולים המקוריים על כנם. כל מה שהשגתם יימחק ברגע. אל תתנו לזה לקרות.
יש לי דירה, רכב וחסכונות: אפשר בכלל להגיש
זה החשש הגדול ביותר שמגיע אליי לדלת. "אני אאבד את הבית? את הרכב שאני נוסע בו לעבודה?" קודם כל, נשמו. קיומם של נכסים אינו פוסל אתכם מלהגיש. הוא דורש תכנון אסטרטגי קפדני וליווי צמוד, כדי להבין מה ימומש ומה אפשר להגן עליו.
החוק מנסה להגן על קורת הגג של החייב ומשפחתו, באמצעות הסדרי הגנת דירת מגורים או דיור חלוף. דירת מגורים יחידה אינה אוטומטית "הולכת לאיבוד", ויש מנגנונים שלמים שנועדו לשמור על מקום מגורים סביר עבורכם.
כשברשותכם נכסים משמעותיים, שאלת המימוש הופכת מורכבת. כדאי להכיר לעומק את מסגרת הליכי חדלות פירעון ואת ההגנות הקיימות בתוכה, כדי שלא תמצאו את עצמכם ללא הגנות רלוונטיות. יש כספים מסוימים שמוגנים לחלוטין מפני הנושים, ושווה להכיר אותם.
נושה אחד בלבד, למשל בנק: האם זה מצדיק הליך מלא
לא תמיד. כשכל הכשל הכלכלי מרוכז מול מוסד בנקאי אחד או גורם אשראי גדול יחיד, הליך משפטי מלא של חדלות פירעון הוא צעד גדול עם השלכות ארוכות טווח. במקרים כאלה לעיתים קרובות עדיף קודם למצות משא ומתן ישיר, לכדי הסדר חוב מחוץ לכותלי בית המשפט.
אבל יש מצבים שבהם גם מול נושה יחיד, ההליך המשפטי הוא הפתרון הנכון היחיד. מתי? כשהבנק מסרב לכל מתווה פשרה הגיוני, מוסיף ריביות נשך מטורפות, ומפעיל הליכי עיקול אגרסיביים על המשכורת או על חשבון הבנק. במצב כזה, ההליך הוא חבל ההצלה.
חדלות פירעון עוצרת עיקולים: איך זה עובד בפועל
ברגע שניתן "צו פתיחת הליכים", נכנס לתוקף עיכוב הליכים שעוצר מיידית את העיקולים. עיקולי משכורת, עיקולי חשבונות בנק, הגבלות על רישיון הנהיגה והליכי גבייה אקטיביים של הנושים. הכל נעצר.
אני רואה את ההקלה על פני הלקוחות שלי ברגע שזה קורה. פתאום המשכורת נכנסת שלמה, הטלפונים מהנושים מפסיקים, והחרדה היומיומית של כל המשפחה יורדת. את הצו אפשר על פי רוב לקבל תוך שבועיים עד שישה שבועות מההגשה, כשהתיק מוכן כמו שצריך.
צו פתיחת ההליכים הוא רק השלב הראשון. אחריו מגיעה תקופת ביניים, דיונים והתקדמות לעבר ההפטר. אפשר לעצור את ההתדרדרות, ואפשר להגיע לסיום ממשי של המשבר הכלכלי.
אילו מסמכים צריך כדי לבדוק זכאות ולהגיש
הכנה יסודית של המסמכים היא ההבדל בין אישור מהיר לצו פתיחת הליכים, לבין סחבת בירוקרטית מתסכלת מול הממונה והנאמן. אני אומרת ללקוחות שלי תמיד: תיק מסודר חוסך לכם חודשים.
אפשר לעיין בטפסים ועלוני מידע לחייבים הרשמיים של רשות האכיפה והגבייה, כדי לוודא שלא החסרתם מידע קריטי שעלול לעכב את התיק.
רשימת המסמכים הבסיסית
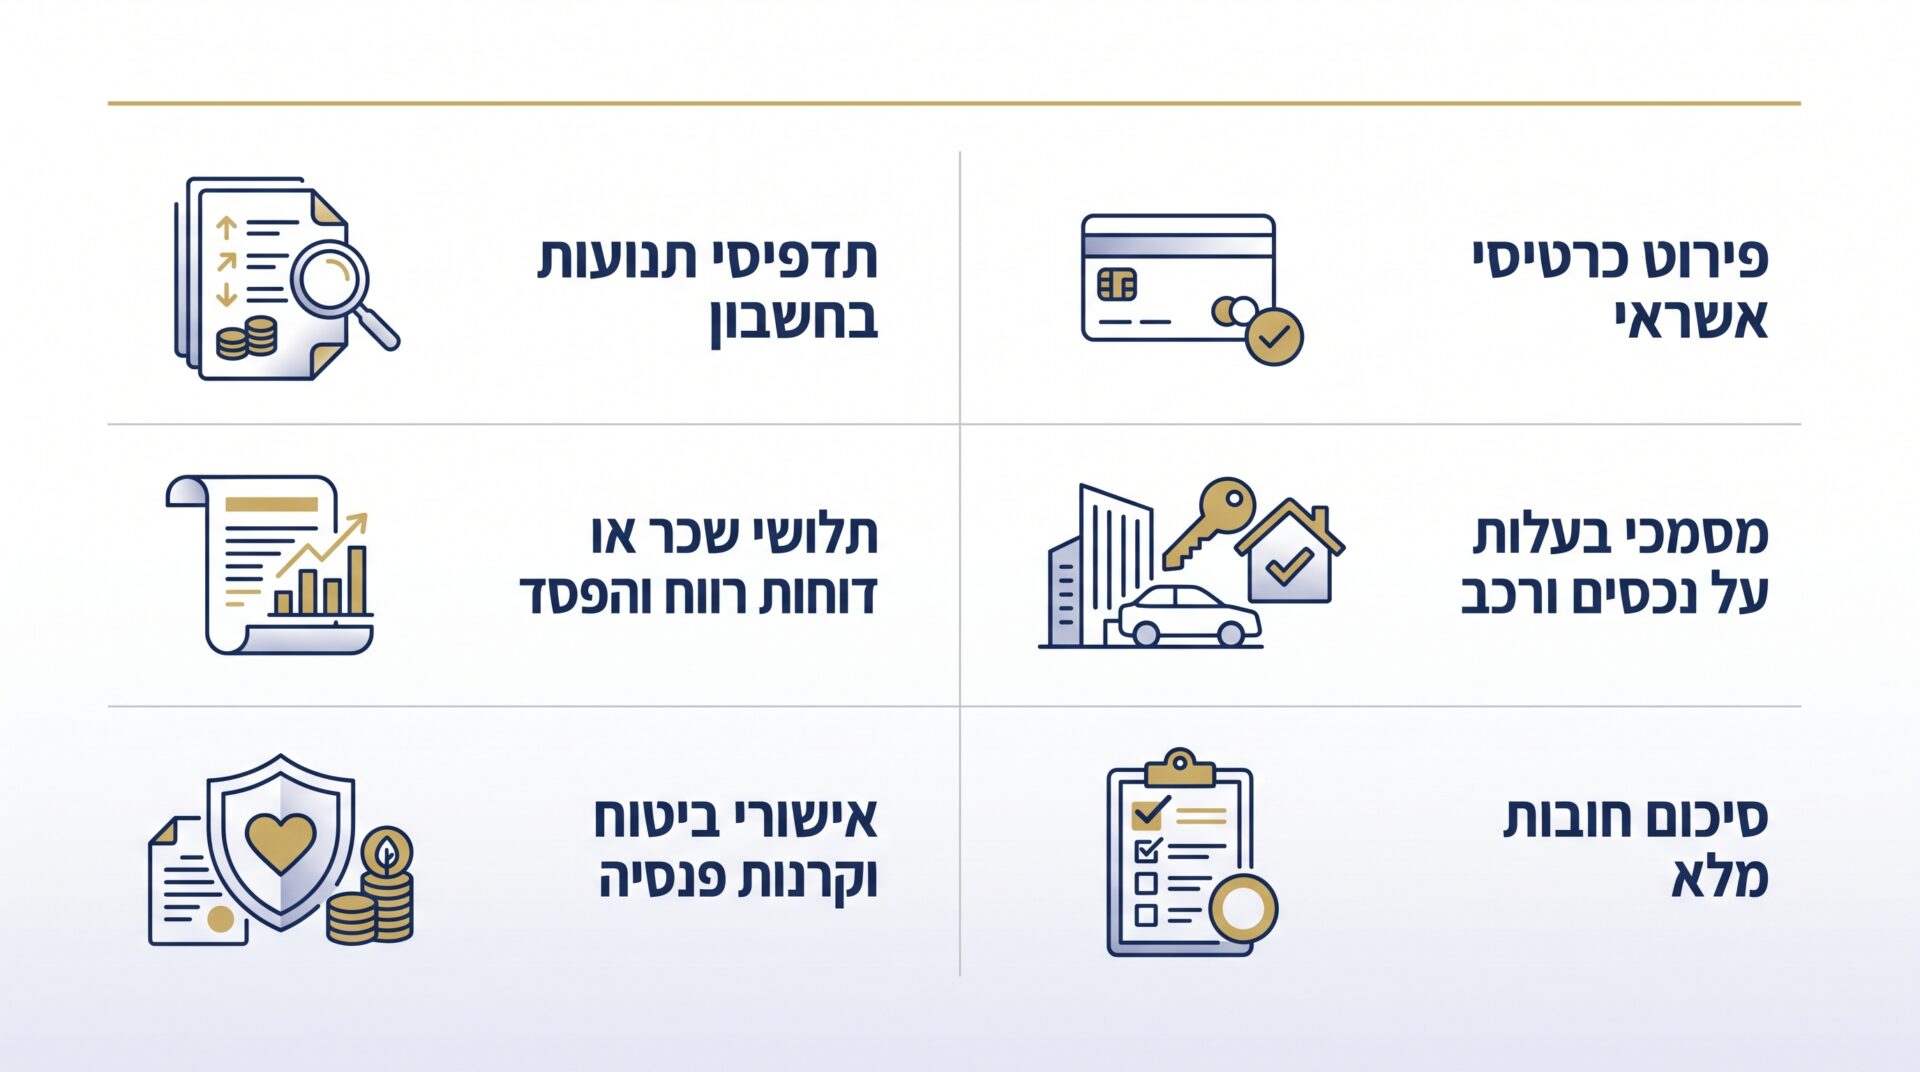
מה צריך להכין? תדפיסי עובר ושב של שלושת החודשים האחרונים מכל החשבונות שעל שמכם או שיש לכם בהם הרשאה, פירוט כרטיסי אשראי, תלושי שכר או דוחות רווח והפסד אם אתם עצמאים, מסמכי בעלות על רכבים ונדל"ן, דוחות יתרות מחברות הביטוח וקרנות הפנסיה, וצילום מדויק של כל הדרישות והחובות המוכרים לכם.
הבקשה עצמה מוגשת באופן מקוון דרך פורטל ההגשות הממשלתי "ממו-נט", שהוא נקודת הכניסה הרשמית מול הממונה.
טעויות נפוצות בהכנת מסמכים
הטעות שאני רואה הכי הרבה היא שאנשים "שוכחים" לצרף חשבון בנק רדום או כרטיס אשראי שאינו בשימוש. אצל הנאמן זה לא נראה כשכחה, זה נראה כהסתרת מידע מכוונת. צרפו הכל, גם מה שנראה לכם לא רלוונטי.
טעות שנייה היא חוסר תאימות בין הצהרת ההוצאות של התא המשפחתי לבין התנועות שמשתקפות בפועל בתדפיסי האשראי והעו"ש. אם הצהרתם על הוצאות מחיה צנועות, אבל התדפיס מספר סיפור אחר לגמרי, זה מדליק נורה אדומה. תהיו מדויקים.
כמה עולה להיכנס לחדלות פירעון
בואו נדבר תכל'ס. יש אגרת פתיחת הליך רשמית שמשלמים לממונה או ללשכת ההוצאה לפועל בעת הגשת התיק. במצבי מצוקה כלכלית קשה ומוכחת, אפשר לבקש פטור מהאגרה או פריסת תשלומים שלה. כך גם מי שאין לו כסף נזיל לאגרה אינו נחסם מהכניסה להליך.
אבל העלות האמיתית של ההליך אינה האגרה. היא בוויתורים לאורך תקופת הביניים: תשלום חודשי קבוע לקופת הנושים, עמידה בפיקוח הדוק, ומגבלות על ניהול חשבון הבנק. זה מאמץ מתמשך של עד כשלוש שנים ולרוב כ-36 תשלומים חודשיים. בתמורה? כניסה לחדלות פירעון שמסתיימת בחיים חדשים ללא חובות. בעיניי, זו אחת העסקאות המשתלמות שיש.
חדלות פירעון מוחקת את כל החובות? לא בדיוק
אני חייבת ליצור איתכם תיאום ציפיות ריאלי, כי אני לא רוצה שתופתעו בהמשך. החדשות הטובות: מרבית החובות הרגילים נמחקים לחלוטין במסגרת צו ההפטר. בנקים, חברות כרטיסי אשראי, ספקים, חובות לחברים, צ'קים חוזרים, הלוואות חוץ בנקאיות. כל אלה נמחקים ונעלמים.
אבל יש חובות "חסיני הפטר" שלא נמחקים אלא במקרים חריגים ונדירים. חוב מזונות שנצבר בעבר, קנסות פליליים, דוחות תעבורה, וחובות שנוצרו במרמה או בפעילות בלתי חוקית חמורה. אלה ימשיכו ללוות אתכם גם אחרי קבלת הדרכון הכלכלי החדש.
| סוג חוב | נמחק בהפטר |
|---|---|
| הלוואות בנקאיות וחוץ בנקאיות | כן |
| כרטיסי אשראי וחובות לספקים | כן |
| צ'קים חוזרים | כן |
| מזונות שנצברו בעבר | לא |
| קנסות פליליים ודוחות תעבורה | לא |
| חובות שנוצרו במרמה | לא |
לעיתים המערכת תאלץ פריסה של החובות שאינם נמחקים, אבל הם לא יימחקו מהעולם. חשוב שתדעו את זה מראש.
שאלות ותשובות
שלושת התנאים לכניסה להליך, גובה החוב המינימלי, אי יכולת ריאלית לפירעון, ותום לב, הם המסגרת שבתוכה נבדקת כל בקשה. לא מספיק שאחד מהם מתקיים, כולם נדרשים יחד. ברגע שניתן צו פתיחת הליכים, העיקולים נעצרים, המשכורת נכנסת שלמה, והחייב מתחיל תקופת ביניים שבסיומה, עם עמידה בתשלומים ושיתוף פעולה, מגיע צו ההפטר ועמו מחיקת החובות. זה תהליך שדורש אורך נשימה, אבל לאלה שמסיימים אותו הוא פשוטו כמשמעו נקודת התחלה חדשה.

אודות הכותבת
עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד ונאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
