
שלוש שנים. זה פרק הזמן שבו אדם שנכנס להליך חדלות פירעון משלם תשלום חודשי קבוע, ובסופו מקבל הפטר ומתחיל חיים חדשים ללא חובות. לא שבע שנים, לא עשר, ולא "כל החיים" כפי שרבים מדמיינים בלילות שבהם הם לא מצליחים להירדם מרוב דאגה. שלוש שנים של תשלומים, בתוך הליך כולל שנמשך על פי רוב בין שלוש לארבע שנים מרגע הגשת הבקשה ועד צו ההפטר הסופי.
בעבר ייצגתי כמנהלת מיוחדת מטעם הכונס הרשמי, כלומר, ישבתי בצד של המדינה מול החייבים. היום אני יושבת לצדכם, ומכירה את המערכת מבפנים, על כל תחנותיה. במאמר הזה נפרק את לוח הזמנים לגורמים, כדי שתדעו בדיוק למה לצפות בכל שלב.
זמן קריאה: 5 דקות
עיקרי הדברים
- הליך חדלות פירעון נמשך ברוב המקרים בין שלוש לארבע שנים מהגשת הבקשה ועד קבלת צו ההפטר.
- ההגנה מתחילה ביום הראשון, עם מתן צו פתיחת הליכים, שמקפיא עיקולים ועוצר הליכי גבייה.
- תקופת התשלומים עצמה עומדת על 36 חודשים בדרך כלל, וההתנהגות לאורך הדרך משפיעה ישירות על משכה.
- הסתרת מידע מהנאמן, אי הגשת דוחות דו-חודשיים ופיגור בתשלומים הם הסיבות הנפוצות ביותר להארכת ההליך.
כמה זמן באמת נמשך הליך חדלות פירעון עד ההפטר?
אענה ישירות, בלי לסובב. משך הליך חדלות פירעון ברוב המקרים נע בין שלוש לארבע שנים מרגע הגשת הבקשה ועד צו ההפטר. בתוך התקופה הזו מסתתרת תקופת התשלומים עצמה, שאורכה כ-36 חודשים, ולצדה תקופות ביניים של בדיקות, דוחות והחלטות.
אבל הנה הנקודה שאנשים מפספסים כשהם שואלים כמה זמן חדלות פירעון לוקח. ההגנה המשפטית עליכם מתחילה ביום הראשון, לא בסוף. ברגע שניתן צו פתיחת הליכים, העיקולים נעצרים, הנושים מושתקים, ואתם מתחילים לנשום. כל הכללים האלה מעוגנים בחוק חדלות פירעון ושיקום כלכלי, תשע"ח-2018, שהחליף את דיני פשיטת הרגל הישנים. ההליך הוא מרתון, נכון, אבל מרתון שבו אתם רצים כבר מהמטר הראשון תחת הגנה מוחלטת.
לוח הזמנים של חדלות פירעון, מהבקשה ועד ההפטר
כדי להבין את שלבי חדלות פירעון צריך לראות אותם כמפה ולא כערפל. כל תחנה במפה הזו דורשת הכנה שונה, וכל טעות באחת התחנות עלולה להאריך את הכל. להלן לוח זמנים חדלות פירעון בקצרה, ואז נפרק אותו.
| תחנה | מה קורה | טווח זמן |
|---|---|---|
| הכנה והגשה | איסוף מסמכים, הכנת הבקשה | כמה שבועות |
| צו פתיחת הליכים | הקפאת עיקולים, תחילת תשלומים | 2 עד 8 שבועות מההגשה |
| תקופת ביניים ובדיקות | מינוי נאמן, תביעות חוב, דוחות | כ-12 חודשים |
| צו שיקום כלכלי | תכנית תשלומים מאושרת | כ-36 חודשים |
| הפטר | מחיקת החובות, דף חדש | בתום התקופה |
זה אורך הליך חדלות פירעון בתמצית. עכשיו ניכנס פנימה.
שלב ההכנה והגשת הבקשה, מה עושים לפני שמתחילים
כאן נופלים הכי הרבה תיקים, עוד לפני שהתחילו. צריך לאסוף תלושי שכר, תדפיסי עובר ושב לשנים אחורה, רשימת נכסים, פירוט חובות ונושים. מסמך חסר אחד או דוח לא מדויק יכול לגרור דרישות השלמה ולעכב את התיק בחודשים.
ניתוב התיק נקבע לפי גובה החוב. במקרים שבהם סך החובות נמוך מ-150,000 ש"ח, ינוהל ההליך במסלול ייעודי ומהיר יחסית דרך ההוצאה לפועל, בעוד שתיקים גדולים יותר מתנהלים מול הממונה במשרד המשפטים.
צו פתיחת הליכים, מה משתנה מיד
זהו הצו שמחזיר לכם את השליטה. ברגע שהוא ניתן, נפרשת עליכם מטריית הגנה. הנושים לא יכולים עוד לרדוף אתכם, העיקולים נעצרים, וההליכים בהוצאה לפועל מוקפאים.
מאותו רגע מתחילות גם החובות שלכם. תשלום חודשי קבוע שנקבע לפי יכולתכם, ודיווח דוחות דו-חודשיים על הכנסות והוצאות. הדוחות האלה אינם המלצה. הם תנאי. מי שמזניח אותם מסכן את כל ההליך.
תקופת הבדיקה והדוחות, למה זה לוקח זמן
בשלב הזה ממונה נאמן, והוא בודק את התיק שלכם לעומק. הוא בוחן את שגרת חייכם הכלכלית, את ההכנסות של התא המשפחתי, ואת ההתנהלות בשנים שקדמו לבקשה. לנושים עומדים שישה חודשים מיום פרסום הצו להגיש את תביעות החוב שלהם, ורק לאחר מכן מתחילה מלאכת הבדיקה והאישור.
אתם לא צריכים לשבת בחוסר ודאות. אפשר לעקוב אחר סטטוס התיק דרך מערכת המידע של הממונה על הליכי חדלות פירעון, שמרכזת את הפרטים הרשמיים.
תכנית שיקום ותשלומים, איך מגיעים לסוף
בתום הבדיקות נקבעת תכנית פירעון המותאמת ליכולת הכלכלית האישית שלכם, לא סכום שרירותי. כאן נכנס לתמונה צו שיקום כלכלי, שמעניק לכם לוח זמנים ברור ומוגדר עד ההפטר. מרגע שהצו ניתן, אתם יודעים בדיוק כמה זמן נשאר ומה הסכום, ואין יותר הפתעות.
תוך כמה זמן מקבלים צו פתיחת הליכים אחרי ההגשה?
זו השאלה שאני נשאלת הכי הרבה, ובצדק, כי כאן נעצרים העיקולים. ברוב המקרים, מרגע שהבקשה המלאה והמסודרת נשלחה לממונה, צו פתיחת ההליכים מתקבל בתוך מספר שבועות ועד כחודשיים.
אבל יש כאן אזהרה. בקשה שהוגשה ברישול, או באופן עצמאי ללא ייעוץ משפטי, נוטה לחזור עם דרישות להשלמת מסמכים, לדיונים חוזרים ולעיכובים מיותרים בדיוק בנקודת הזינוק, כשאתם הכי זקוקים להגנה. הכנה מדויקת בשלב הראשון חוסכת לכם חודשים של עיקולים פעילים.
מתי נעצרים עיקולים והליכי גבייה?
מיד. זו התשובה. עם מתן צו פתיחת ההליכים נכנסת לתוקף הקפאת הליכים, ומאותו רגע עיקול המשכורת נעצר, עיקול חשבון העובר ושב מבוטל, והנושים לא יכולים לפעול נגדכם בהוצאה לפועל.
הרבה לקוחות מגיעים אליי כשחשבון הבנק שלהם משותק לחלוטין, בלי יכולת לקנות אוכל לילדים. הצו פותח מחדש את חשבון הבנק לפעילות שוטפת, תחת מגבלות מוסדרות. פתאום אפשר לנשום. השליטה חוזרת אליכם מהר יותר משנדמה.
רוצים לדעת כמה זמן ההליך ייקח בתיק שלכם?
כל תיק שונה. בשיחה ראשונה נבחן יחד את המצב שלכם, נגדיר את לוח הזמנים הריאלי ונסביר בדיוק מה קורה בכל שלב.
כמה שנים נמשכת תקופת השיקום הכלכלי?
מי ששואל כמה שנים חדלות פירעון נמשכת מתכוון בדרך כלל לתקופת התשלומים. תקופת צו השיקום הכלכלי נקבעת על פי רוב לפרק זמן קבוע של 36 חודשים, כלומר שלוש שנים.
זה לא חתום בבטון. בית המשפט או הרשם מוסמכים להאריך את התקופה במקרים של התנהלות בלתי שקופה מצד החייב, הסתרת מידע או אי שיתוף פעולה. מנגד, שיתוף פעולה יוצא דופן וגיוס סכום חד פעמי לקופת הנשייה יכולים דווקא לקצר אותה. ההתנהגות שלכם לאורך הדרך היא מה שקובע אם תסיימו בזמן.
האם חדלות פירעון תמיד ארבע שנים, או שאפשר פחות?
המספר "ארבע שנים" הפך למיתוס שכולם חוזרים עליו, אבל הוא לא חוק טבע. אין כלל שמחייב כל תיק להינעל בדיוק בתוך ארבע שנים.
יש משתנים אישיים שמשנים את התמונה לחלוטין. אדם בגיל מתקדם, חייב עם נסיבות בריאותיות חריגות, או מי שמצבו הכלכלי קשה עד כדי כך שאין לו יכולת שיקום ריאלית ממילא, עשוי לקבל מסלול מקוצר ולעיתים אף הפטר כמעט מיידי. כל תיק נבחן לגופו, ופה בדיוק נכנסת החשיבות של עורך דין שיודע להציג את הנסיבות שלכם נכון.
האם אפשר לקבל הפטר מוקדם, ומתי זה ריאלי?
כן, ויש לכך שני נתיבים עיקריים. הראשון נקרא "הפטר לאלתר", הפטר שניתן לעיתים כבר במעמד מתן צו השיקום הכלכלי, מבלי שתידרשו לעבור שלוש שנים מפרכות של תשלומים. הוא שמור למקרים שבהם ברור שאין לחייב יכולת פירעון אמיתית.
הנתיב השני הוא פדיון. אם משפחה מוכנה לגייס סכום כסף חד פעמי לקופת הנשייה, אפשר במקרים מסוימים לפדות את יתרת תקופת התשלומים ולקבל הפטר מוקדם ומזורז. ראיתי לקוחות שקיצרו לעצמם שנתיים ככה. שווה לבדוק את האפשרות הזו לעומק.
מה גורם להליך להתארך מעבר לתכנון?
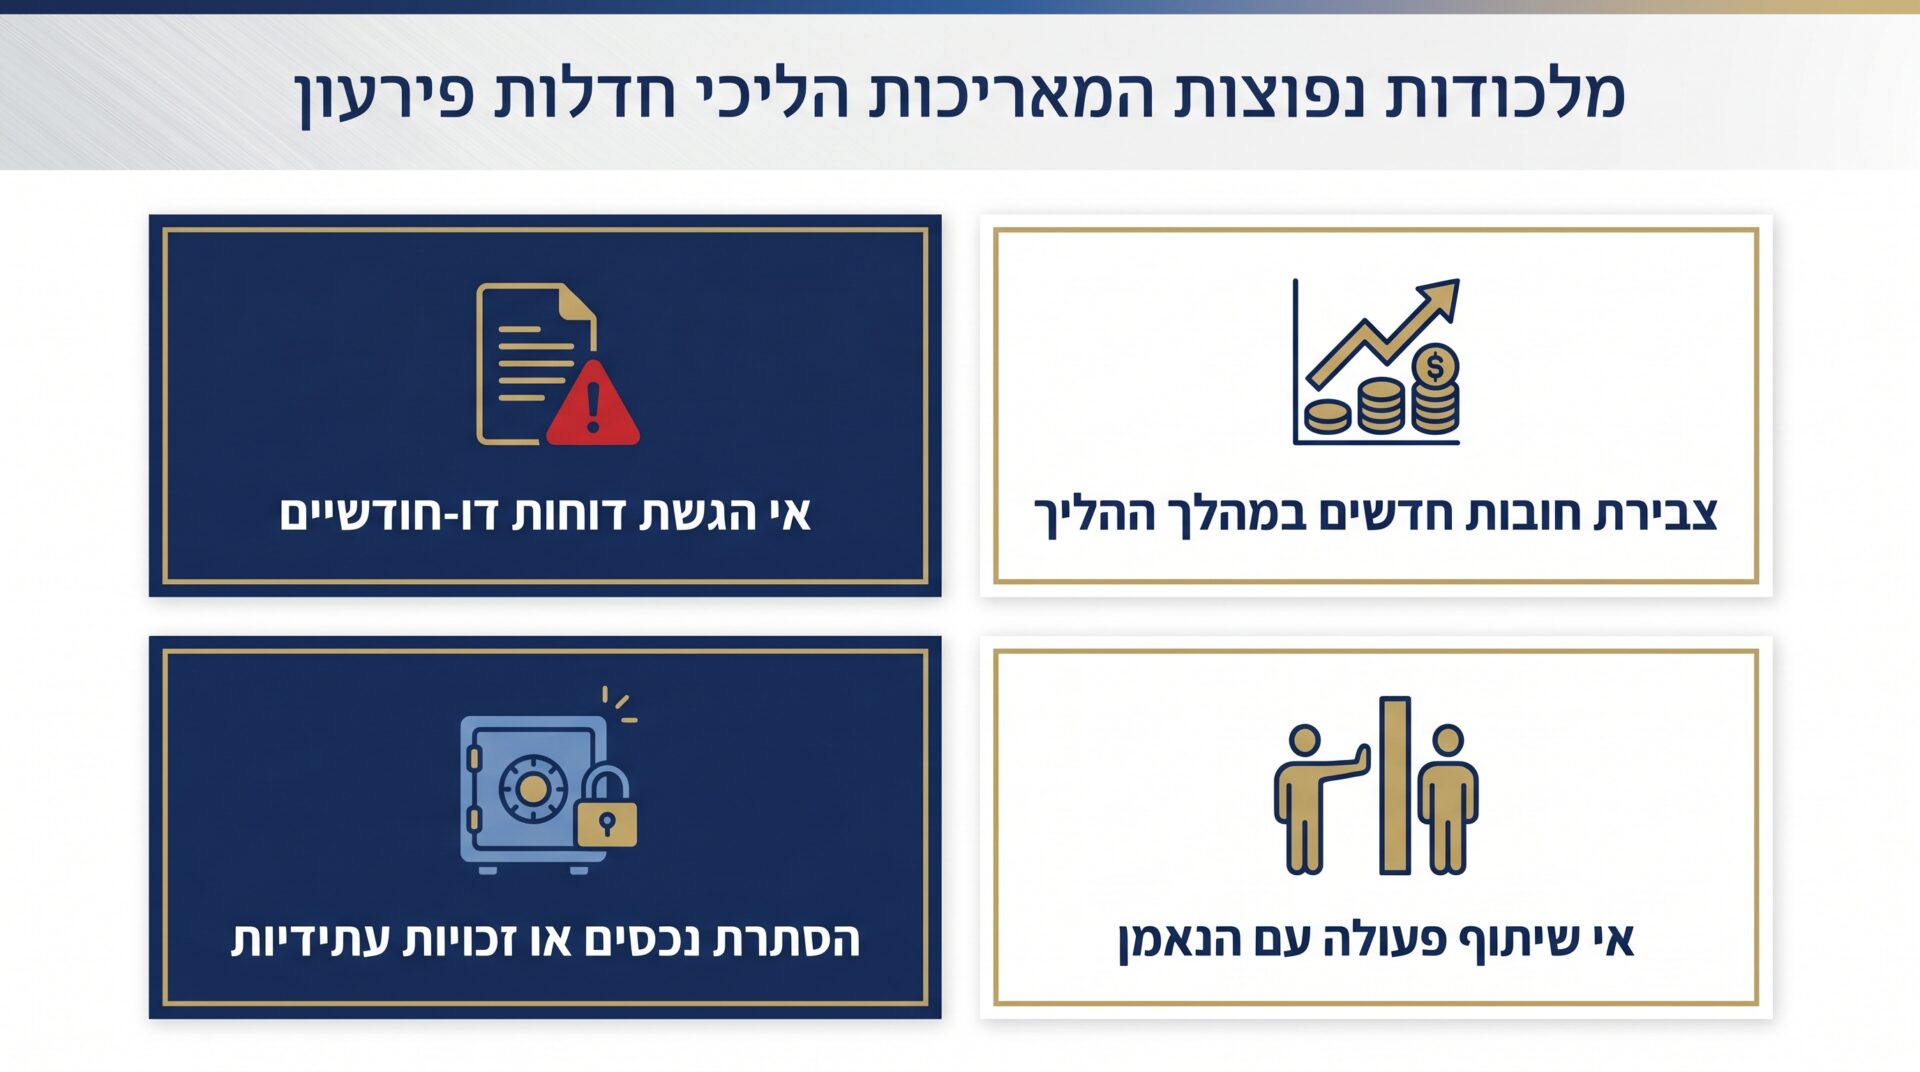
אלה מוקשי הדרך, ורובם בשליטתכם המלאה. הנה המחדלים השכיחים ביותר שאני רואה.
| המחדל | ההשלכה על משך ההליך |
|---|---|
| אי הגשת דוחות דו-חודשיים | אזהרות, עיכוב בדיקות, סיכון לביטול |
| צבירת חובות חדשים בתוך ההליך | פגיעה אנושה באמון הנאמן |
| הסתרת נכסים או זכויות עתידיות | הארכה ניכרת ולעיתים ביטול ההליך |
| אי שיתוף פעולה עם הנאמן | דחיית מועדים והארכת התקופה |
הסתרה היא הטעות הגרועה מכולן. מתוך הניסיון שלי בצד של הכונס הרשמי, אני יכולה לומר לכם שהנאמנים מוצאים הכל. שקיפות מלאה היא לא רק ערך, היא האסטרטגיה החכמה ביותר.
איך מקצרים את ההליך בצורה חוקית?
אין כאן קסמים, יש משמעת. הגישו את הדוחות הדו-חודשיים בזמן, כל פעם, בלי יוצא מן הכלל. שלמו את התשלום החודשי באופן קבוע. אל תיצרו חובות חדשים. גלו כל נכס, כל ירושה צפויה, כל זכות.
ומעבר לזה, רתמו ייצוג משפטי שיודע לעבוד מול הנאמן וצוות הממונה. אני עובדת איתם מהיום הראשון, מציגה את התמונה המלאה מראש ומונעת את הדרישות החוזרות שמאריכות תיקים. ככה תיק שיכול היה להימשך חמש שנים נסגר בשלוש וחצי. זה ההבדל בין ליווי נכון לבין התמודדות לבד.
כמה זמן לוקח לנאמן לבדוק את התיק ומה הוא בודק?
תקופת הביניים, שבה הנאמן מבצע את עיקר עבודתו, נמשכת על פי רוב כ-12 חודשים. אל תיבהלו מהמספר, זה לא זמן מבוזבז, זה זמן שבו אתם כבר מוגנים ומשלמים תשלום חודשי מסודר.
מה הוא בודק בפועל? את הכנסות התא המשפחתי, את תביעות החוב של הנושים שהוגשו במועד, ואת הפעולות הכלכליות החריגות שביצעתם בשנים שלפני הגשת הבקשה. הוא מחפש בעיקר העברות נכסים מפוקפקות או העדפת נושים אסורה. אם התנהלתם בתום לב, אין לכם ממה לחשוש.
יש הבדל במשך ההליך בין שכיר לעצמאי?
בהחלט. תיק של שכיר עם תלוש משכורת קבוע הוא לרוב פשוט וצפוי יותר. ההכנסה ברורה, הנכסים מצומצמים, והבדיקה מהירה יותר.
תיק של עצמאי, לעומת זאת, מורכב יותר. הערכת הנכסים העסקיים וההכנסה השוטפת דורשת התאמות מול רשויות המס, הגדרת רווחים ריאליים וניתוח של פעילות העסק. זה לוקח זמן. ולמי שהחוב שלו נובע מפירוק מקום העבודה כשכיר, חשוב לדעת שיש לו זכויות נפרדות. אפשר לבדוק את זכויות עובדים בהליכי חדלות פירעון של מעסיק מול הביטוח הלאומי.
האם דירה או רכב מאריכים את ההליך?
זה החשש מספר אחת שאיתו לקוחות מגיעים אליי. נכון, נכסי נדל"ן או רכב בעלי ערך משמעותי דורשים שמאות מקצועית, הגדרת הגנת דירת מגורים והסדרים למכירה או לפדיון, וכל זה מאריך את השלבים המקדמיים.
אבל לדירת המגורים יש הגנות בחוק, ובמקרים רבים אפשר לשמר אותה באמצעות הסדר תשלומים מותאם. נכס לא הופך אתכם לחסרי סיכוי. הוא רק דורש טיפול מקצועי ומדויק יותר.
מה קורה אם מפספסים תשלום או דוח?
אומר את זה בלי לרכך. פיגור בתשלומים שנקבעו, או אי הגשה עקבית של הדוחות הדו-חודשיים, הם המתכון הבטוח לאסון. ראשית מגיעות אזהרות. אחר כך הנאמן עשוי להגדיל את הסכום החודשי כסנקציה.
ובמקרים חמורים יותר, ביטול מוחלט של הליכי חדלות הפירעון, והשבת כל תיקי ההוצאה לפועל לקדמותם, על העיקולים וההגבלות. כל מה שהשגתם נמחק. לכן אני חוזרת ומדגישה ללקוחות שלי: התשלום והדוח אינם פורמליות. הם החמצן של התיק.
האם כל החובות נמחקים בהפטר?
לא הכל, וזה הוגן שתדעו מראש. יש חובות שההפטר אינו חל עליהם. חוב מזונות לילדים, קנסות פליליים, וחובות שנוצרו במרמה או בעבירה חמורה נשארים על כתפיכם גם לאחר ההפטר.
קיומם של חובות כאלה אינו מעכב את ההליך מבחינה חוקית, אבל הוא דורש תכנון. אין טעם לקבל הפטר נקי ואז ליפול שוב מיד בגלל חוב מזונות שלא טופל. אני דואגת שנתכנן את סיומם הפיננסי של החובות האלה במקביל להפטר הכללי, כדי שתצאו לדרך באמת נקייה.
חדלות פירעון מול הסדר חוב, מה מהיר יותר?
שתי דרכים שונות לחלוטין למשבר אחד.
| פרמטר | חדלות פירעון | הסדר חוב |
|---|---|---|
| משך | 3 עד 4 שנים | חודשים בודדים |
| סכום הפירעון | לפי יכולת, לרוב נמוך | לרוב גבוה יותר |
| הגנה משפטית | מלאה, מהיום הראשון | מוגבלת, תלוית הסכמה |
| מתאים ל | חובות גבוהים, חוסר יכולת | חוב ממוקד, יכולת חלקית |
הסדר חוב במשא ומתן ישיר נמשך זמן קצר משמעותית, אך לרוב דורש פירעון בסכום כולל גבוה יותר. לפני שמחליטים באיזה מסלול לבחור, כדאי לקרוא על הליך חדלות הפירעון ולהבין את הכלים שעומדים לרשותכם.
שאלות ותשובות
הליך חדלות פירעון נמשך ברוב המקרים בין שלוש לארבע שנים. ההגנה המשפטית מתחילה ביום שבו ניתן צו פתיחת ההליכים, לא בסוף הדרך. תקופת התשלומים עומדת על 36 חודשים בדרך כלל, והתנהגות שקופה ועקבית לאורכה היא הגורם המשפיע ביותר על כך שהיא לא תתארך.
הסתרת מידע, פיגור בתשלומים ואי הגשת דוחות הם הסיבות הנפוצות ביותר להארכת ההליך. להיפך, שיתוף פעולה מלא עם הנאמן, גיוס סכום חד פעמי במידת האפשר, וייצוג מקצועי שיודע להציג את הנסיבות שלכם נכון יכולים לקצר אותו. אפשר לעצור את ההתדרדרות ולפתוח דף חדש.
אודות הכותבת

עו"ד דנה פלד
עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד ונאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל. היכרות זו מעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
