
אישה התקשרה אליי בשבע בבוקר, קולה רעד. בעלה קיבל מכתב על פתיחת תיק בהוצאה לפועל, והיא הייתה משוכנעת שעד סוף השבוע יעקלו את חשבון המשכורת שלה, יחסמו את כרטיס האשראי שבו היא קונה אוכל לילדים, ויקחו את הדירה שרשומה חצי על שמה. תוך עשרים דקות שיחה הורדתי לה את הדופק. לא, לא לוקחים לך אוטומטית כלום. אבל כן, יש דברים שאם לא תעשו אותם נכון ובזמן, הנזק יזלוג גם אליכם.
אני דנה פלד, ועל פני למעלה מחמש עשרה שנה אני עוסקת בתחום הזה. שנים שלמות ייצגתי את המערכת מהצד השני, כמנהלת מיוחדת ונאמנת מטעם הכונס הרשמי. הייתי זו שבחנה את החייבים. היום אני מייצגת אתכם. אני מכירה את שני צידי המתרס, ובדיוק בגלל זה אני יודעת איפה הסכנות האמיתיות ואיפה רק פחד שווא.
זמן קריאה: 7 דקות
עיקרי הדברים
- הליך חדלות פירעון הוא אישי ואינו מתפשט אוטומטית לבן או בת הזוג, אך חובות משותפים מסכנים את שניכם ודורשים טיפול מיידי.
- חשבון בנק משותף הוא נקודת התורפה הגדולה ביותר, והפרדת חשבונות באופן חוקי ושקוף יכולה למנוע שיתוק פיננסי של כל המשפחה.
- דירת המגורים המשותפת אינה נמכרת אוטומטית. ברוב המקרים שאני מלווה מגיעים להסדר שמשאיר את המשפחה בבית.
- תיעוד מסודר של הוצאות הבית יכול להפחית דרמטית את צו התשלומים החודשי של החייב.
חדלות פירעון של בן או בת הזוג, האם זה נופל גם עליי?
הליך חדלות פירעון הוא הליך אזרחי אישי. הוא חל על החייב עצמו ולא מתפשט לבן הזוג שאינו חייב. אם בעלך פתח הליך, את לא הופכת לחייבת. נקודה.
ובכל זאת, אל תיקחו את זה בקלות ראש. הנאמן והממונה לא בוחנים את החייב בחלל ריק. הם בוחנים את ההתנהלות הכלכלית של משק הבית כיחידה אחת, את ההכנסות, את ההוצאות ואת זרימת הכספים בין החשבונות. ההשפעה על בן הזוג קיימת בהחלט, אך היא עניין של ניהול נכון. הפרדת כוחות מסודרת מראש מונעת זליגת נזקים. רשלנות בנקודה הזו מזמינה צרות.
חוב אישי מול חוב משותף, ההבחנה ששווה עשרות אלפי שקלים
זו ההבחנה הקריטית ביותר, וכאן רוב הזוגות טועים. חוב אישי הוא חוב שנטל אחד מבני הזוג לבדו, חוב עסקי שלו, הלוואה שלקח לפני הנישואין, או חיוב בחשבון פרטי לחלוטין. חוב כזה רודף רק אותו.
חוב משותף הוא סיפור אחר לגמרי. משכנתא משותפת, הלוואה ששניכם חתמתם עליה, ערבות שנתתם, או יתרת חובה בחשבון בנק משותף, כאן הנושה רשאי לרדת על מלוא החוב גם מבן הזוג הלא חייב. שימו לב היטב, גם אם בעלך נמצא בעיצומו של הליך חדלות פירעון ומעוכבים נגדו כל ההליכים, אותו עיכוב אינו מגן עלייך ביחס לחוב המשותף. הנושה ימשיך לפעול נגדך ישירות.
איך מזהים משפטית אם החוב באמת משותף?
אני יושבת עם הלקוחות ושולפת את המסמכים. מי חתום על הסכם ההלוואה? האם יש חתימת ערבות, ואיפה? מי פתח את החשבון ומה כתוב בטופס פתיחת החשבון מול הבנק? אלה לא שאלות טכניות, הן קובעות מי אחראי למה. בפסיקה הישראלית מוכרת גם חזקת השיתוף בחובות, לפיה חוב שנוצר במהלך החיים המשותפים לצורך משק הבית המשותף, כמו חוב לצריכה שוטפת של המשפחה, עשוי לחייב את שני בני הזוג גם בלי חתימה פורמלית. לכן הבדיקה המוקדמת חיונית.
מה קורה לחשבון הבנק המשותף ברגע שבן הזוג נכנס להליך?
זו נקודת הכאב שעליה אני נשאלת יותר מכל דבר אחר. חשבון בנק משותף הוא נקודת תורפה. ברגע שהבנק יודע שאחד מבעלי החשבון נכנס להליך חדלות פירעון, התגובה כמעט מיידית. הבנק עלול לחסום כרטיסי אשראי, לבטל את מסגרת האשראי בעובר ושב, ולעצור פעולות בחשבון. חשבון משותף בהליך חדלות פירעון הוא מתכון לשיתוק פיננסי של כל המשפחה אם לא נערכים מראש.
זה לא אומר שלוקחים לכם את הכסף שצברתם בעמל רב. זה אומר שהמשפחה עלולה למצוא את עצמה בלי אמצעי תשלום זמין מיום למחר. וזה בדיוק מה שאני מונעת מהלקוחות שלי.
האם כדאי להפריד חשבונות לפני פתיחת ההליך?
כן, ברוב המקרים מומלץ מאוד. אבל יש כאן אבל גדול. ההפרדה חייבת להיעשות בצורה חוקית, שקופה ומסודרת. בן הזוג הלא חייב פותח חשבון פרטי על שמו בלבד, ומעביר אליו את משכורתו ואת ניהול הוצאות הבית. מה שאסור בתכלית האיסור הוא להעביר לשם כספים של החייב ערב ההליך כדי "להציל" אותם. פעולה כזו תיחשב להברחת נכסים, והנאמן יבטל אותה ואף עלול לראות בה חוסר תום לב שיפגע בהליך כולו. שקיפות מלאה היא חוק ברזל.
ומה עם הוראות הקבע והתשלומים השוטפים?
פה אנחנו בונים מחדש את מפת התשלומים של המשפחה. הוראות הקבע הקריטיות, חשמל, מים, ארנונה, צהרון וחוגים לילדים, עוברות לחשבונו הפרטי של בן הזוג הלא חייב. כך אנחנו מבטיחים שגם אם החשבון המשותף ייחסם, החיים בבית ממשיכים כרגיל. הילדים לא צריכים להרגיש שום שינוי. זו המטרה.
סכנת עיקול על חשבון משותף בגלל חוב של אחד בלבד
תרחיש שכיח ומקומם. נושה מטיל עיקול בהוצאה לפועל על חשבון משותף, למרות שרק אחד מבני הזוג חייב לו. הבעיה היא שהבנק, מטעמי זהירות, נוטה לעקל את כל החשבון, כולל הכספים של בן הזוג התמים. כך מוצאת את עצמה אישה עובדת שהמשכורת שלה נכנסה הרגע בלי גישה לכסף שלה.
מה עושים? לא יושבים בחיבוק ידיים. בן הזוג הלא חייב חייב לפעול אקטיבית, להגיש בקשה להחרגת חלקו ולהוכיח בעלות אישית על כספי המשכורת שנכנסו לחשבון. ברגע שמוכיחים שמדובר בכספי משכורת של מי שאינו חייב, משחררים אותם. אבל זה לא קורה לבד, צריך לדעת לעשות את זה ומהר.
יש חשבון משותף ובן הזוג עומד בפני הליך? כדאי לבדוק עכשיו מה חשוף ומה לא.
בפגישת ייעוץ אישית אמפה את החובות, אבחין בין האישיים למשותפים, ואבנה יחד איתכם תכנית שמגנה על חשבון המשכורת שלכם ועל הנכסים המשפחתיים לפני שהנזק מגיע.
צו פתיחת הליכים, נקודת המפנה ומה היא אומרת לבן הזוג
צו פתיחת הליכים הוא הרגע שבו הכל משתנה לטובה עבור החייב. מרגע נתינתו נעצרות כל תביעות החוב נגדו, מבוטלים העיקולים הקיימים נגדו, וההתנהלות עוברת לפיקוח מסודר ומבוקר של המערכת. אצלי במשרד אני נוהגת להשיג עיכוב הליכים מהיר, ובמקרים רבים צו פתיחת ההליכים ניתן תוך פרק זמן של שבועיים עד שישה שבועות. סוף לטלפונים מהנושים.
לצד ההגנה על החייב, חלות מגבלות על התא המשפחתי כולו. מרגע הצו אסור לחייב ליטול אשראי חדש, ועליו לנהל את חשבון העובר ושב בקפדנות וללא חריגות. בן הזוג הלא חייב נשאר חשוף לחובות המשותפים אם לא הוסדרו מראש. זו הסיבה שאני מתעקשת למפות את החובות עוד לפני שמגישים, כפי שמפורט גם באתר הממונה על הליכי חדלות פירעון ושיקום כלכלי.
הגשה דיגיטלית דרך המערכת המקוונת של משרד המשפטים
היום מרבית הבקשות בהליכי חדלות פירעון מוגשות באופן דיגיטלי, דרך המערכת המקוונת המשולבת של משרד המשפטים. ההגשה המקוונת מייעלת את התהליך, אך הניסוח המשפטי המדויק של הבקשה, התצהירים והדוחות הוא מה שקובע אם ההליך ייפתח חלק או ייתקל בקשיים. מערכת טכנית טובה לא מחליפה ניסוח נכון.
האם המשכורת של בן הזוג הלא חייב נלקחת בחשבון?
זו אחת השמועות המפחידות ביותר ששמעתי, וגם הכי לא מדויקת. "החוק לוקח את המשכורת של בן הזוג השני", זה פשוט לא נכון. הנאמן אינו גובה את משכורתו של בן הזוג הלא חייב.
מה שכן קורה הוא חישוב יכולת ההחזר. הנאמן בוחן את ההכנסה המשותפת הכוללת של הבית מול סל ההוצאות המוכר בחוק, וגוזר את צו התשלומים מתוך חלקו היחסי של החייב בלבד. כאן יש ערך כלכלי ממשי, תיעוד מסודר ומלא של הוצאות הבית, שכר דירה, הוצאות רפואיות, צרכי הילדים, יכול להפחית דרמטית את צו התשלומים החודשי. ככל שמציגים יותר הוצאות אמיתיות ומוכחות, כך גדל סל ההוצאות המוכר וקטן הסכום שנדרש להחזיר. צו התשלומים נפרס בדרך כלל על פני כשלוש שנים.
רכב הרשום על שם בן הזוג הלא חייב, האם הוא בסכנה?
הכלל ברור. נכס הרשום על שם צד שלישי, לרבות בן הזוג שאינו בהליך, אינו חלק מקופת הנשייה ואינו עומד למימוש. הרכב של אשתך, הרשום על שמה, נשאר שלה.
אבל הנאמן אינו תמים, ויש חריגים שצריך להכיר. אם הרכב נרכש מכספים בלעדיים של החייב בסמוך לפתיחת ההליך, או אם מדובר ברכב יוקרה יקר ערך שמשמש בפועל את החייב לצרכים שאינם מחיה בסיסית, הנאמן עשוי לטעון שהרישום פיקטיבי ולבקש את מימושו. כל עוד הרישום משקף מציאות אמיתית והרכב נרכש מכספי בן הזוג, אין מה לחשוש.
דירת המגורים המשותפת, הנכס הכי רגיש בבית
אין נכס שמעורר יותר חרדה מקורת הגג של המשפחה. מניסיון של שנים אני אומרת בבירור, פינוי ומכירת דירת המגורים הוא המוצא האחרון והקיצוני ביותר, לא הראשון.
בפועל, רוב המקרים שאני מלווה נפתרים אחרת. בן הזוג הלא חייב, או בני משפחה אחרים, רוכשים את חלקו של החייב בדירה. החוק מטיל מגבלות על מכירת דירת מגורים ומעניק הגנות ייחודיות שנועדו לשמור על קורת הגג של הילדים, ובמסגרת אלה ניתן להגיע להסדר שמשאיר את המשפחה בבית. רכוש משותף בהליך חדלות פירעון אינו גזר דין של פינוי, הוא אתגר משפטי שיש לו פתרונות.
אילו מסמכים להכין מראש לגבי הדירה?
לפני שנכנסים להליך, אני מבקשת מהלקוחות להכין ארבעה דברים. נסח טאבו עדכני שמראה את הרישום והבעלויות. דוח יתרת משכנתא לסילוקין מהבנק, כמה נשאר לשלם. הערכת שווי עדכנית של הדירה משמאי. ומיפוי האקוויטי האמיתי, כלומר כמה כסף באמת נשאר לחלוקה אחרי סילוק המשכנתא. רק עם הנתונים האלה אפשר לבנות אסטרטגיה אמיתית להגנה על הבית.
רכוש משותף מול רכוש נפרד, איפה עובר הקו?
חוק יחסי ממון בין בני זוג קובע את הגבול. ככלל, נכסים שנצברו במהלך החיים המשותפים מתחלקים, אך נכסים מסוימים נשארים מחוץ להישג ידם של הנושים. ירושה שקיבל אחד הצדדים, נכס שהיה בבעלותו עוד טרם הנישואין, או מתנה אישית שניתנה לו, נחשבים רכוש נפרד, ובלבד שנשמרה לגביהם הפרדה רכושית קפדנית לאורך השנים.
המילה "קפדנית" כאן היא הכל. אם קיבלת ירושה והפקדת אותה בחשבון נפרד, היא מוגנת. אם ערבבת אותה בחשבון המשותף ושילמת ממנה משכנתא, היא עלולה להיחשב כחלק מהרכוש המשותף. הסדר נושים המנוסח כראוי ומאושר כחוק יכול למנוע מראש מאבקים מול הנאמן לגבי אפיון הנכסים שלכם.
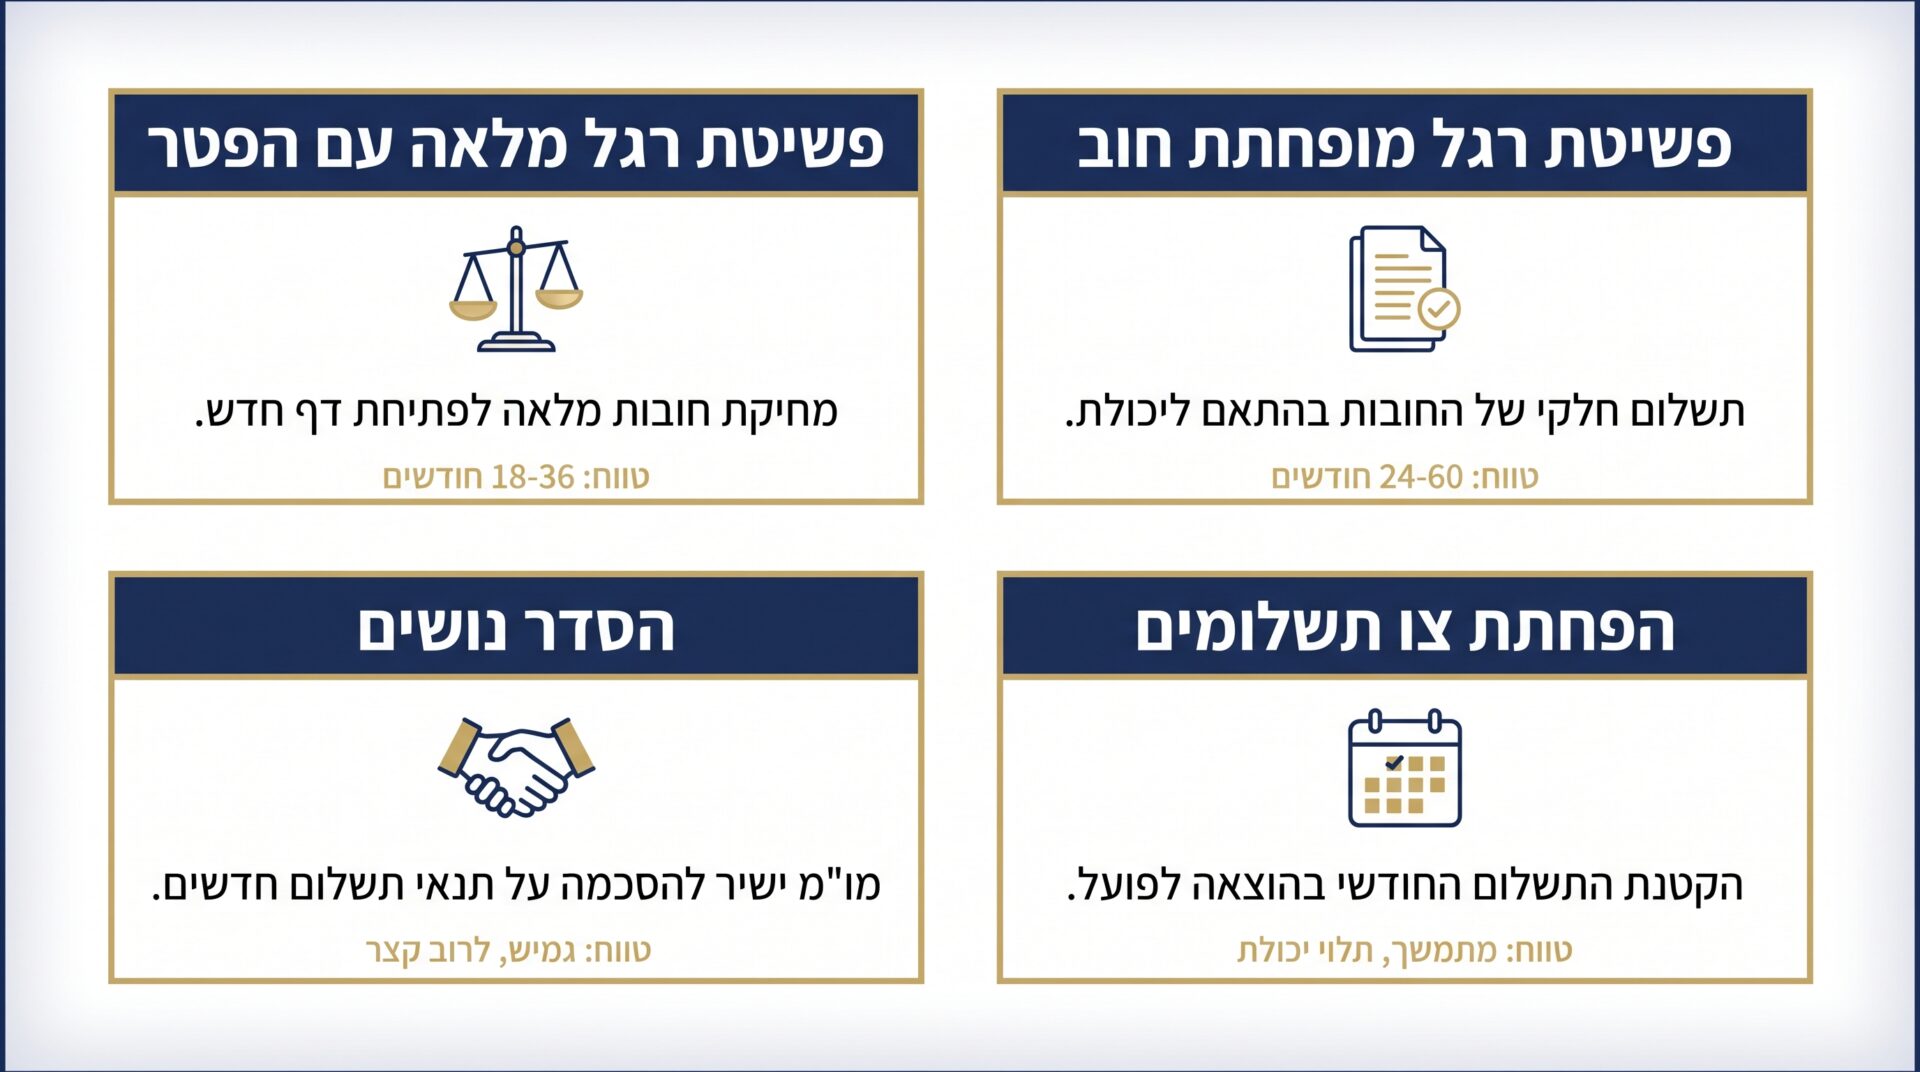
טבלת השוואה, מסלולי הסדר אפשריים לתא המשפחתי
לא כל משבר חובות מחייב הליך חדלות פירעון מלא. בפגישה אנחנו בוחנים יחד מהו המסלול הנכון עבורכם, ולכל אחד יתרונות וחסרונות שונים.
בחירת המסלול הנכון היא ההבדל בין הליך מתיש להליך יעיל. כאן בדיוק נכנס הניסיון של מי שישבה בצד של המערכת.
חדלות פירעון של אישה או של בעל, יש הבדל מגדרי?
לשון החוק בישראל שוויונית לחלוטין. החוק מדבר על "חייב" ועל "יחיד", ללא קשר למגדר. הזכויות והחובות זהות לאישה ולגבר, וההליך מתנהל באותו אופן בדיוק.
ההבדלים שעולים בפועל נובעים מנסיבות החיים ולא מהחוק. הדוגמה הבולטת היא חוב מזונות ילדים, המושת על פי רוב על האב. חוב מזונות שנפסק בפסק דין הוא חוב שאינו בר הפטר, כלומר הוא אינו נמחק במסגרת הצו הפטר הכללי, למעט מקרים חריגים וקיצוניים שבסמכות בית המשפט בלבד. מעמדו של חוב המזונות כחריג להפטר הוא נושא שחובה להבין לעומקו לפני שנכנסים להליך, כי הוא משפיע ישירות על מה שתצאו ממנו.
איך שומרים על הילדים ועל יציבות המשפחה לאורך הדרך?
אחרי שנים בתחום אני יכולה לומר דבר אחד בוודאות, המשבר הכלכלי הוא קודם כל משבר נפשי ומשפחתי. הלחץ, הבושה, הוויכוחים בבית. אסור לתת לזה לשבור את המשפחה.
אני עובדת עם הלקוחות שלי על מסלול מובנה. שקיפות מלאה של בן הזוג החייב מול בת זוגו, בלי סודות ובלי הפתעות. תכנון תקציבי שמבטיח שהילדים לא יחושו בשינוי הדרמטי. וליווי מתמשך שדואג לא רק לטכניקה המשפטית אלא להבראה כלכלית אמיתית של המשפחה לשנים קדימה. המטרה שלי היא לא רק להוציא אתכם מהחובות, אלא להוציא אתכם מהם כמשפחה שלמה.
שאלות ותשובות
כשבן הזוג נכנס לחדלות פירעון, האיום על שאר המשפחה אינו בלתי נמנע, הוא מנוהל. ההבחנה בין חוב אישי לחוב משותף, הפרדת חשבונות נכונה, תיעוד הוצאות הבית, והגנה על נכסים רשומים כראוי, כל אלה הם הכלים שקובעים אם ההליך יסתיים עם משפחה יציבה בביתה, או עם נזקים שהיו ניתנים למניעה. הפחד מהמערכת הוא מובן, אבל הכרת הכללים האמיתיים מחזירה את השליטה לידיכם.
אודות הכותבת

עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד ונאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
