
אישה בת 74, אלמנה, שמתקיימת מקצבת זקנה ומפנסיה זעירה של קרן ותיקה, מגיעה למשרד עם תיק מסמכים ופחד עצום בעיניים. היא חתמה לפני שמונה שנים כערבה למשכנתא של הבן שלה. הבן פשט את הרגל, הבנק פנה אליה, והחוב שהצטבר עומד על כ-380 אלף שקלים. היא בטוחה שעומדים לקחת לה את הקצבה ואת הדירה הקטנה שבה היא גרה. תוך פחות משעה של שיחה, כל התמונה השתנתה.
אני עורכת הדין דנה פלד, ובמשך שנים ייצגתי מנהל מיוחד מטעם הכונס הרשמי, כלומר עמדתי בצד של המדינה מול חייבים. היום אני מייצגת את החייבים, ואני מכירה את המערכת מבפנים. אם אתם בגיל הפרישה ומרגישים שהחובות חונקים אתכם, המדריך הזה נכתב בשבילכם. אפשר לעצור את ההתדרדרות.
זמן קריאה: 5 דקות
עיקרי הדברים
- החוק אינו מבחין בין גיל הפרישה לגילאים אחרים, וגם גמלאים יכולים להיכנס להליך חדלות פירעון כאשר סך החובות עולה על 17,482 שקלים.
- קצבת הזקנה מוגנת מעיקול ישיר לפי חוק, אך עיקול כללי על חשבון הבנק עלול לחסום זמנית גם כספים מוגנים עד לתיקון הצו.
- גמלאים ללא נכסים וללא כושר השתכרות עתידי יכולים להיכנס למסלול הפטר לאלתר, שמקצר משמעותית את משך ההליך.
- דירת מגורים אינה נלקחת באופן אוטומטי, ובתי המשפט מתחשבים בגיל, במצב הבריאותי ובזכות לדיור חלופי.
למה חדלות פירעון בגיל הפרישה שונה מכל מקרה אחר
כשאדם צעיר נכנס להליך, המערכת בוחנת את כושר ההשתכרות העתידי שלו. יש לו עוד שנים רבות של עבודה, והנאמן מצפה שיתרום מהכנסותיו לקופת הנשייה. אצל גמלאי התמונה הפוכה לחלוטין. אין אופק תעסוקתי, ההכנסה מבוססת על קצבאות קבועות שאינן משתנות, וכל שקל שיורד מהתקציב החודשי פוגע ישירות בתרופות, במחיה ובקיום בכבוד.
הליך חדלות פירעון אינו עונש. זהו כלי משפטי שנועד לפתור חובות שאין דרך ריאלית להחזירם, ולהחזיר את האדם למסלול חיים תקין. בגיל הזהב ההתחשבות של בתי המשפט ושל הממונה על הליכי חדלות פירעון גדולה יותר, שכן ברור לכולם שמדובר באנשים שלחצי הגבייה מסכנים את בריאותם ממש.
האם פנסיונר יכול להיכנס להליך חדלות פירעון
תנאי הכניסה להליך חדלות פירעון רלוונטיים גם לגמלאים
שאלה שאני נשאלת שוב ושוב, האם אני כבר לא עובד וזה בכלל רלוונטי אליי. התשובה חד משמעית, כן. החוק אינו מבחין בין צעיר למבוגר, בין עובד לפנסיונר. הוא רלוונטי לכל אדם שיש לו חובות שאינו יכול לעמוד בהם, ובלבד שסך החובות עומד על לפחות 17,482 שקלים.
מה בודקים בכניסה להליך? קודם כול, הוכחת חוסר יכולת כלכלית אמיתית לשלם את החובות. שנייה, תום לב, כלומר החובות לא נוצרו במרמה או תוך הברחת נכסים. ושלישית, היעדר נכסים נזילים שיכולים לכסות את החוב במהירות. גמלאי שכל הכנסתו קצבת זקנה ופנסיה חודשית צנועה עונה כמעט תמיד על התנאים הללו, והמדינה מגלה כלפיו הבנה יתרה.
פשיטת רגל מול חדלות פירעון, מה השתנה לטובת הגמלאים
המונח פשיטת רגל שייך לפקודה הישנה, ובה הגישה הייתה מענישה במהותה. מאז שנכנס חוק חדלות פירעון ושיקום כלכלי לתוקף, הפוקוס עבר לכיוון של שיקום כלכלי והתחשבות בחייב. פחות הענשה, יותר החזרה של האדם למסלול קיום מכובד תוך הגנה על הצרכים הבסיסיים שלו.
לגמלאים השינוי הזה דרמטי. אם בעבר החייב המבוגר נתפס כמי שנכשל, היום המערכת מבינה שאדם בן 78 עם קצבה אינו אמור להישבר תחת חובות שנוצרו מנסיבות חיים. מי שרוצה להעמיק בהבחנה המשפטית בין ההליכים מוזמן לקרוא על חדלות פירעון ועל הדרך שבה ההליך מתנהל בפועל.
מה באמת גורם לחוב פנסיונרים להצטבר
בואו נסיר את האשמה מהשולחן. ברוב המכריע של המקרים שאני מלווה, החובות לא נובעים מפזרנות. הם נובעים מהחיים עצמם.
הסיבה הנפוצה ביותר היא עזרה כלכלית לילדים, בעיקר חתימה על ערבויות להלוואות או למשכנתאות שהילדים לא עמדו בהן. סיבה שנייה היא ירידה חדה בהכנסה עם היציאה לפנסיה, מול הלוואות שנלקחו עוד לפני הפרישה ומול סטנדרט הוצאות שלא ירד באותו קצב. שלישית, הוצאות רפואיות חריגות, תרופות יקרות מחוץ לסל, מימון מטפלת סיעודית צמודה, אשפוזים. ולא פעם מדובר בחוב שהתגלגל מעסק קטן שנסגר בשל גיל או מחלה. אלה נסיבות שמשפיעות על גמלאים רבים, ואין בהן שום בושה.
האם ההליך מוחק את כל החובות
סוגי חובות שנמחקים בהפטר וסוגי חובות שאינם נמחקים
בסיום ההליך ניתן צו הפטר, שהוא מחיקת יתרת החובות האזרחיים שלא ניתן היה לפרוע מנכסי החייב. זו הבשורה הגדולה. אבל אני חייבת להיות איתכם ישרה, לא כל חוב נמחק.
חובות שאינם נמחקים בהפטר כוללים חוב מזונות עבר, חובות שנוצרו במרמה או בעבירה פלילית, וקנסות מנהליים ושיפוטיים כמו דוחות תנועה וקנסות משטרה. לעומת זאת, החובות השכיחים ביותר נמחקים, חובות לבנקים, לחברות אשראי, לספקי תקשורת, ארנונה וחובות מסחריים. אצל רוב הגמלאים שאני מלווה, עיקר החוב הוא בדיוק מהסוג הנמחק.
האם אפשר לעקל את קצבת הזקנה
זו השאלה שמפחידה יותר מכל. והתשובה מרגיעה, קצבת אזרח ותיק של הביטוח הלאומי מוגנת מפני עיקול ישיר לפי חוק, למשך 30 ימים מיום הפקדתה בחשבון. איש אינו רשאי לעקל את הקצבה עצמה.
אבל יש כאן מלכוד פרקטי שחשוב שתכירו. צו עיקול כללי על חשבון הבנק תופס את כל היתרה שבחשבון, גם אם היא מורכבת מכספי קצבה מוגנת. כלומר, הכסף מוגן על פי חוק, אך בפועל הפנסיונר לא יכול למשוך אותו עד שמסדירים את העניין בצו משפטי.
ומה עם הפנסיה החודשית מקרן הפנסיה
כאן צריך להבחין. קצבת פנסיה חודשית ממקום עבודה או מקרן פנסיה נחשבת הכנסה לכל דבר, בדומה לשכר עבודה. עליה חל חוק הגנת השכר, שקובע סכום מינימלי למחיה הפטור מעיקול, וחייב להישאר בידי המבוטח. רק החלק שמעל הסכום המוגן עשוי להילקח בחשבון בקביעת התשלום החודשי או לעבור לקופת הנשייה.
ובמקרה הטיפוסי של גמלאי שכל הכנסתו קצבת זקנה ופנסיה בסיסית נמוכה? על פי רוב לא יבוצע כל ניכוי מהפנסיה עצמה לצורך תשלום החוב. ההכנסה כולה נדרשת למחיה, ולכן אין ממה לנכות.
האם יכולים לקחת את קרן הפנסיה או קופת הגמל הצבורה
הגנת החוק על חיסכון פנסיוני בהליך חדלות פירעון
ההבדל בין קצבה חודשית לכספים נזילים
יש הבדל דרמטי בין קצבה שמשולמת מדי חודש ומגינה על המחיה השוטפת, לבין כספים הוניים נזילים שניתן למשוך בפעם אחת. כספי פנסיה שעדיין לא הגיע מועד פירעונם, כלומר כספים שאינם נזילים, מוגנים על פי חוק. לא ניתן לממש אותם לטובת נושים כל עוד הם כלואים בקרן.
מתי נאמן בכלל מעלה שאלה של מימוש
נאמן יכול לבקש לפדות כספים רק במקרים חריגים מאוד, שבהם החיסכון כבר הפך נזיל וזמין למשיכה ללא קנס, וגם אז רק באישור מיוחד של בית המשפט ותוך שקילת המשמעות העתידית על החייב. בפועל, בית המשפט ממעט מאוד לפגוע בבסיס הפנסיוני של אנשים בגיל הזהב, מתוך הבנה שזהו מטה לחמם היחיד. זה לא סוף הסיפור, זו ההגנה שהחוק בנה עבורכם.
זקוקים לליווי אישי בהליך חדלות פירעון
משרד עורכת הדין דנה פלד מלווה גמלאים וחייבים בכל שלבי ההליך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר. אפשר לקבוע שיחה ראשונית ולבדוק יחד מהו המסלול המתאים למצב שלכם.
חשבון הבנק שותק כשההכנסה היא רק קצבאות, מה עושים
עיקול זמני על החשבון חוסם כרטיסי אשראי, מקפיא הוראות קבע ומונע משיכת מזומן, גם כאשר כל הכסף שבחשבון הוא קצבת ביטוח לאומי המיועדת למזון ולתרופות. זו תופעת שיתוק החשבון, והיא מפחידה מאוד ברגע שקורית.
מה עושים מיד? שומרים בקפדנות על דפי חשבון ועל אישורי הפקדה מהביטוח הלאומי שמוכיחים שהמקור הבלעדי של הכסף הוא קצבה מוגנת. נמנעים ממשיכות מזומן גדולות ללא קבלות ומכל פעולה שעלולה להתפרש כהברחת נכסים. ומתקשרים לעורך דין המתמחה בתחום במהירות, כי ככל שפונים מוקדם יותר, כך משחררים את הכסף המוגן מהר יותר.
איך משחררים בפועל כסף מוגן מחשבון מעוקל
הנה בדיוק מה שצריך לעשות. מגישים בקשה לרשם ההוצאה לפועל או לבית המשפט, תלוי היכן מתנהל התיק, לביטול העיקול או להחרגתו, כלומר לצמצום העיקול כך שלא יחול על כספי הקצבה.
למה כדאי לצרף? צילום תעודת זהות עם הספח, אישורי קבלת קצבאות מהביטוח הלאומי עבור שלושת החודשים האחרונים, דפי עובר ושב מלאים של שלושת החודשים האחרונים שמראים את כניסת הקצבה, וכן קבלות על הוצאות קיומיות חריגות כמו הסכם שכירות, חשבוניות על תרופות כרוניות, אישורי מחלה וקבלות על תשלום למטפלת סיעודית. פנייה מהירה עם ליווי מקצועי מקצרת דרמטית את משך הזמן שבו אתם חסומים מהכסף שמגיע לכם.
כמה משלמים בחודש אם מתקיימים רק מקצבת זקנה
צו התשלומים החודשי נקבע לפי כושר הפירעון האמיתי, כלומר הפער בין ההכנסות להוצאות החיוניות. אצל גמלאי שכל הכנסתו קצבת זקנה והבטחת הכנסה, וההוצאות על דיור ותרופות גבוהות, אין מהיכן לגבות סכום משמעותי.
בפועל אני רואה צווי תשלומים חודשיים שעומדים על 100 עד 150 שקלים בלבד, ובמקרים לא מעטים אף על אפס שקלים, מה שנקרא צו תשלומים אפס. הרעיון פשוט, המדינה לא תבקש מכם כסף שאין לכם.
כמה זמן נמשך ההליך והאם אפשר הפטר לאלתר
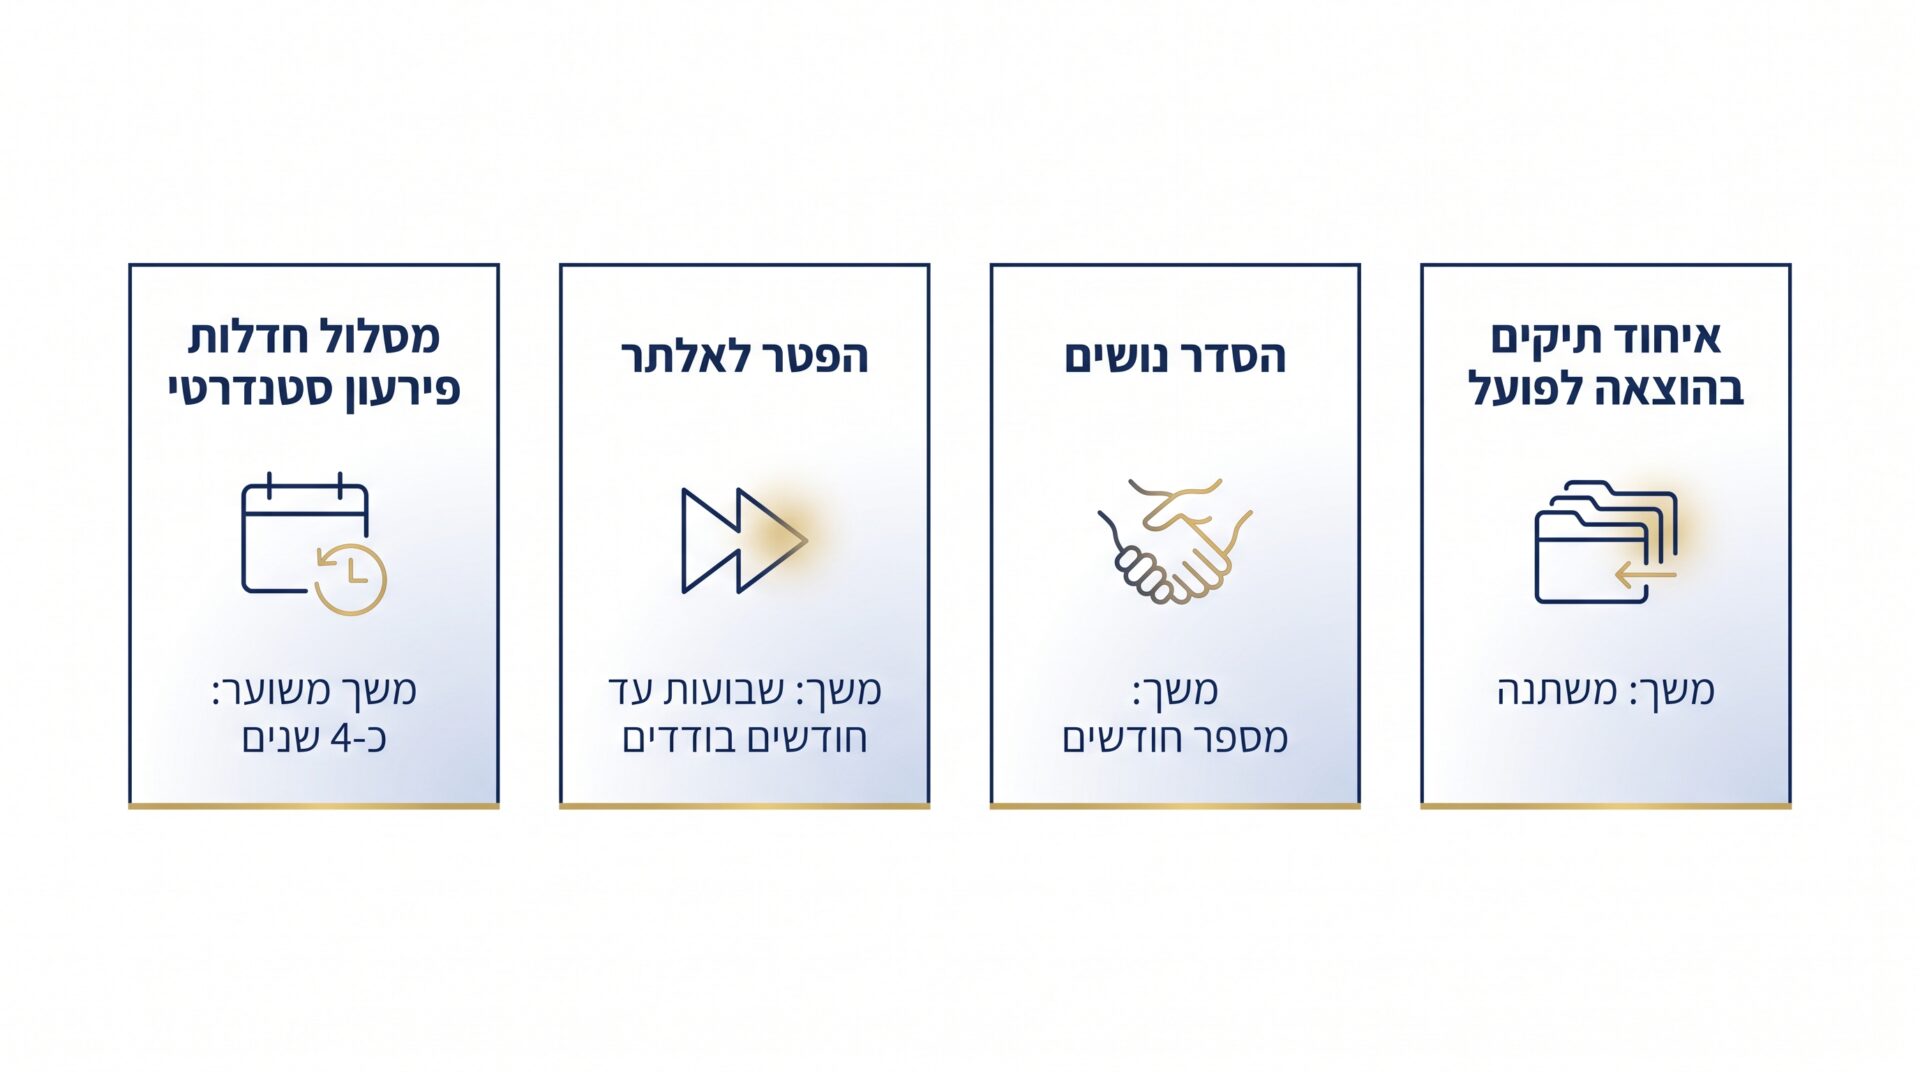
המסלול הסטנדרטי אורך כארבע שנים בממוצע, תקופת ביניים של כשנה עד למתן צו לשיקום כלכלי, ולאחריה תוכנית פירעון של כשלוש שנים. אבל לגמלאים יש מסלול נוסף, מהיר בהרבה.
כאשר ברור שאין לחייב כושר השתכרות עתידי ואין נכסים למימוש, בית המשפט והנאמן יכולים להמליץ על הפטר לאלתר, שמוחק את החובות כמעט מיד עם פתיחת ההליך או תוך זמן קצר מאוד, בלי תוכנית תשלומים ארוכה. אצל פנסיונר שכל הכנסתו קצבה, זה בדיוק המסלול שאני חותרת אליו. דוח מבקר המדינה בנושא ייעול הליכי השיקום הכלכלי עומד גם הוא על הצורך בזירוז ההליכים למי שאין לו יכולת החזר.
| המסלול | משך זמן | למי מתאים | יתרון מרכזי |
|---|---|---|---|
| חדלות פירעון רגילה | כארבע שנים | מי שיש לו הכנסה מעבר לקצבה | מחיקת מלוא החובות בסוף ההליך |
| הפטר לאלתר | שבועות עד חודשים ספורים | גמלאי ללא נכסים וללא כושר השתכרות | מחיקת חובות מהירה ללא תוכנית תשלומים |
| הסדר נושים | מספר חודשים | מי שרוצה דיסקרטיות ובלי צווים מגבילים | ללא הגבלות בנק וללא עיכוב יציאה מהארץ |
| איחוד תיקים בהוצאה לפועל | משתנה | מי שהחוב אינו מצדיק הליך מלא | תשלום חודשי אחד מרוכז |
אילו הקלות מיוחדות שמורות לגמלאים
המערכת בנתה מנגנוני התחשבות ממוקדים לגיל השלישי, ואני נעזרת בהם בכל תיק. ראשית, קביעת רמת חיים בסיסית מעט גבוהה מהסטנדרט הרגיל, בשל צרכים סיעודיים ובריאותיים. שנית, גמישות בהגשת הדוחות הדו חודשיים, לרבות אפשרות להגשה ידנית או בסיוע בן משפחה עבור חייב שמתקשה טכנולוגית. ושלישית, התייחסות למצב רפואי קשה כעילה משמעותית להפחתת התשלומים ולסיום מהיר של החובות.
אלה לא הבטחות ריקות. אלה כלים שאני מפעילה בפועל, ומהניסיון שלי משני צדי המתרס אני יודעת בדיוק איך ומתי להעלות כל טיעון כזה בפני הנאמן ובית המשפט.
יש לי דירה בבעלותי, מה קורה איתה
מתי דירה הופכת לבעיה בהליך
אומר את זה ביושר, דירת המגורים היא הנכס המשמעותי ביותר שיעמוד לנגד עיני הנושים והנאמן. אם יש בדירה הון פנוי משמעותי, למשל שווי גבוה ללא משכנתא, קיים סיכון ממשי לדרישה למכור אותה כדי לכסות את החובות. אין טעם להסתיר את זה מכם.
הטיעונים שמגנים על הבית בגיל הזהב
אבל למכירת הדירה יש משקל נגד חזק. החוק מכיר בזכות לדיור חלופי, ומטיל על הנאמן חובה לדאוג לחייב למקום מגורים סביר או למימון שכירות לתקופה ארוכה, שאצל גמלאים מבוגרים או חולים יכולה להגיע לכל החיים. הטיעונים המרכזיים שאני מעלה הם גיל מתקדם, קשיי בריאות, הצורך בקרבה לרופאים ולמסגרת מוכרת, עלויות מעבר דירה שעלולות לעלות על התועלת שבמכירה, וחוסר היתכנות כלכלית למצוא פתרון דיור אחר בגיל הזה. במקרים רבים הטיעונים האלה מכריעים, והדירה נשארת.
חלופה להליך, מתי הסדר חוב עדיף
לא כל גמלאי צריך או רוצה לעבור הליך משפטי מלא. יש חלופה, הסדר נושים מול הנושים מחוץ לבית המשפט או במסלול מקביל. לגמלאי היתרונות ברורים. שמירה על סודיות ודיסקרטיות, היעדר צווים מגבילים כמו עיכוב יציאה מהארץ או חסימת חשבון, ומהירות בסיום המטרד הכלכלי.
אני נוהגת לנהל משא ומתן ישיר ואגרסיבי מול הבנקים ומול חברות האשראי, כדי להשיג הסדר טוב בלי לחשוף את הפנסיונר לבירוקרטיה מלחיצה. ההחלטה באיזה מסלול לבחור צריכה להיעשות בליווי מקצועי ולפי הכללים הנכונים.
| סוג חוב | נמחק בהפטר |
|---|---|
| הלוואות בנקאיות וחברות אשראי | כן |
| חובות לספקי תקשורת וארנונה | כן |
| חובות מסחריים מעסק שנסגר | כן |
חוב
 1
שלום, איך אוכל לעזור? פתיחה
|