
אחת השאלות הראשונות שאני שומעת במשרד, עוד לפני שהחייב מתיישב על הכיסא, היא "האם ייקחו לי הכל?". התשובה, ואני אומרת אותה בביטחון מלא של מי שישבה שנים בצד השני של השולחן, היא לא. לא לוקחים לכם את הכל. לא לוקחים את המיטה שהילדים ישנים בה, לא את המקרר, לא את הפנסיה שחסכתם עשרים שנה, ולא, ברוב המוחלט של המקרים, את קורת הגג מעל הראש. שירתי בעבר כבאת כוח של מנהל מיוחד מטעם הכונס הרשמי, כלומר ייצגתי את המדינה מול חייבים. היום אני יושבת בצד של החייב, וההיכרות עם המערכת מבפנים מלמדת אותי דבר אחד ברור. החוק לא בא להעניש אתכם, הוא בא לשקם אתכם. במאמר הזה אני מפרטת בדיוק מה מוגן, מה עלול להימכר, ואיך שומרים על הרכוש והבית לאורך ההליך.
זמן קריאה: 5 דקות
עיקרי הדברים
- חוק חדלות פירעון ושיקום כלכלי מותיר בידי החייב תכולת בית בסיסית, כלי עבודה, כספי פנסיה עתידיים וקצבאות ביטוח לאומי.
- מכירת דירת מגורים היא תמיד האמצעי האחרון, ובית המשפט בוחן את שווי הדירה מול גובה החוב לפני שהוא שוקל זאת בכלל.
- גם כאשר מאושרת מכירת דירה, החוק מחייב הסדרת דיור חלופי לפני הפינוי, כך שאף חייב לא נשאר ללא קורת גג.
- העברת נכסים לקרובים סמוך להליך עלולה להיחשב הענקה שניתנת לביטול, והדרך הבטוחה היחידה היא שקיפות מלאה מול הנאמן.
מה לא לוקחים בחדלות פירעון, התשובה הקצרה והמרגיעה
הבשורה החשובה ביותר שאני יכולה למסור לכם היא שחוק חדלות פירעון אינו מיועד לגבייה נקמנית. תכליתו של החוק היא שיקום כלכלי של היחיד לצד שמירה על כבודו האנושי, והמשמעות המעשית היא שהמדינה מותירה בידיכם רשת ביטחון בסיסית שמאפשרת לחיות בכבוד גם בתוך ההליך.
הרכוש המוגן כולל את הדברים שבלעדיהם אי אפשר לתפקד. תכולת בית בסיסית, כלי עבודה לפרנסה, כספי פנסיה עתידיים, קצבאות ביטוח לאומי, ובמקרים רבים גם דירת המגורים עצמה. הרעיון פשוט. אדם שנלקח ממנו הכל לא ישתקם לעולם, וזה בדיוק ההפך ממטרת ההליך.
האם דירת מגורים מוגנת בחדלות פירעון
זה הסעיף שגורם לאנשים לא לישון בלילה, ולכן אני רוצה להיות ברורה. דירת המגורים היא הנכס הרגיש ביותר בהליך, והמערכת המשפטית עושה מאמצים כבירים כדי להימנע מלזרוק משפחות לרחוב. מכירת דירה היא תמיד האמצעי האחרון, לעולם לא הראשון.
בית המשפט לא ממהר לאשר מכירה של דירת מגורים יחידה. הוא בוחן את מכלול הנסיבות, את גודל החוב מול שווי הדירה, את מספר הנפשות, ואת האפשרות לפתור את החוב בדרך אחרת. הרגישות כלפי קורת הגג של המשפחה היא עמוד תווך בכל ההליך.
מה ההבדל בין דירת מגורים לבין נכס נדל"ן להשקעה
ההבחנה כאן חדה מאוד. על קורת הגג הפיזית שבה אתם ומשפחתכם גרים בפועל יש הגנה רחבה. לעומת זאת, דירה שנייה שאתם משכירים לאחרים, קרקע חקלאית, משרד או חנות, אלה יילקחו כמעט תמיד למימוש מהיר לטובת הנושים. אין להם הגנת בית מגורים, ולכן הם הראשונים על שולחן הבדיקה של הנאמן.
מה זה נכסים מוגנים בחדלות פירעון ומה המשמעות בפועל
כאן צריך לעשות הבחנה שרוב האנשים לא מכירים, והיא קריטית. יש שני סוגי הגנה. הסוג הראשון הוא נכסים שהחוק אוסר לעקל באופן מוחלט, כלומר גם אם הנאמן ירצה, ידו לא תשלח בהם. הסוג השני הוא נכסים שהנאמן רשאי תיאורטית לממש, אך יבחר שלא לעשות זאת משום שאין בכך היגיון כלכלי או שהפגיעה בחייב אינה מידתית.
הפיקוח על כל זה אינו מופקר. הנאמנים פועלים תחת עינו של הממונה על הליכי חדלות פירעון, ודוח מבקר המדינה בנושא מלמד שמנגנון הפיקוח נועד לוודא שהנאמנים פועלים באיזון הראוי ואינם פוגעים בזכויות הבסיסיות של החייבים, כפי שמפורט בדוח מבקר המדינה בנושא.
מה ההבדל בין נכס מוגן לבין נכס שלא כדאי לממש
אתן לכם דוגמה מהשטח. נניח שיש לכם ריהוט ישן, טלוויזיה בת עשר שנים, מכונת כביסה משומשת. שווי השוק של הפריטים האלה נמוך מאוד, ועלויות ההובלה, האחסון והמכירה הפומבית יעלו על התמורה שתיכנס לקופת הנשייה. במצב כזה הנאמן פשוט מוותר על המימוש, לא כי אסור לו אלא כי זה לא משתלם. ההיגיון הכלכלי הזה עובד לטובתכם פעמים רבות יותר משנדמה.
אילו חפצים בבית נחשבים בדרך כלל לרכוש מוגן
תכולת בית של משפחה ממוצעת מוגנת כמעט במלואה. הבגדים שלכם ושל הילדים, המיטות, שולחן האוכל, המקרר, מכונת הכביסה, תנור הבישול ומכשירי החשמל הבסיסיים לניהול משק בית תקין. את כל אלה לא לוקחים.
איפה זה משתנה? כשמדובר במוצרי מותרות קיצוניים או בכפילויות חריגות. אם בסלון מותקנים ארבעה מסכי טלוויזיה ענקיים ויקרים, או שיש אוסף שעונים יוקרתי בשווי עשרות אלפי שקלים, ההגנה על אלה כבר לא מובנת מאליה, והנאמן רשאי לבקש את מימושם. אבל מקרר אחד, מכונת כביסה אחת ומיטה לכל בן משפחה, אלה נשארים אצלכם.
האם חייבים לתת דיור חלופי לפני שמוכרים דירה
כן. זו לא המלצה, זו חובה משפטית. גם כאשר בית המשפט מחליט שהדירה תימכר, לא ניתן לפנות את החייב ובני משפחתו אל הרחוב. לפני הפינוי בפועל חובה להבטיח דיור חלופי, בין אם באמצעות קורת גג אחרת ובין אם באמצעות סכום כסף שיאפשר שכירות למספר שנים.
עקרון סידור מגורים סביר הוא תנאי סף. אני חוזרת על זה כי אנשים לא מאמינים לי בפעם הראשונה, החוק לא מתיר להשאיר אדם חסר בית. גם בשיא ההליך יש לכם גג מעל הראש.
בדיקה אישית של מה שבסיכון ומה שמוגן אצלכם
אם אתם מתלבטים אם ההליך יפגע בדירה, ברכב או בחסכונות שלכם, אפשר לבדוק את זה מול נתונים מדויקים לפני שמקבלים החלטה. אני מזמינה אתכם לשיחת ייעוץ אישית שבה נבחן את המצב הספציפי שלכם ונבין מה הצעד הנכון הבא.
מתי בית המשפט יכול לאשר מכירה של דירת מגורים
יש מצבים שבהם המכירה בכל זאת מאושרת, ואני חייבת להיות הוגנת ולומר זאת. בית המשפט מפעיל מעין נוסחת איזון, ובודק האם שווי הדירה גבוה במידה שתכסה חלק משמעותי מהחובות, והאם המכירה מוצדקת מבחינה כלכלית ומוסרית. ככל שהפער בין שווי הדירה לבין החוב גדול יותר לטובת הנושים, כך גובר הסיכוי למימוש.
איך נראה מבחן התועלת מול הנזק בדוגמה פשוטה
קחו חייב עם חוב של 200 אלף שקל, שגר בדירה ששוויה 3 מיליון שקל. בית המשפט לא ימהר לאשר מכירה של בית כזה, כי הנזק למשפחה עצום, וחוב כזה ניתן לפתור בפריסת תשלומים ארוכה או בהסדר נושים בלי לפנות איש. עכשיו הפכו את המספרים, חוב של 2.5 מיליון שקל ודירה ששווה 3 מיליון. כאן התמונה שונה לגמרי, והמימוש הופך להיות ריאלי. הכל עניין של פרופורציה.
האם דירה יחידה בחדלות פירעון באמת בטוחה
המונח דירה יחידה נשמע כמו חסינות מוחלטת, אבל יש לו גבולות. יש הבדל תהומי בין פנטהאוז יוקרתי בלב תל אביב לבין דירת שלושה חדרים צנועה בפריפריה. דירה צנועה, שערכה מספק בעיקר צורך מגורים בסיסי, בטוחה כמעט לחלוטין. פנטהאוז ששוויו מאפשר לכסות חובות ועדיין לרכוש דירה סבירה אחרת, כבר חשוף יותר.
במקרים מסוימים החייב יידרש להצטמצם, כלומר למכור נכס גדול ויקר, לכסות חלק מהחוב, ולרכוש במקומו דירה סבירה שתשמש למגורים. גם אז, לא נשארים ברחוב.
מה זה בית מגורים סביר ואיך קובעים אם הדירה סבירה
סביר הוא מונח משפטי גמיש בכוונה, וטוב שכך, כי הוא מאפשר התאמה למקרה הספציפי. מה שנחשב סביר משתנה מתיק לתיק לפי הנסיבות, מספר הנפשות במשפחה, גיל הילדים, קיומם של צרכים רפואיים מיוחדים המחייבים נגישות או קרבה למוסד טיפולי, ומקום העבודה. משפחה בת שבע נפשות תזדקק לדירה גדולה יותר ממשפחה בת שלוש נפשות, וילד עם מוגבלות שזקוק לדירה נגישה בקומת קרקע ישנה את משוואת הסבירות. בית המשפט אינו מכונה, הוא בוחן בני אדם.
האם כסף בעו"ש, מזומן וחסכונות מוגנים בחדלות פירעון
כאן אני חייבת להיות ישרה איתכם. כסף נזיל בחשבון הבנק ובחסכונות אינו מוגן באופן אוטומטי, והוא ייכנס לקופת הנשייה. אבל קיים מנגנון דמי מחיה, סכום חודשי מוגן מעיקול, שנועד לאפשר לכם ולמשפחה לרכוש מזון ותרופות ולשלם חשבונות שוטפים. אף אחד לא משאיר אתכם בלי מקור מחיה.
קצבאות סוציאליות המשולמות על ידי המוסד לביטוח לאומי מוגנות אף הן. קצבת נכות, קצבת ילדים, קצבת זקנה, הבטחת הכנסה. אלה נועדו להבטיח את עצם קיומכם, ולכן הן מוחרגות מהליך המימוש על פי דין. המדיניות הרשמית שומרת על סכומי קיום מינימליים גם בעת גביית חובות, כפי שמשתקף בהנחיות הביטוח הלאומי בנוגע לסכום מחיה מוגן.
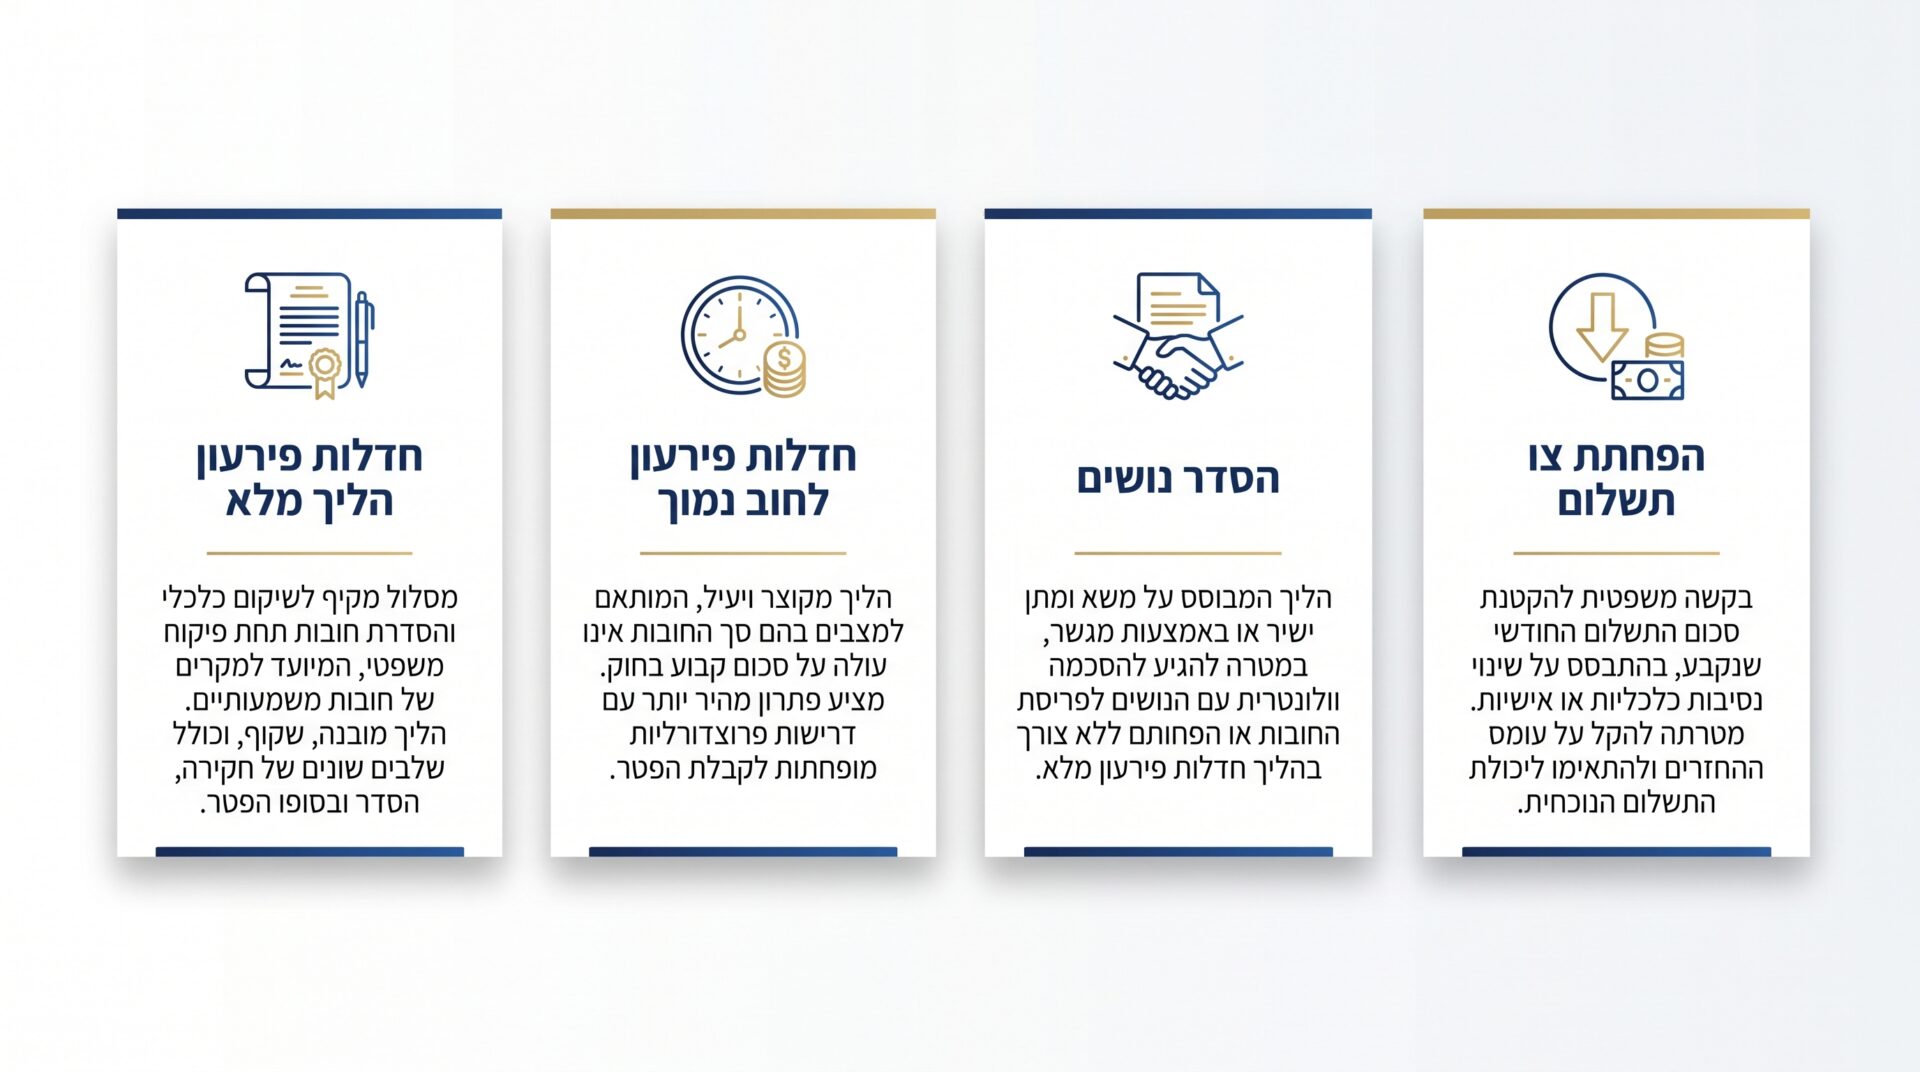
חדלות פירעון, הליך מלא
משך ההליך עד כשלוש שנים, כשלושים ושישה תשלומים. מתאים למי שיש לו חובות גבוהים וריבוי נושים. היתרון המרכזי הוא הפטר מלא ומחיקת חובות בסיום.
חדלות פירעון לחוב נמוך
הליך מקוצר ומהיר יותר, המתאים למי שהחוב שלו נמוך יחסית. היתרון המרכזי הוא מהירות ופשטות בירוקרטית.
הסדר נושים
משך ההליך משתנה לפי ההסכמה שמתגבשת. מתאים למי שמסוגל להציע פירעון חלקי מרצון. היתרון המרכזי הוא שמירה על נכסים ועל פרטיות.
הפחתת צו התשלום
רלוונטי לאורך ההליך הקיים, לחייב פעיל שהתשלום החודשי כבד עליו. היתרון המרכזי הוא הקלה מיידית בתזרים המשפחתי.
מה קורה לדירה עם משכנתא בחדלות פירעון
כאן נכנס שחקן חשוב, הבנק. הבנק שנתן את המשכנתא הוא נושה מובטח, כלומר יש לו שעבוד רשום על הדירה עצמה. אם אתם עומדים בתשלומי המשכנתא כסדרם, המצב יציב יותר. אם אתם מפגרים בתשלומים, הבנק עצמו רשאי לנקוט הליכי מימוש, וזה משפיע על התמונה כולה.
למה חשוב לבדוק תועלת אמיתית לנושים לפני שמדברים על מכירה
נניח שדירה שווה 1.5 מיליון שקל, ויתרת המשכנתא לבנק היא 1.4 מיליון שקל. מה נשאר לקופת הנושים הכלליים אחרי שמסלקים את החוב המובטח ומשלמים הוצאות כינוס ותיווך? כמעט כלום. במצב כזה אין תועלת כלכלית במכירת הבית, ובית המשפט יימנע ממנה. הנקודה הזו מצילה דירות רבות, ורוב האנשים אפילו לא יודעים לבקש שיבדקו אותה.
האם רכב וכלי עבודה נחשבים נכס מוגן בחדלות פירעון
רכב הוא סוגיה מורכבת, ואין תשובה אחת פשוטה. מצד אחד, רכב יקר ערך יימכר כדי להעשיר את קופת הנושים, שכן אין סיבה שחייב ייסע ברכב יוקרה בזמן שהנושים ממתינים לכספם. מצד שני, המערכת מבינה שלעיתים רכב הוא צורך קיומי ולא מותרות.
באילו מצבים רכב חיוני באמת
הנאמן ובית המשפט יאשרו להותיר רכב ברשות החייב בשני מצבים עיקריים. הראשון, צורך רפואי מוכח וקריטי של החייב או בן משפחה מדרגה ראשונה, למשל הסעות קבועות לטיפולים. השני, כשהרכב משמש באופן ישיר ובלעדי לפרנסה, למשל כשמקום העבודה אינו נגיש בתחבורה ציבורית או כשעובדים בשעות לילה. גם אז מדובר לרוב ברכב סביר ולא ברכב מפואר, רכב יקר יימכר ובמקומו יאושר רכב חלופי צנוע. אותו כלל חל גם על ציוד המשמש ישירות לייצור הכנסה, כמו מכונות עבודה של בעל מלאכה או מחשב אישי שמשמש לעבודה.
כיצד ניתן להגן על הנכסים שלכם במסגרת הליך חדלות פירעון
אחרי חמש עשרה שנות עיסוק בתחום, וכמי שהכירה את המערכת מבפנים בתפקיד מנהלת מיוחדת מטעם הכונס הרשמי, אני יכולה לומר שהגנה טובה על הרכוש מתחילה בשלושה דברים. שקיפות מלאה מול הנאמן, הימנעות מוחלטת מפעולות חד צדדיות ללא אישור, וליווי משפטי מקצועי של מי שיודע כיצד להציג את הטיעונים לשמירה על הבית והרכוש בצורה הנכונה.
אזהרה חשובה בהקשר הזה, אל תעבירו נכסים, מכוניות או זכויות בדירה לבני משפחה או לצדדים שלישיים רגע לפני הכניסה להליך או במהלכו. לנאמן יש סמכות לחקור אחורה ולבטל עסקאות כאלה, במה שנקרא ביטול הענקות. העברתם דירה לילד שנתיים לפני ההליך בלי תמורה אמיתית? יש סיכוי ממשי שהעסקה תבוטל והנכס יוחזר לקופה. שקיפות מלאה עדיפה תמיד על תחכום שיתגלה.
יש הבדל עצום בין חייב שמגיע לבד ומגשש באפלה, לבין חייב שיודע בדיוק אילו זכויות מגיעות לו ואיך לבסס אותן מול הממונה ובית המשפט. אני מלווה את הלקוחות שלי מהגשת הבקשה לצו הפטר ועד לסיום ההליך, מתוך יחס אישי ושקיפות מלאה.
שאלות ותשובות
האם לוקחים את כל הרהיטים והמכשירים בבית בהליך חדלות פירעון
לא. תכולת בית בסיסית וסבירה מוגנת כמעט במלואה. ההגנה נחלשת רק כשמדובר במוצרי מותרות קיצוניים או בכפילויות שאין בהן צורך אמיתי.
האם דירה יחידה שאני גר בה יכולה להימכר
בדרך כלל לא, ובוודאי לא כצעד ראשון. בית המשפט בוחן את היחס בין שווי הדירה לגובה החוב, ומעדיף פתרונות אחרים כשמדובר בדירה סבירה ששווייה אינו חורג משמעותית מהצורך הבסיסי של המשפחה.
מה קורה אם בכל זאת מחליטים למכור את הדירה שלי
החוק מחייב הבטחת דיור חלופי לפני כל פינוי בפועל, בין באמצעות דיור אחר ובין באמצעות סכום שיכסה שכירות סבירה למספר שנים. פינוי לרחוב אינו אפשרות חוקית.
האם כספי הפנסיה שלי מוגנים לגמרי
כספי פנסיה, פיצויים וקופות גמל המיועדים לקצבה עתידית מוגנים כל עוד לא הגעתם לגיל פרישה. יש חריגים כשכספים כאלה נמשכו והפכו נזילים, ולכן מומלץ לא לבצע פעולות בחסכונות ללא ייעוץ מראש.
האם כדאי להעביר נכסים לבן משפחה לפני פתיחת ההליך
לא. פעולה כזו עלולה להיחשב הענקה שניתנת לביטול, והנכס עלול לחזור לקופת הנשייה בכל מקרה, תוך פגיעה באמון מול הנאמן ובית המשפט. הדרך הבטוחה היא שקיפות מלאה מהיום הראשון.
לסיכום, רוב מוחלט של הרכוש הדרוש לחיים סבירים נשאר בידיכם לאורך הליך חדלות פירעון. תכולת בית, כלי עבודה, כספי פנסיה עתידיים וקצבאות ביטוח לאומי מוגנים כחוק, ודירת המגורים נמכרת רק כמוצא אחרון ותוך הבטחת דיור חלופי. ההבדל בין תוצאה טובה לתוצאה קשה נובע כמעט תמיד משקיפות מול הנאמן ומליווי מקצועי שיודע להציג את הנתונים הנכונים בזמן הנכון.
אודות הכותבת

עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד או נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
