
חייב שהגיע אליי לפני זמן מה היה בטוח שהחלק הקשה מאחוריו. הוא הגיש בקשה, קיבל צו פתיחת הליכים, ונשם לרווחה. שלושה חודשים אחר כך הוא ישב מולי בלחץ, כי הנאמן ביקש דפי חשבון בנק משבע השנים האחרונות ושאל אותו מדוע העביר 40,000 שקלים לאחיו חודשיים לפני שנכנס להליך. זה הרגע שבו רוב האנשים מבינים שההליך רק התחיל. הבדיקה הכלכלית שמבצע הנאמן היא לא פורמליות, היא השלב שקובע אם תצאו מההליך עם הפטר ודף חדש, או עם תיק שמסתבך. במאמר הזה אני מסבירה מה בודקים בפועל, כמה זמן זה לוקח, אילו מסמכים צריך להכין, ואיך להתנהל נכון מול הנאמן.
זמן קריאה: 5 דקות
עיקרי הדברים
- הבדיקה הכלכלית נפתחת עם צו פתיחת ההליכים ונמשכת בממוצע כתשעה חודשים, עד להגשת דוח ממצאי הבדיקה.
- הנאמן רשאי לדרוש דפי חשבון בנק ונתוני אשראי עד שבע שנים אחורה, וחתימה על ויתור סודיות בנקאית היא תנאי לקבלת ההגנה של הצו.
- דוח ממצאי הבדיקה הוא המסמך שמשפיע ביותר על גובה התשלום החודשי ועל הסיכוי לקבל צו הפטר.
- הכנה מסודרת של מסמכים ותשובות עקביות לפני הראיון עם הנאמן היא הגורם המשמעותי ביותר להצלחת ההליך.
מה זו הבדיקה הכלכלית ולמה היא קובעת את הגורל של התיק
הבדיקה הכלכלית היא התהליך שבו הנאמן חושף את התמונה הפיננסית המלאה שלכם. לא רק כמה אתם חייבים היום, אלא איך נוצרו החובות, לאן זרם הכסף, ומה יש לכם בפועל להחזיר. המטרה של המחוקק, של הממונה על הליכי חדלות פירעון ושיקום כלכלי ושל הנושים זהה, לבדוק אם אתם פועלים בשקיפות מוחלטת ובתום לב, או שאתם מסתירים יכולת פיננסית ונכסים מניבים.
הבדיקה מלווה את הגורמים הבודקים בהיכרות מעמיקה עם ההיסטוריה הכלכלית שלכם, מרגע יצירת החובות ועד הגשת הבקשה להליך חדלות פירעון. החוק מטיל עליכם חובת שיתוף פעולה מלא, וכל ניסיון להתחמק, וגרוע מכך, כל הצגת נתונים כוזבים, עלול להביא לביטול ההליך כולו ולסנקציות קשות.
מי מבצע את הבדיקה ומה תפקידו של הנאמן בתהליך
הנאמן הוא בעל תפקיד שמונה מטעם המדינה. תפקידו לבצע בדיקה כלכלית ולייצר פרופיל אובייקטיבי ומבוסס עליכם, עבור בית המשפט או הממונה. הוא בוחן את מצבכם הכלכלי, מגבש דוח, ממליץ, ובמקרים מסוימים גם מנהל ומממש נכסים.
הנאמן לא מייצג את האינטרס הצר של הנושים, והוא לא אויב שלכם. הוא גורם מקצועי מתווך שמתרגם עובדות חשבונאיות להמלצות מעשיות. בפועל הוא מזמן צדדים שלישיים, דורש הצהרות הון, ומצליב מידע מול בנקים, רשויות אכיפה ומאגרי מידע מורשים, הכול כדי לוודא שהדיווחים שלכם מדויקים.
כמה זמן נמשכת הבדיקה וממה תלוי המשך שלה
הבדיקה נפתחת ברגע מתן צו פתיחת ההליכים ונמשכת עד הגשת המסקנות. דוח ממצאי הבדיקה מוגש על פי הכלל בתוך כתשעה חודשים ממועד הצו. זהו לוח זמנים קבוע בהליך ומהווה אבן דרך משמעותית.
מורכבות התיק היא זו שמכתיבה את הקצב. חייב שהיה שכיר עם משכורת אחת קבועה יעבור בדיקה מהירה יחסית. חייב שהיה עצמאי, שותף בחברה, או שיש לו נכסים בחוץ לארץ, יעבור בדיקה ארוכה ומורכבת בהרבה.
מה מאריך את הבדיקה
הגורמים שמעכבים את סיום הבדיקה כמעט תמיד קשורים בכם. חוסר שיתוף פעולה בהמצאת מסמכים בנקאיים, אי הגשת דוחות פעילות חודשיים במועד, או קיום נכסים מורכבים שדורשים חקירה מעמיקה. כל עיכוב מאריך את תקופת הביניים, שבה אתם חיים עם הגבלות כמו עיכוב יציאה מהארץ ואיסור שימוש בכרטיסי אשראי ללא אישור. ככל שתשתפו פעולה מהר יותר, כך תשתחררו מההגבלות מהר יותר.
מה הנאמן בודק בפועל בחיים הכלכליים שלכם
הבדיקה הפיננסית נוגעת בכל פינה בחיים הכלכליים שלכם. הנה מה שנמצא תחת עינו הבוחנת של הנאמן.
בדיקת הכנסות
הנאמן מחפש הכנסות עקיפות ולא מדווחות. שימוש נרחב במזומן, מתנות קבועות מבני משפחה, זכויות בדירה שרשומה על שם אחר, וסיוע כספי שוטף שמממן הוצאות מחיה. אם רמת החיים שלכם גבוהה מההכנסה המוצהרת, הוא ישאל מאיפה בא ההפרש.
בדיקת הוצאות ורמת חיים
הוא בוחן את דפוסי ההוצאות שלכם ומתאים אותם למצב של אדם בחדלות פירעון. מנויים לא נחוצים, נופש, מסעדות, תנועות חיוב קבועות בכרטיסי אשראי. חייב שמצהיר שאין לו כלום אבל ממשיך לשלם על מנוי יוקרתי מזמין שאלות.
בדיקת נכסים וזכויות
כאן נכנסים מאגרי המידע. איתור נכסי נדל"ן, כלי רכב הרשומים על צדדים שלישיים, קרנות פנסיה שניתנות למשיכה, פוליסות ביטוח מנהלים וקופות גמל פעילות. הרבה חייבים לא מודעים בכלל לזכויות שרשומות על שמם, ומגלים אותן דרך הנאמן.
דוח ממצאי הבדיקה, המסמך שמכריע את גורל התיק
דוח ממצאי הבדיקה הוא מסמך מסכם המשמש בסיס כמעט בלעדי לקביעת גורלכם המשפטי והפיננסי. השופט או הממונה קורא אותו, ומחליט על פיו. חובת הגשתו בתוך תשעה חודשים ממועד הצו היא חלק ממסגרת רשמית מחייבת שנועדה לבקר את התקדמות ההליך.
הדוח כולל ניתוח מפורט של תזרים המזומנים של התא המשפחתי, בדיקת כושרכם לייצר הכנסה עתידית, ורשימת נכסים שניתן לממש בפועל לפירעון החובות. דוח שמראה שקיפות מלאה ותום לב מוביל למסגרת נוחה של פריסת חובות ריאלית, ובמקרים המתאימים אף פותח את הדלת לצו הפטר מהיר יותר. דוח עם ממצאים שליליים, לעומת זאת, עלול להביא לביטול ההליך השיקומי ולהעלאת התשלומים החודשיים לרף שלא מאפשר לחיות בכבוד.
עומדים לפני בדיקה של נאמן ולא בטוחים מה צריך להכין
אני מלווה חייבים לכל אורך ההליך, מהגשת הבקשה ועד קבלת ההפטר, כולל הכנה מדויקת לראיון עם הנאמן. אפשר לקבוע שיחה כדי להבין מה מצפה לכם ואיך להתכונן נכון.
אילו מסמכים להביא לנאמן
ריכזתי בטבלה את המסמכים המרכזיים, מסודרים לפי סוג התיק, כדי שתדעו בדיוק מה לגייס מראש ולא תיתקעו עם הערות מנהלתיות ועיכובים.
| סוג המסמך | מתי צריך | הערה |
|---|---|---|
| תלושי שכר משלושה חודשים אחרונים | כמעט כל תיק | של כל בני הבית העובדים |
| דוחות ריכוז יתרות מכל הבנקים | כמעט כל תיק | כולל חשבונות סגורים |
| צילומי כרטיסי אשראי מלאים | כמעט כל תיק | של כל בני הבית |
| חוזה שכירות או יתרת משכנתא | כמעט כל תיק | מסמך עדכני |
| אישורים רפואיים או אובדן כושר עבודה | כשיש מורכבות | ועדות רפואיות רלוונטיות |
| פסקי דין חלוטים בענייני מזונות | כשיש מורכבות | כולל בתי דין רבניים |
| קבלות על תשלום חובות מועדפים | כשיש מורכבות | להוכחת תום לב |
| דוחות מס סופיים של עצמאי | כשיש מורכבות | המעידים על חובות לרשויות המס |
רשימות מלאות ומעודכנות של טפסים ועלוני מידע לחייבים אפשר למצוא באתר רשות האכיפה והגבייה, וכדאי לעבור עליהן לפני המפגש.
ראיון הנאמן וההכנה הנכונה אליו
ראיון הנאמן הוא המפגש הישיר בינכם לבין הנאמן, לרוב במשרדו. יש מסגרת רשמית, יש פרוטוקול, ויש שאלות. שיחת רקע והבהרת מסמכים היא דבר אחד. חקירה כלכלית מובנית היא דבר אחר לגמרי, כזו שדורשת מכם לתת תשובות תחת לחץ משפטי ממשי, כשכל סעיף כלכלי תמוה נפרש מילה במילה.
שאלות נפוצות בראיון
מה הביא לסגירת העסק, מדוע לא נמכר הרכב שברשותכם, מי מימן את הנסיעה האחרונה שלכם לחוץ לארץ. השאלות האלה חוזרות בכמעט כל תיק. הן לא מלכודת, הן הזדמנות להסביר. מי שעונה בביטחון, לגופו של עניין ובכנות, יוצא מהראיון במצב טוב.
ניסוחים שמדליקים נורה אדומה
אני לא מחזיק בניירות, וגם הכול עבר במזומן ולא תיעדתי, הן שתי אמירות שמדליקות אצל הנאמן אור אדום מיידי. הן משדרות אי אמינות ורצון להוליך שולל. גם אם זו האמת, את האמת הזאת צריך לדעת להציג נכון, עם תיעוד תומך ככל שניתן.
חובת החתימה על ויתור סודיות בנקאית ובדיקת דפי הבנק לאחור
חייבים שואלים אותי אם הם חייבים לחתום על ויתור סודיות. התשובה היא כן, וזו תנאי הכרחי ובלתי נפרד ממתן צו פתיחת ההליכים, אותו צו שמגן עליכם מפני הנושים ומקפיא את ההליכים נגדכם. אתם מבקשים את ההגנה של הצו, ובתמורה אתם נותנים שקיפות מלאה. זו עסקה הוגנת.
במקום שקיים חשד מבוסס להעברות בלתי חוקיות, הנאמן רשאי לדרוש דפי חשבון בנק ונתוני אשראי עד שבע שנים אחורה. הוא מחפש העברות ישירות לחברים ומקורבים, פירעון חובות של קרובים על חשבון הנושים המוסדיים, משיכות מזומן חריגות רגע לפני הכניסה להליך, ודפוסי בילוי שלא מתיישבים עם הכרזה על חוסר יכולת כלכלית. סירוב לחתום או לשתף פעולה מתפרש כחוסר תום לב, וחוסם את מימוש הזכויות שלכם.
דגלים אדומים בבדיקה הכלכלית
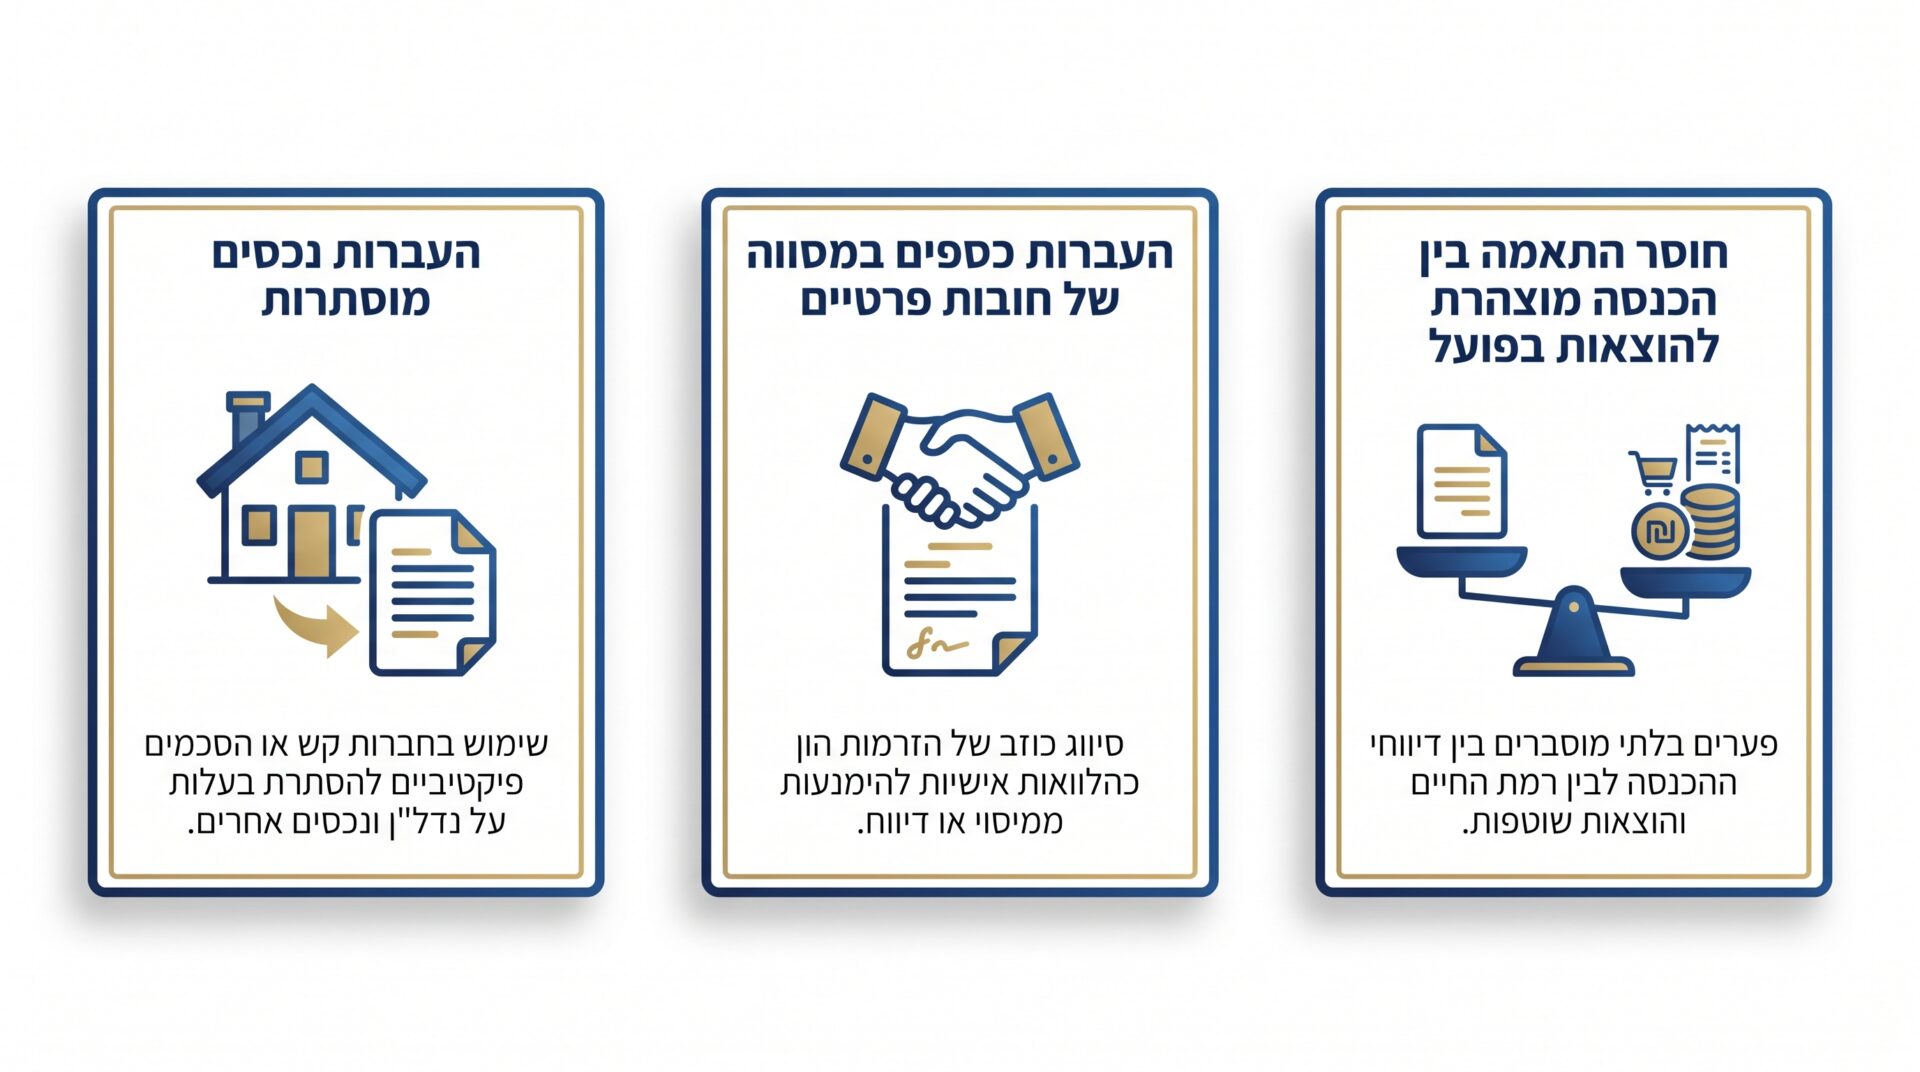
יש התנהגויות שמדליקות אצל הנאמן אזהרה בוהקת ומזמינות התחקות בלתי פוסקת. הברחת נכסים מכוונת היא הבולטת שבהן, רישום נכסים על שם קרוב משפחה מדרגה ראשונה, או מכירת דירה ורכב במחיר נמוך משמעותית משווי השוק רגע לפני הכניסה להליך.
העברות כספים חריגות שהוצגו כחובות פרטיים לחברים בלי מסמך שמאמת שמדובר בעסקה כנה, יסומנו כבעייתיות. וחוסר התאמה מובהק בין ההוצאות החודשיות בפועל לבין ההכנסה המוצהרת בדוחות, זה כמעט תמיד סימן אזהרה להכנסה שחורה מוסתרת.
המסלולים האפשריים לאחר הבדיקה
הבדיקה הכלכלית מזינה את ההחלטה על המסלול המשפטי המתאים. הנה השוואה בין המסלולים המרכזיים.
| המסלול | משך משוער | מתאים למי | יתרון |
|---|---|---|---|
| חדלות פירעון מלאה, לקבלת הפטר | עד כשלוש שנים | חובות גבוהים, ריבוי נושים | מחיקת חובות ופתיחת דף חדש |
| חדלות פירעון לחובות בסכום נמוך | הליך מקוצר | חובות מתחת לסף הנמוך | מהיר ופשוט יותר |
| הסדר נושים | משתנה לפי הסכמה | חייב עם יכולת פירעון חלקית | גמישות ושליטה בתנאים |
| הפחתת צו התשלומים | מיידי יחסית | מי שהצו הנוכחי מכביד עליו | הקלה מהירה בתזרים |
לסף החוב יש משמעות אמיתית, והרבה אנשים מופתעים לגלות כמה נמוך הוא בפועל. מידע מסודר על התנאים והמסלולים אפשר לראות בפורטל כל זכות. אם אתם מתלבטים בין הליך מלא לבין הסדר נושים, זו בדיוק ההחלטה שלא כדאי לקבל לבד.
שאלות ותשובות
כמה זמן נמשכת הבדיקה הכלכלית של הנאמן
הבדיקה נפתחת עם צו פתיחת ההליכים, ודוח ממצאי הבדיקה מוגש בדרך כלל בתוך כתשעה חודשים ממועד הצו. תיקים מורכבים, כמו עצמאים או בעלי נכסים מחוץ לארץ, יכולים להימשך זמן רב יותר.
האם הנאמן יכול לדרוש דפי בנק משנים רבות אחורה
כן. במקום שקיים חשד מבוסס להעברות בלתי חוקיות, הנאמן רשאי לדרוש דפי חשבון בנק ונתוני אשראי עד שבע שנים אחורה.
מה קורה אם מסרבים לחתום על ויתור סודיות בנקאית
הסירוב מתפרש כחוסר תום לב, וחוסם את קבלת ההגנות של צו פתיחת ההליכים. במקרים רבים זה מחזיר את התיקים להליכי הוצאה לפועל פעילים.
איך מכינים את עצמכם לראיון עם הנאמן
כדאי לרענן את פרטי הבקשה, לבודד מראש תנועות חריגות בחשבון העו"ש, ולהכין הסבר קצר ומסודר לכל נקודה רגישה, כולל תיעוד תומך.
מה ההבדל בין חדלות פירעון מלאה להסדר נושים
חדלות פירעון מלאה מובילה למחיקת חובות בתוך תקופה קבועה, בדרך כלל עד שלוש שנים, אך כרוכה בבדיקה כלכלית מקיפה ובהגבלות. הסדר נושים מתאים למי שיש לו יכולת פירעון חלקית ומעוניין בגמישות רבה יותר, אך הוא מותנה בהסכמת הנושים.
הבדיקה הכלכלית מפחידה על הנייר, אבל היא לא נועדה להפיל אתכם, היא נועדה לבדוק אם אתם נוהגים בתום לב. חייב שמגיע מוכן, עם מסמכים מסודרים וסיפור אמיתי, עובר את התהליך ויוצא ממנו לחיים חדשים בלי חובות. הכנה נכונה, שקיפות מלאה ותיעוד מסודר הם שלושת המפתחות שקובעים איך הבדיקה תסתיים.
אודות הכותבת

עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד ונאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
