
חוק חדלות פירעון ושיקום כלכלי מאפשר לפתוח הליך כבר מסכום חוב של כמה עשרות אלפי שקלים, לא רק בחובות של מאות אלפים כפי שרבים חושבים. במאמר הזה אני מסבירה איך לזהות את הרגע שבו כדאי לפנות להליך, אילו סימנים מעידים על הסתבכות כלכלית מבנית ולא זמנית, מה ההבדל בין המסלולים השונים, ומה באמת קורה מרגע פתיחת התיק ועד לצו ההפטר.
זמן קריאה: 5 דקות
עיקרי הדברים
- ניתן לפתוח הליך חדלות פירעון במסלול חובות בסכום נמוך כבר מחוב שנמוך משמעותית ממה שרוב האנשים מעריכים, והסכומים מתעדכנים מדי שנה.
- ככל שממתינים יותר עם חוב שלא קטן, כך גדל הנזק. ריבית פיגורים והוצאות הוצאה לפועל מצטברות מהר יותר מכל ניסיון להחזיר את החוב באיטיות.
- עם מתן צו לפתיחת הליכים נעצרות מיידית פעולות הגבייה, כולל עיקולי חשבון ומשכורת.
- לא כל חוב נמחק בסוף ההליך. מזונות, קנסות פליליים וחובות שנוצרו במרמה נשארים בעינם גם לאחר ההפטר.
הרגע שבו ההחזר החודשי כבר לא מקטין את החוב
יש נקודה מתמטית פשוטה שבה השאלה אם לפתוח הליך חדלות פירעון מפסיקה להיות שאלה של רגש והופכת לשאלה של חשבון. אם אתם משלמים כמה אלפי שקלים בחודש לנושים, והחוב הכולל שלכם בסוף השנה גדול יותר מאשר בתחילתה, אתם לא מחזירים חוב. אתם משלמים דמי שכירות על החוב. זה המבחן. לא כמה אני חייב, אלא לאן החוב הולך.
בפרקטיקה שלי אני רואה חייבים שמשלמים שנים ארוכות ומגלים שקרן החוב לא זזה. ריבית פיגורים, הצמדה, אגרות הוצאה לפועל ושכר טרחת עורכי דין של הנושים מצטברים מהר יותר מכל קיצוץ בהוצאות המחיה. כל חודש שבו מנסים עוד קצת מוסיף לתיק נושים חדשים, עיקולים חדשים והגבלות חדשות. חוק חדלות פירעון ושיקום כלכלי נועד בדיוק בשביל הרגע הזה, והוא לא רואה בכם עבריינים.
סף החוב, המספרים שקובעים לאיזה מסלול תלכו
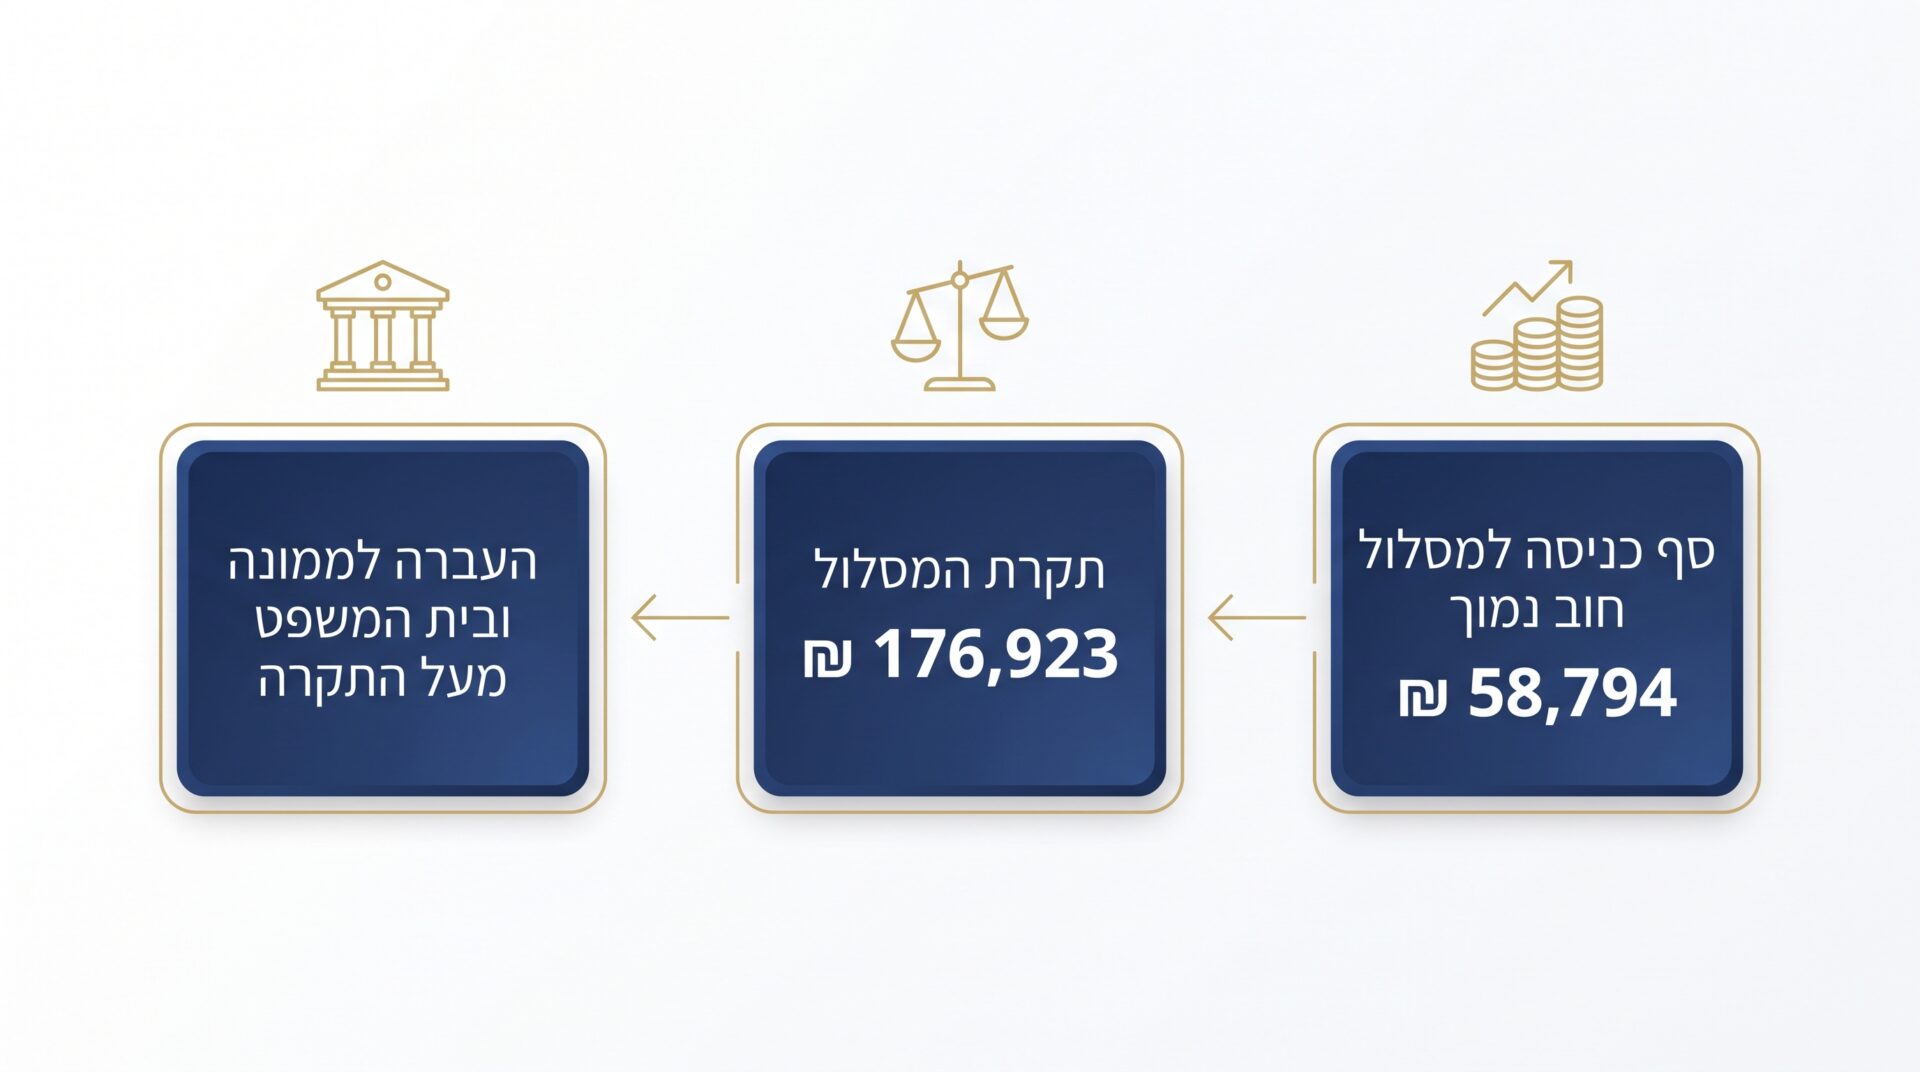
הרבה אנשים מופתעים לגלות עד כמה הסף נמוך. נכון להיום, ניתן לפתוח הליך חדלות פירעון במסלול חובות בסכום נמוך החל מחוב של כ-58,794 ש"ח, כאשר תקרת המסלול עומדת על כ-176,923 ש"ח. מעל הסכום הזה ההליך עובר לסמכות הממונה על הליכי חדלות פירעון ובית משפט השלום.
הסכומים האלה מתעדכנים מדי שנה, ולכן צריך לבדוק אותם בכל תיק מחדש. מי שמסתמך על מספר ששמע לפני כמה שנים עלול להגיש בקשה לערכאה הלא נכונה, ואז התיק מתעכב בחודשים. ניתן לעקוב אחרי עדכוני החקיקה במאגר החוקים הרשמי באתר הכנסת. חשוב לזכור שהסף נקבע לפי סך כל החובות, כולל חובות שנשכחו, כמו חוב לעירייה, חוב לביטוח לאומי או ערבות שחתמתם עליה לחבר.
שמונה סימנים שאני בודקת בשיחה הראשונה
כשמישהו מתקשר אליי יש דברים ספציפיים שאני שואלת. הם לא מקריים, הם סימנים להסתבכות כלכלית שמעידים על כשל מבני ולא על חודש קשה בלבד.
לקחתם הלוואה כדי לשלם החזר של הלוואה אחרת. אתם בחריגה קבועה במסגרת האשראי כבר חצי שנה. יש לכם כרטיס אשראי חוץ בנקאי שמשמש למזון ודלק. פיגרתם בשכר דירה או במשכנתה יותר מפעם אחת. הגיע מכתב התראה לפני נקיטת הליכים. פתחו לכם תיק בהוצאה לפועל. אתם לא עונים לטלפונים ממספרים לא מוכרים. ובן או בת הזוג לא יודעים את היקף החוב האמיתי. שלושה מתוך השמונה, צריך פגישת ייעוץ. חמישה ומעלה, אתם כבר בחדלות פירעון עובדתית, גם אם עוד לא קראתם לזה בשם.
משבר זמני או חדלות פירעון אמיתית, מבחן שלושים יום
לא כל קושי כלכלי הוא חדלות פירעון. אבטלה של חודשיים, ניתוח או החלפת מקום עבודה הם כשלים תזרימיים חולפים שנפתרים לבד. חדלות פירעון היא משהו אחר לגמרי, פער מבני בין ההכנסה הפנויה לבין ההתחייבויות, פער שלא ייסגר גם אם תעבדו קשה יותר.
איך עושים את החישוב בעצמכם
רשמו את סך ההכנסות נטו של משק הבית בחודש. הפחיתו רק הוצאות קיומיות, מזון, דיור, חשמל ומים, בריאות, חינוך ונסיעות לעבודה, בלי חופשות ובלי מסעדות. מה שנשאר זו היתרה הפנויה שלכם. עכשיו רשמו את סך ההחזרים החודשיים שהנושים דורשים. אם היתרה הפנויה שלילית, יש תשובה. אם היא חיובית אבל לא מכסה אפילו את רכיב הריבית, יש תשובה. ואם היתרה מכסה את ההחזרים תוך כשלושים חודשים ולא תוך שלושים שנה, אולי אפשר להסתדר בלי הליך. בדיוק בשביל ההבחנה הזו קיימת פגישת ייעוץ, ואני עושה את החישוב הזה מול הלקוח בפגישה עצמה.
מתי לפנות לעורך דין חדלות פירעון, לפני העיקול ולא אחריו
התשובה שלי חד משמעית. לפני. ברגע שיש עיקול על חשבון הבנק, המשכורת מוקפאת והחשבון תקוע, ואפילו אם נצליח להסיר את העיקול תוך ימים ספורים, כבר נגרם נזק. השיק לגן חזר, הוראת הקבע לחשמל לא כובדה.
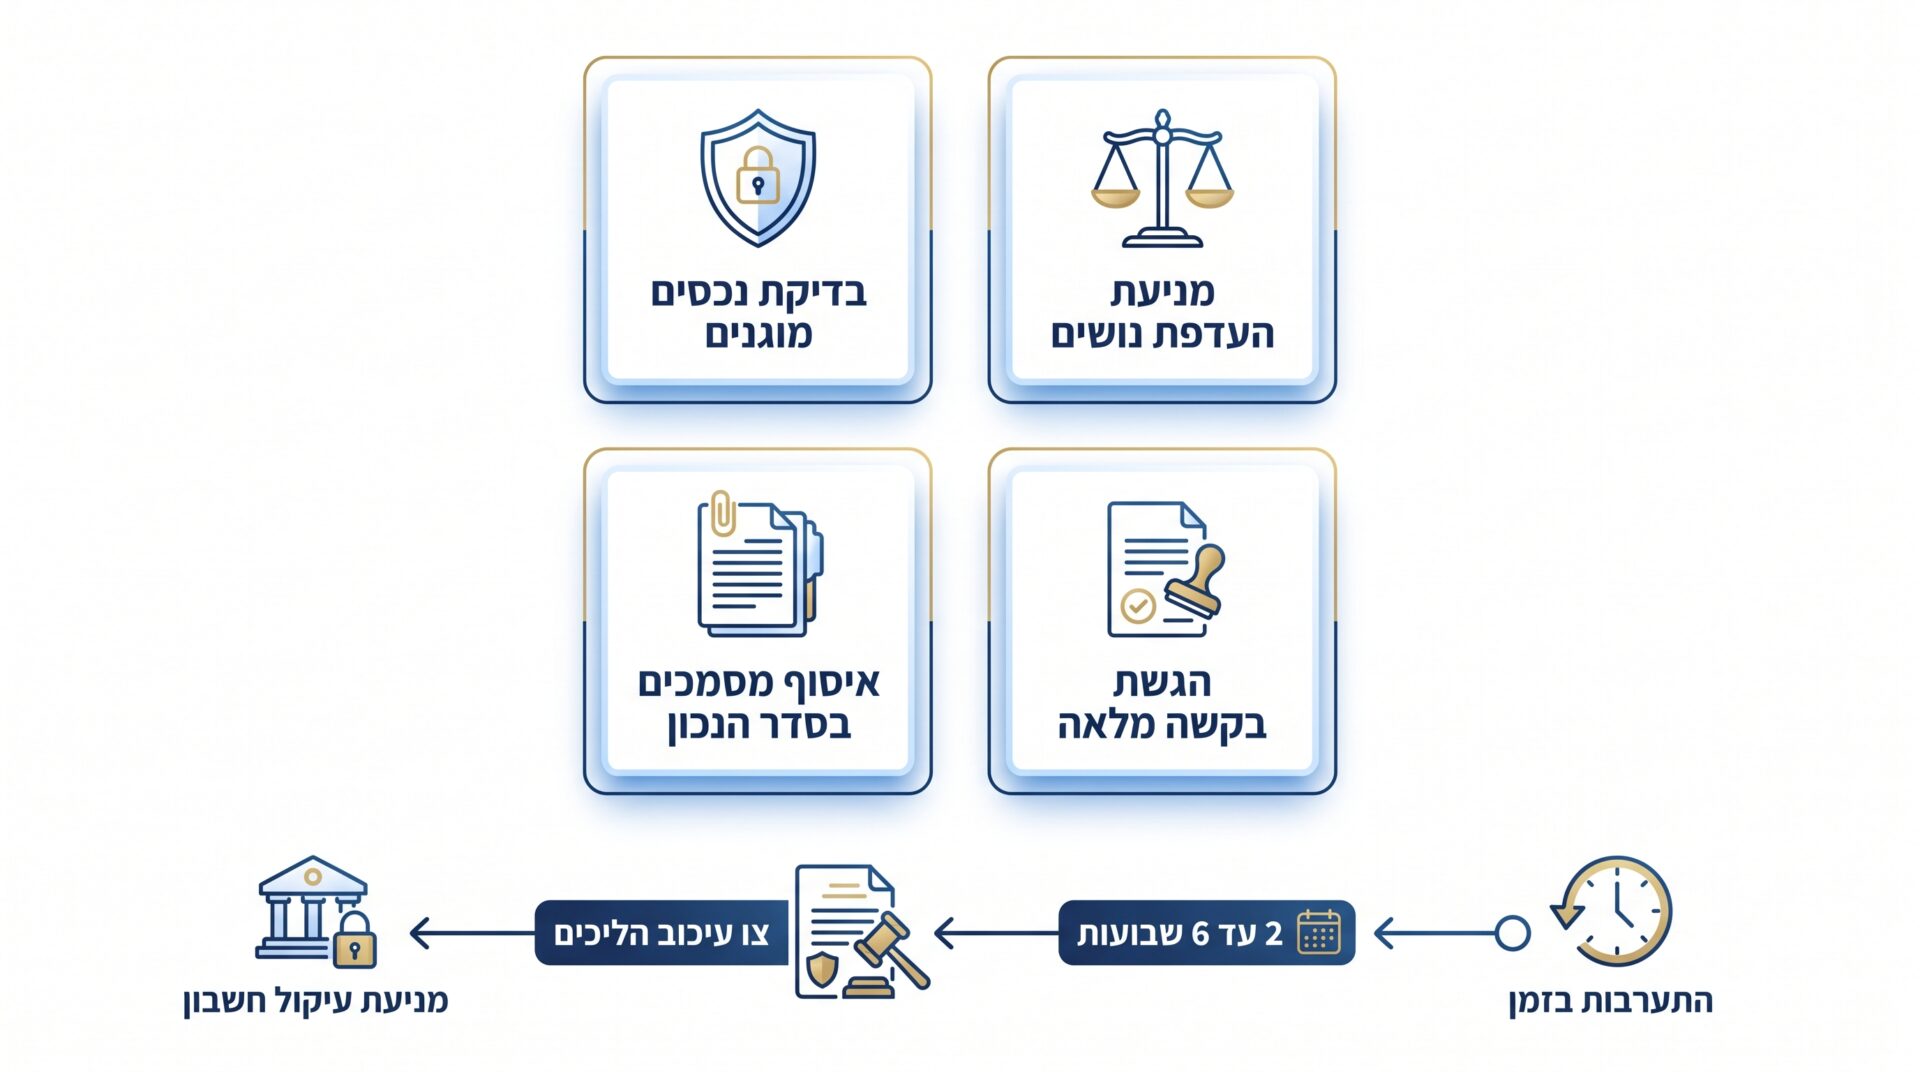
פנייה מוקדמת מאפשרת לי לתכנן, לבדוק אילו נכסים מוגנים, לוודא שלא בוצעו פעולות שייחשבו כהעדפת נושים, לאסוף את המסמכים בסדר הנכון ולהגיש בקשה שלמה שמקבלת צו פתיחת הליכים במהירות. במשרד שלי צו פתיחת הליכים ניתן על פי רוב בתוך שבועיים עד שישה שבועות מהגשת בקשה מסודרת, ומרגע שהוא ניתן, פעולות הגבייה נעצרות.
בדיקה מסודרת של המצב שלכם, בפגישה אישית
אם אתם מתמודדים עם חובות, עיקולים או פניות של חברות גבייה, אפשר לקבוע פגישת ייעוץ אצלי במשרד ברעננה. בפגישה נעבור יחד על הנתונים המדויקים שלכם, נבדוק לאיזה מסלול אתם מתאימים, ותצאו עם תמונה ברורה של הצעדים הבאים.
הסדר חוב או הליך מלא, השוואה בין המסלולים שאני מנהלת
לא כל תיק צריך להיכנס לחדלות פירעון. לפעמים אפשר לסגור את הסיפור בהסדר נושים או באיחוד תיקים, ואני אומרת את זה גם כשזה אומר תיק קטן יותר עבורי.
| מסלול | משך זמן | למי מתאים | יתרון מרכזי | חיסרון מרכזי |
|---|---|---|---|---|
| הליך חדלות פירעון מלא | כשלוש עד ארבע שנים עד הפטר | חובות שאין יכולת ריאלית לפרוע | מחיקת יתרת החובות והפטר מוחלט | הגבלות, פיקוח נאמן, דיווח שוטף |
| הסדר חוב מול נושים | שלושה עד תשעה חודשים לגיבוש | מספר נושים מצומצם וקיים מקור מימון | ללא הגבלות ופגיעה מינימלית באשראי | מותנה בהסכמת הנושים ובהון נזיל |
| איחוד תיקים בהוצאה לפועל | מתמשך, לפי גובה החוב | חייב עם הכנסה יציבה וחוב בינוני | תשלום חודשי אחד מרוכז | החוב לא נמחק, הריבית ממשיכה לרוץ |
| בקשה להפחתת צו תשלומים | שבועיים עד חודשיים | מצוקה תזרימית נקודתית | הקלה מיידית על התזרים | פתרון זמני בלבד, לא פותר את החוב |
מה באמת קורה בהליך, בלי מילים גבוהות
המטרה של החוק היום היא לא להעניש, היא לשקם. החייב מקבל צו לפתיחת הליכים, נכנס לתקופת בדיקה שבה נבדקות ההכנסות וההוצאות, משלם תשלום חודשי שנקבע לפי יכולתו, ובסוף מקבל צו לשיקום כלכלי ולאחריו צו הפטר.
המונח פושט רגל נשא איתו סטיגמה, בעוד שהחוק הנוכחי מדבר על אדם שנקלע לקושי ומקבל הזדמנות לשיקום. זו לא סמנטיקה בלבד, זה משנה את היחס של בית המשפט אליכם. אני יודעת את זה כי הייתי בצד שבודק. הנאמן לא מחפש להפיל אתכם, הוא מחפש תמונה אמיתית. מי שנותן תמונה אמיתית עובר את ההליך חלק.
אין לי שום נכס, יש בכלל טעם לפתוח הליך
יש טעם, ועוד איך. היעדר נכסים אינו חסם, ולמעשה חייב חסר נכסים לרוב עובר הליך פשוט יותר, שכן אין מה לממש ואין מחלוקות שמאיות. ההליך מתמקד אז בכושר ההשתכרות. נקבע תשלום חודשי נורמטיבי לפי היכולת, לעיתים מדובר במאות שקלים בודדים ולעיתים בסכום סמלי לחייב שמתקיים מקצבה. בחוק קיימת אף אפשרות למתן הפטר לאלתר במצבים שבהם אין תועלת בהמשך ההליך, למשל חייב קשיש חסר יכולת השתכרות.
אחת הלקוחות שלי, אם חד הורית עם חוב של כ-190,000 ש"ח וללא כל רכוש, סיימה את ההליך בתשלום חודשי של 250 ש"ח וקיבלה הפטר מלא. זה בדיוק מה שהחוק נועד לעשות.
הוצאה לפועל מול בית משפט השלום, שתי מכונות שונות
הרבה חייבים מגיעים אליי עם ההנחה שהם יכולים לבחור לאן ללכת. זה לא נכון, המסלול נגזר מסכום החוב. מסלול חובות בסכום נמוך מתנהל מול רשם ההוצאה לפועל, הוא מהיר יותר, פשוט יותר, ובדרך כלל התשלומים בו קצרים יותר. מסלול החובות הגבוהים מתנהל מול הממונה, עם מינוי נאמן, אסיפות נושים, חקירת יכולת מעמיקה ודוחות תקופתיים.
הסכנה בדיווח חלקי על גובה החוב
ראיתי תיקים שנפתחו בהוצאה לפועל ואז התברר שיש עוד נושים שלא דווחו, סך החובות חצה את התקרה וההליך הועבר. משמעות המעבר היא חודשים אבודים, אגרות נוספות ולעיתים ספק בתום הלב של החייב. תום לב הוא הנכס היקר ביותר שיש לכם בהליך הזה, ואסור לפגוע בו בגלל חוב קטן ששכחתם לרשום.
האם ההליך באמת עוצר את העיקולים
זו השאלה שנשאלתי אינספור פעמים, ותמיד מרגש אותי לראות את ההקלה על הפנים כשאני עונה. עם מתן צו לפתיחת הליכים חלה הקפאה על פעולות הגבייה, עיקולי עובר ושב, עיקולי משכורת, עיקולי צד שלישי, מכתבי גבייה ושיחות טלפון מחברות גבייה. הכול נפסק. הנושים מפסיקים לפנות אליכם ומתחילים לפנות לנאמן. זו נקודת המפנה הפסיכולוגית של ההליך, ולקוחות מספרים לי שזו הפעם הראשונה מזה שנים שהם ישנים לילה שלם.
לא הכול נעלם. הגבלות מסוימות דווקא מוטלות בשלב הזה, כמו עיכוב יציאה מהארץ, הגבלת שימוש בכרטיסי חיוב והגבלה על ייסוד תאגיד. את חלקן ניתן להסיר בבקשה מנומקת, ואת זה אני עושה כמעט בכל תיק שבו יש הצדקה אמיתית, למשל צורך מקצועי בנסיעה לחוץ לארץ.
עצמאים ובעלי עסקים קטנים, ההפרדה שקובעת הכול
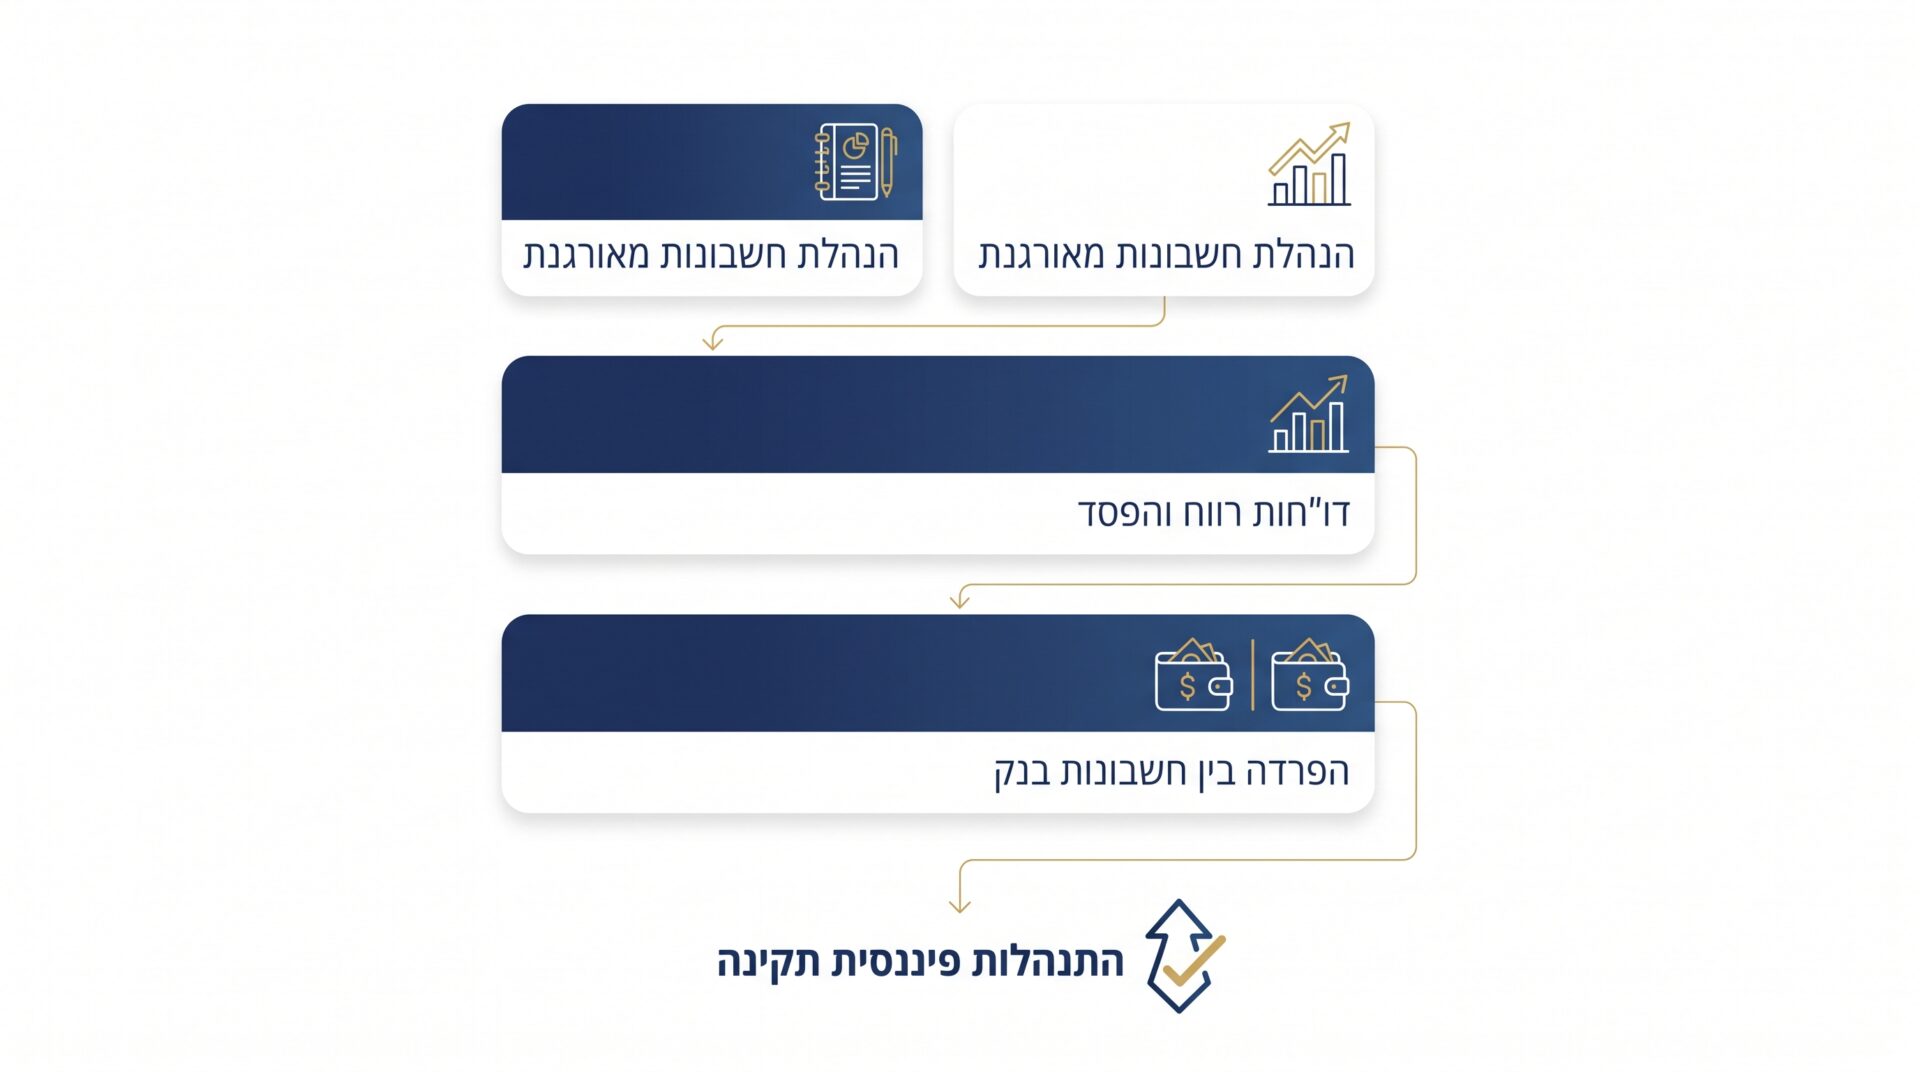
עצמאי הוא הלקוח המורכב ביותר בתחום הזה, ואני אומרת את זה מניסיון של למעלה מחמש עשרה שנים. אצל בעל עוסק מורשה או פטור אין חיץ משפטי בין חובות העסק לחובות הפרטיים, ולכן החוב לספק והחוב למשכנתה נכנסים לאותה קופה.
אפשר בהחלט להמשיך להפעיל עסק במהלך ההליך, בכפוף לאישור ולדיווח שוטף על ההכנסות. מה שמכריע הוא הסדר החשבונאי, הנהלת חשבונות מסודרת, דוחות רווח והפסד, הפרדה בין חשבון עסקי לפרטי. עצמאי שמגיע עם ספרים מסודרים מקבל יחס שונה לחלוטין מעצמאי שמגיע עם קופסת קבלות. מי שמנהל חברה בערבון מוגבל במקביל, נכנס לזירה נפרדת של פירוק חברה, ושם נדרשת בחינה נפרדת של ערבויות אישיות.
היום שאחרי, הבנק, האשראי והכסף שנשאר לכם ביד
כרטיסי האשראי מבוטלים, מסגרות האשראי נסגרות, ואתם עוברים להתנהלות במזומן או בכרטיס דביט בחיוב מיידי. זה לא נעים בהתחלה. מנגד, נשמר לכם חשבון עובר ושב פעיל לניהול ההכנסות וההוצאות השוטפות, והמשכורת נכנסת אליו במלואה בכפוף לתשלום החודשי שנקבע. אנשים מגיעים אליי בפחד שיישארו בלי כלום, ומגלים תוך חודשיים שיש להם לראשונה תקציב ברור.
גם כאשר אין נכסי מקרקעין, חשוב לדעת שכספים מסוימים נהנים מהגנה, כמו קרנות פנסיה, כספי פיצויים מסוימים וקצבאות קיום, ולא אחת מדובר בעשרות אלפי שקלים שנשארים אצל החייב.
איזה חובות באמת נמחקים ואיזה נשארים איתכם
ההפטר הוא לא מטאטא. רוב החובות האזרחיים ברי הפטר, הלוואות בנקאיות וחוץ בנקאיות, חובות לספקים, חובות לחברות אשראי, חובות מס במקרים רבים וערבויות. אבל יש חובות שההליך לא נוגע בהם. חוב מזונות לילדים ולבן זוג נשאר במלואו. קנסות פליליים וקנסות מינהליים אינם ברי הפטר. חוב שנוצר במרמה או תוך גזל לא יימחק, ופיצוי שנפסק בהליך פלילי לטובת נפגע עבירה נשאר גם הוא.
אני מבהירה את זה בפגישה הראשונה, לפני שמישהו משלם לי שקל. מי שמגיע עם חוב מזונות של 300,000 ש"ח וחושב שההליך ימחק אותו, יוצא מהמשרד עם תמונה אחרת ועם תוכנית אחרת.
מתי אני ממליצה דווקא לא לפתוח הליך
יש מקרים שבהם אני אומרת ללקוח שלא כדאי. חייב שיש לו דירת מגורים עם הון עצמי גבוה מול חוב קטן יחסית עלול למצוא את עצמו במימוש הנכס, ולעיתים עדיף למכור חלק, למחזר משכנתה או להגיע להסדר. חייב עם חוב של 70,000 ש"ח והכנסה טובה יסיים את החוב בהסדר תוך שנתיים בלי שום הגבלה.
צריך לזכור שההליך מותיר חותם על היסטוריית האשראי לתקופה משמעותית, ושהחייב חשוף לשקיפות מלאה מול הנאמן, כולל דפי חשבון, תלושים ודוחות דו חודשיים. ההחלטה הזו נגזרת מהמספרים הספציפיים שלכם, ובדיוק בשביל זה קיימת פגישת אבחון.
ארבע טעויות שהורסות תיקים, מהצד של מי שבדק אותם
כשייצגתי מנהל מיוחד מטעם הכונס הרשמי, אלה היו הדברים שחיפשנו. העברת נכס או כסף לקרוב משפחה בשנים שלפני ההליך, דירה שהועברה לאח, רכב שנרשם על שם ההורים, סכום שהועבר לחשבון של בן או בת הזוג. הנאמן יאתר את זה, ובקשה לביטול הענקה תוגש.
העדפת נושים היא טעות נוספת. שילמתם לחבר שהלווה לכם כסף כי הרגשתם מחויבות, ולבנק לא שילמתם, זו פגיעה בעקרון השוויון בין הנושים. טעות שלישית היא יצירת חובות חדשים בידיעה שלא תוכלו לשלם, כמו משיכת אשראי חודש לפני הגשת הבקשה. והטעות הרביעית, הנפוצה מכולן, היא הסתרה. חשבון בנק שלא דווח, הכנסה נוספת, ירושה צפויה. חוסר תום לב מוביל לביטול ההליך, ואז אתם חוזרים לנקודת ההתחלה עם חוב גדול יותר. אסור להתייאש, אבל גם אסור להתחכם.
לוח הזמנים האמיתי של ההליך
| שלב | משך זמן משוער | מה קורה בפועל |
|---|---|---|
| ייעוץ, איסוף מסמכים והגשת בקשה | שבועיים עד חודש | מיפוי חובות, דוחות הוצאה לפועל, תצהירים |
| מתן צו לפתיחת הליכים | שבועיים עד שישה שבועות | הקפאת עיקולים, מינוי נאמן, הטלת הגבלות |
| תקופת הביניים והבדיקה | כתשעה עד שנים עשר חודשים | תשלום חודשי, דוחות דו חודשיים, חקירת יכולת |
| דיון וצו לשיקום כלכלי | חודש עד שלושה חודשים | קביעת תקופת התשלומים והיקפה |
| תקופת התשלומים עד הפטר | שנתיים עד שלוש שנים | עמידה בתכנית ולאחריה הפטר מלא |
בסך הכול מדובר על פרק זמן של כשלוש עד ארבע שנים בממוצע. בתיקים פשוטים במסלול חובות נמוכים זה קצר יותר. במקביל לתשלומים, החייב עובר גם הכשרה להתנהלות כלכלית נכונה, וזה חלק מהותי מהשיקום ולא פורמליות.
מה להביא לפגישה הראשונה אצלי
אני מעדיפה לעבוד עם נתונים ולא עם הערכות, ולכן ככל שתגיעו מוכנים יותר, כך התשובה שתקבלו תהיה מדויקת יותר. הביאו דוח ריכוז תיקים מההוצאה לפועל, מכתבי דרישה ופסקי דין שקיבלתם, שנים עשר תלושי שכר אחרונים או דוחות רווח והפסד לעצמאים, דפי חשבון בנק משלושת החודשים האחרונים לכל החשבונות, פירוט הלוואות והחזרים חודשיים, ותעודת זהות עם ספח. אם יש רכב, נכס או קרן השתלמות, תביאו גם את הפרטים שלהם.
הפגישה נערכת אצלי במשרד ברחוב זרחין 13 ברעננה, בימים ראשון עד חמישי בין השעות 8:00 ל-17:00, וניתן לתאם בטלפון 050-5732660 או דרך עמוד יצירת הקשר באתר. אני עונה ללקוחות שלי בעצמי, זו שיטת עבודה ולא סיסמה.
שאלות ותשובות
מה קורה לרכב ולדירה שלי בזמן ההליך
רכב שנדרש לצורכי פרנסה ואינו יקר ערך בדרך כלל נשמר בידי החייב. דירת מגורים נבחנת לפי גובה ההון העצמי בה מול סך החובות, ובמקרים רבים ניתן להגיע להסדר שמונע מכירה. הבדיקה הזו נעשית בפגישת הייעוץ הראשונה, לפי הנתונים הספציפיים שלכם.
האם המעסיק שלי יידע שפתחתי הליך חדלות פירעון
ככלל ההליך אינו מפורסם למעסיק. אם קיים עיקול משכורת המעסיק מקבל הודעה על כך, אך עם מתן צו לפתיחת הליכים העיקולים מוקפאים ולרוב אין צורך בהעברת מידע נוסף למעסיק על מהות ההליך.
כמה זמן לוקח מרגע הגשת הבקשה עד שהעיקולים נעצרים
כאשר הבקשה מוגשת בצורה מלאה ומסודרת, צו לפתיחת הליכים ניתן בדרך כלל בתוך שבועיים עד שישה שבועות, ומרגע שהוא ניתן פעולות הגבייה נעצרות באופן מיידי.
האם אפשר לפתוח הליך אם יש לי חוב מזונות
אפשר לפתוח הליך גם עם חוב מזונות, אך חוב זה אינו נמחק בסוף ההליך ונשאר בתוקף במלואו. חשוב לבנות מראש תוכנית שמתמודדת עם החוב הזה בנפרד משאר החובות.
מה ההבדל בין הליך עבור יחיד לבין פירוק חברה
הליך חדלות פירעון ליחיד מסתיים בהפטר אישי לחייב. פירוק חברה הוא הליך נפרד שמסיים את קיומו המשפטי של התאגיד, ואם בעל השליטה חתם על ערבויות אישיות, נדרשת בדיקה נפרדת של החבות האישית שלו מול הנושים.
חוב שלא קטן לאורך זמן, עיקולים שחוזרים על עצמם, ותחושת מבוי סתום, אלה סימנים שכדאי לבדוק את המצב באופן מסודר ולא להמשיך לדחות. הליך חדלות פירעון בנוי בדיוק בשביל מצבים כאלה, עם מסלולים שונים לפי גובה החוב, לוח זמנים ברור, ואפשרות אמיתית לצו הפטר בסופו. ההחלטה איזה מסלול מתאים לכם תלויה בנתונים הספציפיים שלכם, ולכן שווה לבדוק אותם מול איש מקצוע לפני שממשיכים לשלם על חוב שלא זז.
אודות הכותבת

עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד ונאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
