
שני חייבים ישבו מולי באותו שבוע, שניהם עם משכורת נטו דומה של כ-14,000 שקל. האחד שילם לקופת הנשייה 550 שקל בחודש, השני שילם 7,400 שקל. אותה הכנסה, פער של כמעט 7,000 שקל בחודש. הפער הזה אינו מקרי, הוא תוצאה של תחשיב מדויק שנקרא דמי מחיה או מינימום קיום, ומי שמבין אותו מראש נכנס להליך עם מספר שהוא יכול לחיות איתו. במאמר הזה אני מסבירה איך נקבע הסכום שנשאר לכם בכיס בכל חודש, אילו הוצאות מוכרות, ומה עושים כשהסכום שנקבע לא הגיוני.
זמן קריאה: 6 דקות
עיקרי הדברים
- דמי מחיה נקבעים אישית לכל משפחה, לפי הכנסה, מספר נפשות והוצאות מתועדות, ואין סכום אחיד לכולם.
- ההכנסה הפנויה, ההפרש בין סך ההכנסות לבין סל המחיה וההוצאות המוכרות, היא הבסיס לגובה צו התשלומים.
- הכנסת בן או בת הזוג נכנסת לתחשיב גם אם הם אינם צד להליך עצמו.
- אפשר לבקש שינוי בגובה הצו כשיש שינוי נסיבות מהותי, ואפשר גם לקבל צו תשלומים אפס או סמלי.
מטרת דמי המחיה בחוק חדלות פירעון
דמי מחיה, בשמם המקצועי מינימום קיום, הם הסכום שנשאר בידי החייב ומשפחתו לניהול החיים השוטפים, לפני שמעבירים שקל אחד לקופת הנשייה. מזון, הלבשה, מוצרי היגיינה, חשמל, מים וגז נכללים בסל הזה. מי שרוצה להעמיק בהבנת ההליך כולו יכול לקרוא עוד על חדלות פירעון באתר המשרד.
חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018, בנוי סביב רעיון שההליך נועד לשקם את החייב, לא לרוקן אותו. חייב שנשאר בלי אוכל בבית לא משתקם, הוא קורס, ולכן החוק מבטיח לו ולבני משפחתו מחיה הולמת לאורך כל התקופה. ההליך אינו נועד להשאיר אתכם ברעב. הוא נועד להוציא אתכם מהבור.
תחשיב מלא של משפחה בת ארבע נפשות, שקל אחר שקל
כדי להבין איך התחשיב עובד בפועל, הנה נתונים מתיק שניהלתי, כשהפרטים המזהים שונו. זוג עם שני ילדים בני 4 ו-7, מתגוררים בשכירות בפתח תקווה, עם הכנסה משותפת נטו של 14,000 שקל בחודש.
סל המחיה הבסיסי שהוכר לארבע נפשות עמד על 7,900 שקל. שכר דירה, ארנונה וועד בית הוסיפו 4,600 שקל. מעון וצהרון עלו 1,150 שקל, נסיעות לעבודה 460 שקל, ותרופות קבועות 340 שקל, כך שסך ההוצאות המוכרות הגיע ל-14,450 שקל, יותר מסך ההכנסה עצמה.
בכל זאת נקבע צו תשלומים סמלי של 550 שקל, מתוך תפיסה שהשתתפות מינימלית היא חלק מהשיקום. אילו המשפחה הזו הייתה גרה בדירה בבעלות ההורים ומשלמת רק 2,000 שקל שכירות, הצו היה קופץ ל-2,600 שקל. ההבדל בין 550 שקל ל-2,600 שקל נובע כולו מהוצאת הדיור.
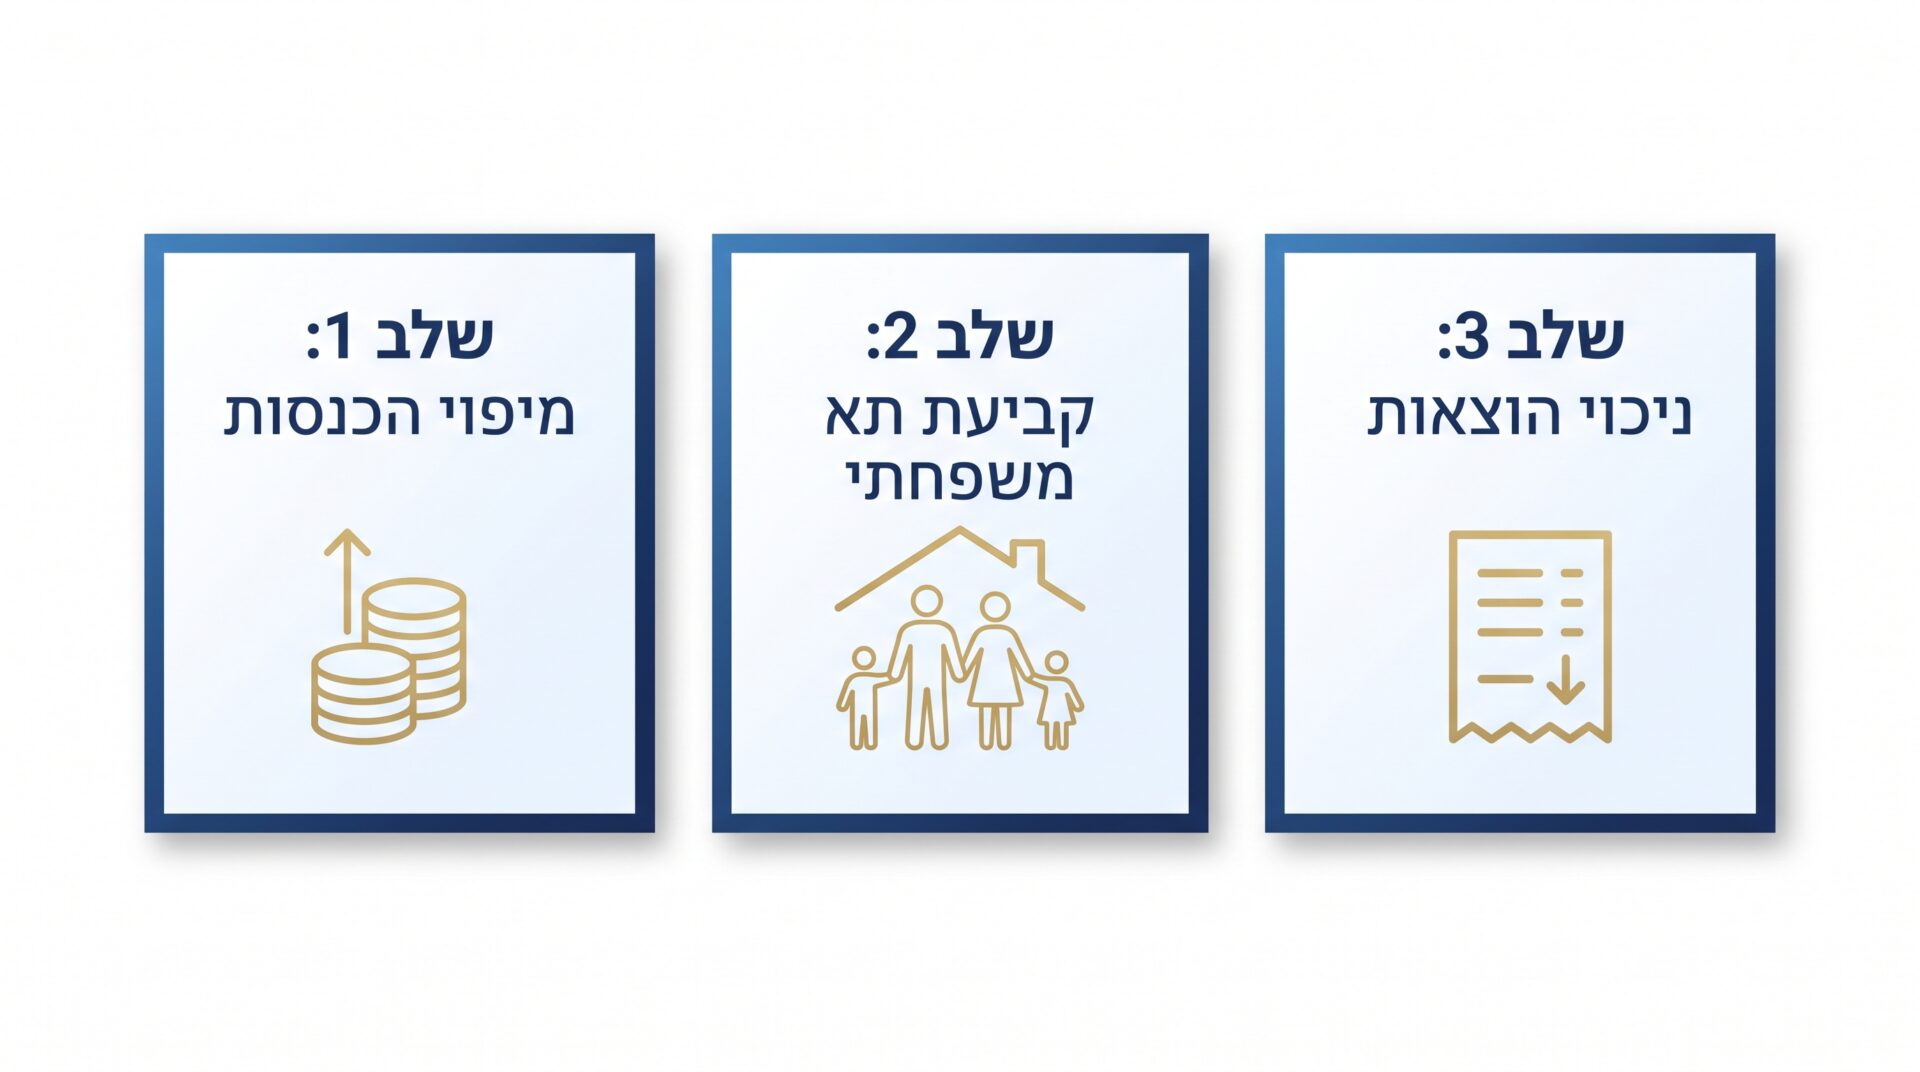
דוגמה לתחשיב דמי מחיה של משפחה בת ארבע נפשות
ארבעה גורמים שקובעים למה אין סכום אחיד לכולם
בשיחות ייעוץ אני שומעת שוב ושוב את המשפט שמעו שמשאירים 5,000 שקל. אין סכום קסם אחד שתקף לכולם. התחשיב אינדיבידואלי לחלוטין, ומושפעים ממנו ארבעה גורמים מרכזיים, גודל התא המשפחתי ומספר הנפשות הנתמכות, סך ההכנסות נטו של משק הבית כולו כולל הכנסת בן או בת הזוג, ההוצאות החיוניות שיש להן תיעוד, וכושר ההשתכרות הפוטנציאלי של החייב, לא רק ההכנסה בפועל.
משפחה עם ילדים משלמת סל צרכים שבולע כמעט את כל ההכנסה, בעוד רווק ללא תלויים בדירה זולה נשאר עם הכנסה פנויה גדולה בהרבה, גם אם התלוש שלו כמעט זהה.
איך בעל התפקיד מעריך כושר השתכרות
הנאמן לא בוחן רק מה אתם מרוויחים היום, אלא גם מה אתם מסוגלים להרוויח. חייב בן 42 עם השכלה הנדסית שעובד במשרה חלקית בשכר מינימום עלול להתבקש לשלם לפי פוטנציאל השתכרות גבוה יותר מהתלוש בפועל. מנגד, מגבלה רפואית מתועדת, הורה לילד עם צרכים מיוחדים או גיל פרישה נבחנים לפי המציאות בפועל. ליווי משפטי נכון בנקודה הזו יכול להיות ההבדל בין הצגה מדויקת של התמונה לבין תשלום גבוה שלא לוקח בחשבון את המגבלות האמיתיות.
דמי מחיה מול צו תשלומים, ואיך גוזרים את ההכנסה הפנויה
כדאי להבחין בין שני מושגים שרבים מבלבלים ביניהם. דמי המחיה הם הכסף שנשאר אצלכם בכיס. צו התשלומים הוא הכסף שיוצא מהכיס לקופת הנשייה מדי חודש.
הנוסחה פשוטה למדי, לוקחים את סך ההכנסות נטו של התא המשפחתי, מפחיתים ממנו את סל המחיה הבסיסי ואת ההוצאות החיוניות המוכרות, ומה שנשאר נקרא ההכנסה הפנויה. מתוך ההכנסה הפנויה נגזר צו התשלומים.
כל שקל של הוצאה חיונית שלא דיווחתם עליו או שלא הוכחתם הופך אוטומטית לשקל של הכנסה פנויה, כלומר לשקל שאתם משלמים לנושים. זו בדיוק הנקודה שבה נופלים חייבים שמנהלים את ההליך לבד.
בן זוג שאינו בהליך, ובכל זאת ההכנסה שלו נספרת
זו נקודה שמפתיעה כמעט כל לקוח. גם אם בן או בת הזוג אינם חייבים ואינם צד להליך, ההכנסה שלהם נכנסת לתחשיב, מכיוון שהמערכת המשפטית רואה במשק הבית יחידה כלכלית אחת שחולקת הוצאות דיור, מזון וחשמל.
המנגנון הוא חלוקה יחסית. אם החייב מרוויח 8,000 שקל ובת הזוג 16,000 שקל, החייב נושא בכשליש מהוצאות הבית המשותפות, וחלק גדול יותר מהכנסתו נחשב פנוי ומועבר לקופה.
מה שאסור לעשות זה להסתיר את הכנסת בן הזוג או להצהיר על פרידה שלא קרתה. בעלי התפקיד מצליבים נתונים מול הביטוח הלאומי ומול חשבונות הבנק, וההסתרה מתגלה כמעט תמיד.
חלוקת הוצאות משק הבית כשרק אחד מבני הזוג נמצא בהליך
בדיקה אישית של דמי המחיה שלכם
אם קיבלתם צו תשלומים שנראה לכם גבוה מדי, או שאתם רק בודקים אם ההליך מתאים למצב שלכם, אפשר לבדוק את התחשיב לפני שמחליטים על כלום. משרד עורכת הדין דנה פלד מלווה חייבים משלב הבקשה לצו כינוס נכסים ועד לצו ההפטר, ובודק מראש כמה כסף יישאר לכם בפועל בכל חודש.
טבלת סל המחיה הבסיסי לפי הרכב משפחה
הממונה על הליכי חדלות פירעון ושיקום כלכלי פרסם אמות מידה לקביעת התשלום החודשי, הכוללות סכומי בסיס למחיה לפי מספר נפשות. הטבלה הבאה משקפת את הטווחים שאני רואה בפרקטיקה, והם כפופים תמיד לשיקול דעת הנאמן, הממונה או רשם ההוצאה לפועל בהתאם לנתוני התיק הספציפי.
| הרכב התא המשפחתי | טווח סל מחיה בסיסי מוערך (ללא דיור) | הערה מהפרקטיקה |
|---|---|---|
| נפש אחת | כ-3,000 עד 3,600 שקל | הטווח שבו נקבעים רוב צווי התשלומים הגבוהים |
| זוג ללא ילדים | כ-4,600 עד 5,400 שקל | נבחן גם אם רק אחד מבני הזוג בהליך |
| זוג עם שני ילדים | כ-7,300 עד 8,500 שקל | הוצאות מעון וצהרון מתווספות בנפרד |
| זוג עם ארבעה ילדים | כ-9,500 עד 11,000 שקל | לרוב מוביל לצו נמוך או סמלי |
| הורה עצמאי עם שני ילדים | כ-6,400 עד 7,600 שקל | מזונות שמתקבלים בפועל נספרים כהכנסה |
סטייה מהטבלה אפשרית ומתרחשת. ילד עם צרכים מיוחדים, מחלה כרונית, טיפול בהורה סיעודי או אזור מגורים יקר הן נסיבות שמצדיקות הגדלה של סל המחיה, בתנאי שמבקשים אותה נכון ומגבים אותה במסמכים.
אילו הוצאות מוכרות ואילו כמעט תמיד נמחקות
ההכרה בהוצאות תלויה בתנאי אחד, תיעוד. חוזה, קבלה, דף חשבון או אישור רפואי. הוצאה בלי אסמכתה נחשבת לא קיימת מבחינת בעל התפקיד, גם אם שילמתם אותה במזומן במשך שנים.
דיור, ארנונה וביטוח דירה מוכרים בסכום סביר ביחס לגודל המשפחה ולאזור המגורים, וכדאי לבדוק זכאות להנחה בארנונה מהרשות המקומית. חינוך וטיפול בילדים, כמו מעון, צהרון וחוג אחד, מוכרים כי הם מאפשרים להורה לצאת לעבוד. תרופות כרוניות, השתתפות עצמית בביטוח בריאות משלים וטיפולים חריגים מוכרים כשיש להם אישור רפואי מפורש. תחבורה ציבורית מוכרת כמעט תמיד, והחזקת רכב מוכרת רק כשמוכיחים צורך אמיתי.
לעומת זאת, נסיעות לחו"ל, מנוי לחדר כושר יוקרתי, ארוחות במסעדות, מותגים ומנויי סטרימינג מרובים כמעט אף פעם לא מוכרים כהוצאת מחיה. הצגת הוצאות מנופחות או פיקטיביות נחשבת חוסר תום לב, שעלול להוביל לביטול ההליך ולשלילת ההפטר.
קצבאות, החזרי מס ומענקים, מה נחשב הכנסה
קצבאות מהביטוח הלאומי נספרות ככלל בסך הכנסות משק הבית לצורך התחשיב, אך יש הבחנה בין קצבה שנספרת כהכנסה שוטפת לבין כספים המוגנים מפני עיקול והעברה לקופת הנשייה.
החזרי מס הכנסה, מענק עבודה וכספי פיצויים מוגדרים לרוב כנכס של קופת הנשייה, לא כהכנסה שוטפת שמשמשת למחיה. חייבים רבים מופתעים לגלות שהחזר מס של כמה אלפי שקלים, שקיוו לסגור איתו חוב פרטי, הועבר במקום זאת לקופה. אפשר לבקש להשאיר חלק ממנו לצורך חריג ומתועד, אבל צריך לבקש את זה מראש ולא אחרי שהכסף כבר הועבר.
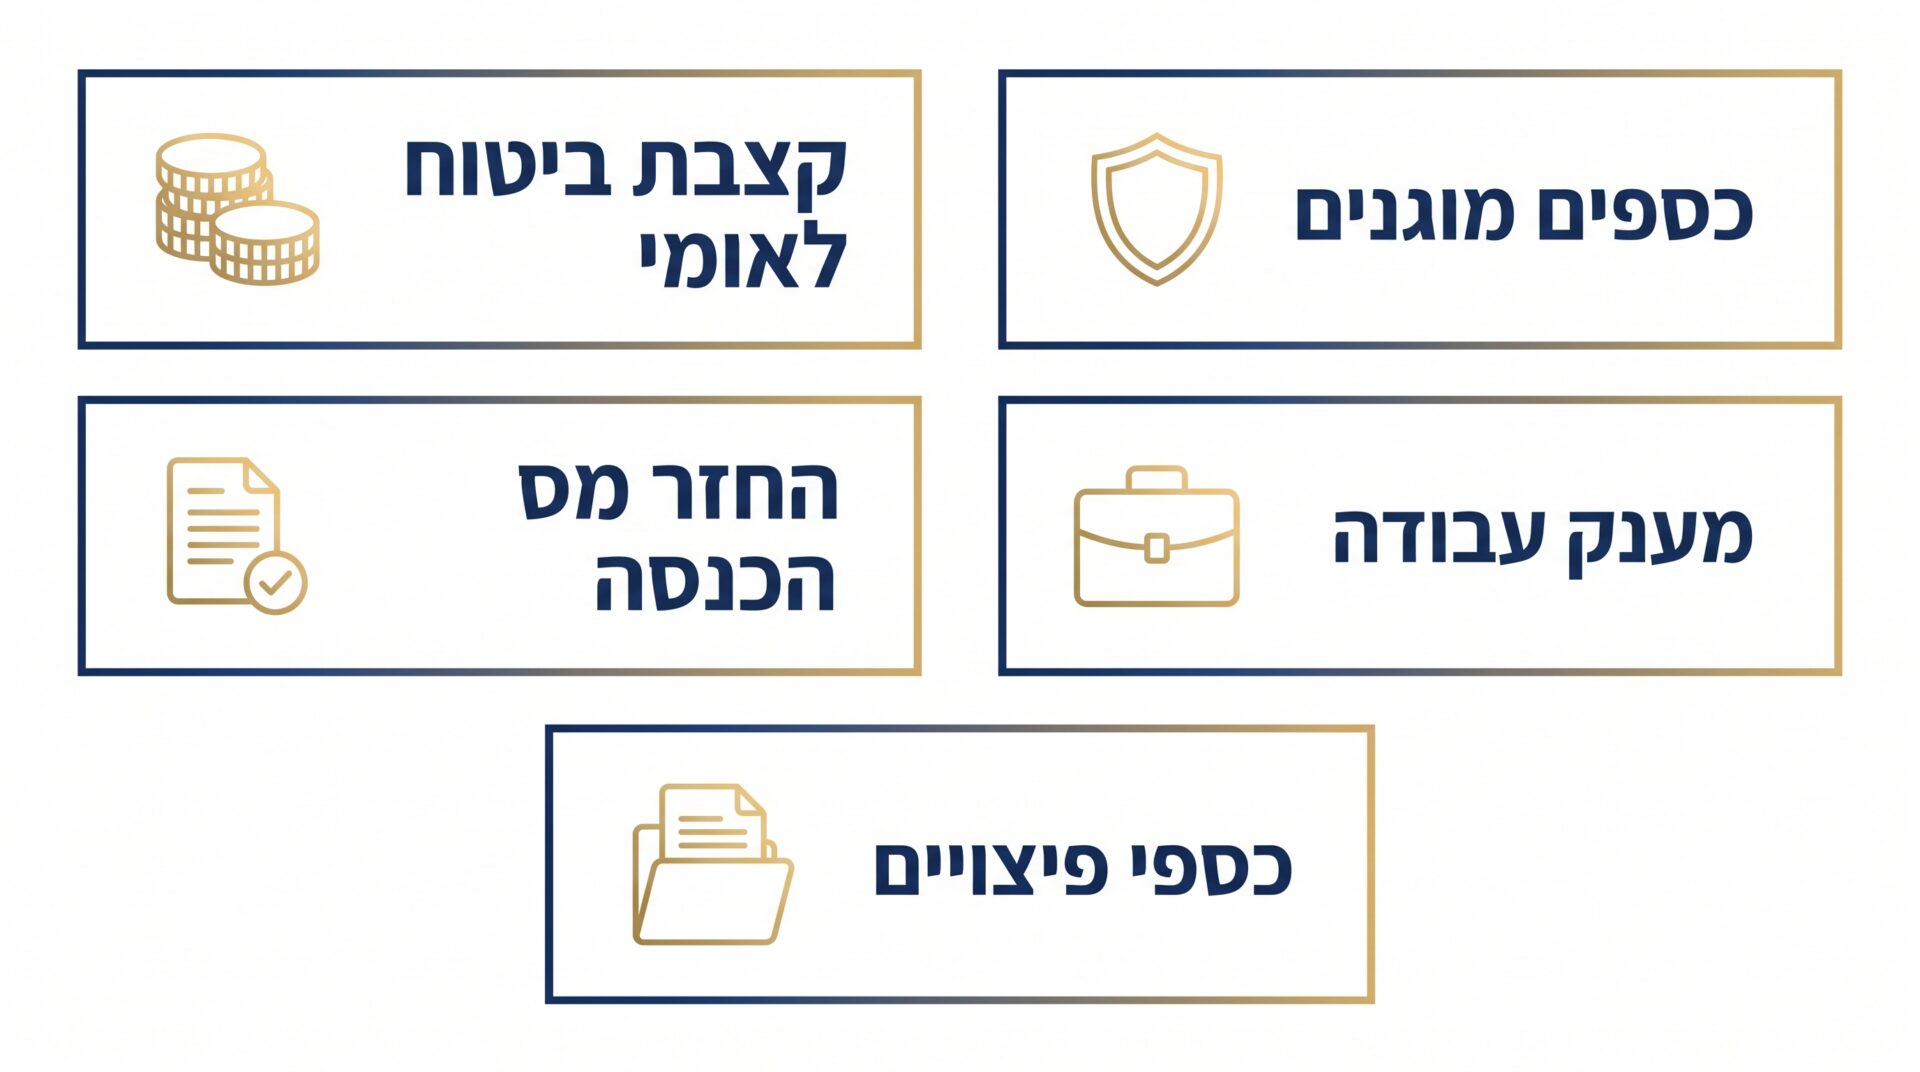
הבחנה בין הכנסה שוטפת לבין נכס השייך לקופת הנשייה
הגשת בקשה לשינוי גובה התשלום, ומה קורה כשלא עומדים בצו
הצו שנקבע לכם אינו סופי. אפשר להגיש בקשה מנומקת לשינוי גובה התשלום החודשי לגורם שקבע את הצו, בין אם זה הממונה, בית המשפט או רשם ההוצאה לפועל. שינוי נסיבות מהותי, כמו פיטורים, מחלה, לידה של ילד נוסף, גירושין או עלייה חדה בשכר דירה, הוא עילה מוצדקת לבקשה כזו. לבקשה מצרפים תלושי שכר אחרונים, אישורים רפואיים, קבלות, דפי חשבון בנק ותצהיר חתום, ובקשה בלי אסמכתאות נדחית ברוב המקרים.
מה שאסור בתכלית האיסור זה להפסיק לשלם על דעת עצמכם. פיגור נרשם כהפרה של צו שיפוטי. הפיגור הראשון מייצר התראה, הפיגורים הבאים מייצרים בקשה להטלת סנקציות, ובקצה האפשרי נמצא ביטול ההליך כולו, שבו העיקולים חוזרים והריביות שהוקפאו ממשיכות להצטבר. חובת הדיווח והעדכון של בעל התפקיד מעוגנת בחוק ובתקנות, כפי שמוסבר גם במקורות ציבוריים כמו כל זכות בהסבר על הליך חדלות הפירעון והשיקום הכלכלי. ברגע שאתם מבינים שהחודש הבא לא ייסגר, הצעד הנכון הוא להרים טלפון מיד, לא לחכות.
למה הסכום משתנה בין תקופת הביניים לצו השיקום הכלכלי
ההליך מחולק לשתי תקופות שהתחשיב בהן שונה, וזה מבלבל חייבים רבים. בתקופת הביניים, מרגע הצו לפתיחת הליכים ועד לצו השיקום, נקבע צו זמני על בסיס הצהרת החייב בלבד, למשך כתשעה עד שמונה עשר חודשים בממוצע. הצו הזמני נקבע לעיתים תוך שבועות ספורים, ולכן הוא לא תמיד מדויק.
לאחר דוח הבדיקה המלא של הנאמן נקבע צו השיקום הכלכלי, לתקופה של כשלושים ושישה תשלומים חודשיים, על בסיס בדיקה מלאה של הכנסות, נכסים וכושר השתכרות. הסכום הזה יציב יחסית ומשתנה רק בעקבות שינוי נסיבות מוכח. אם הצו הזמני נקבע גבוה מדי, אין צורך לחכות לצו השיקום, אפשר לבקש עדכון מיד.
איזה מסלול מתאים לכם, ואיך זה משפיע על התשלום החודשי
לא כל מי שנמצא בחובות זקוק דווקא להליך חדלות פירעון מלא. הטבלה הבאה מסכמת את המסלולים המרכזיים ואת ההשפעה שלהם על התשלום החודשי, ובכל אחד מהם המטרה הסופית זהה, הגעה למצב של צו הפטר וחיים חדשים בלי חובות.
| מסלול | משך אופייני | למי מתאים | יתרון | חיסרון |
|---|---|---|---|---|
| חדלות פירעון בבית המשפט | כ-3 עד 4.5 שנים עד הפטר | חוב מעל 178,000 שקל | הפטר מלא וחיים חדשים ללא חובות | הליך ארוך ופיקוח הדוק |
| חדלות פירעון בהוצאה לפועל | כ-3 שנים | חוב נמוך יחסית, מ-17,482 שקל | מהיר וזול יותר | מוגבל בסכום החוב |
| איחוד תיקים | עד שהחוב נפרע במלואו | חייב עם יכולת החזר טובה | תשלום אחד מרוכז | החוב לא נמחק, לעיתים לעולם |
| הסדר נושים | כ-6 עד 18 חודשים למשא ומתן | מי שיש לו מקור מימון חיצוני | שליטה ופרטיות, בלי הגבלות ההליך | דורש הסכמה של הנושים |
| בקשה להפחתת צו תשלומים | כ-30 עד 60 יום להחלטה | מי שכבר בהליך והתשלום חונק | הקלה מיידית בתזרים | אינו פותר את החוב עצמו |
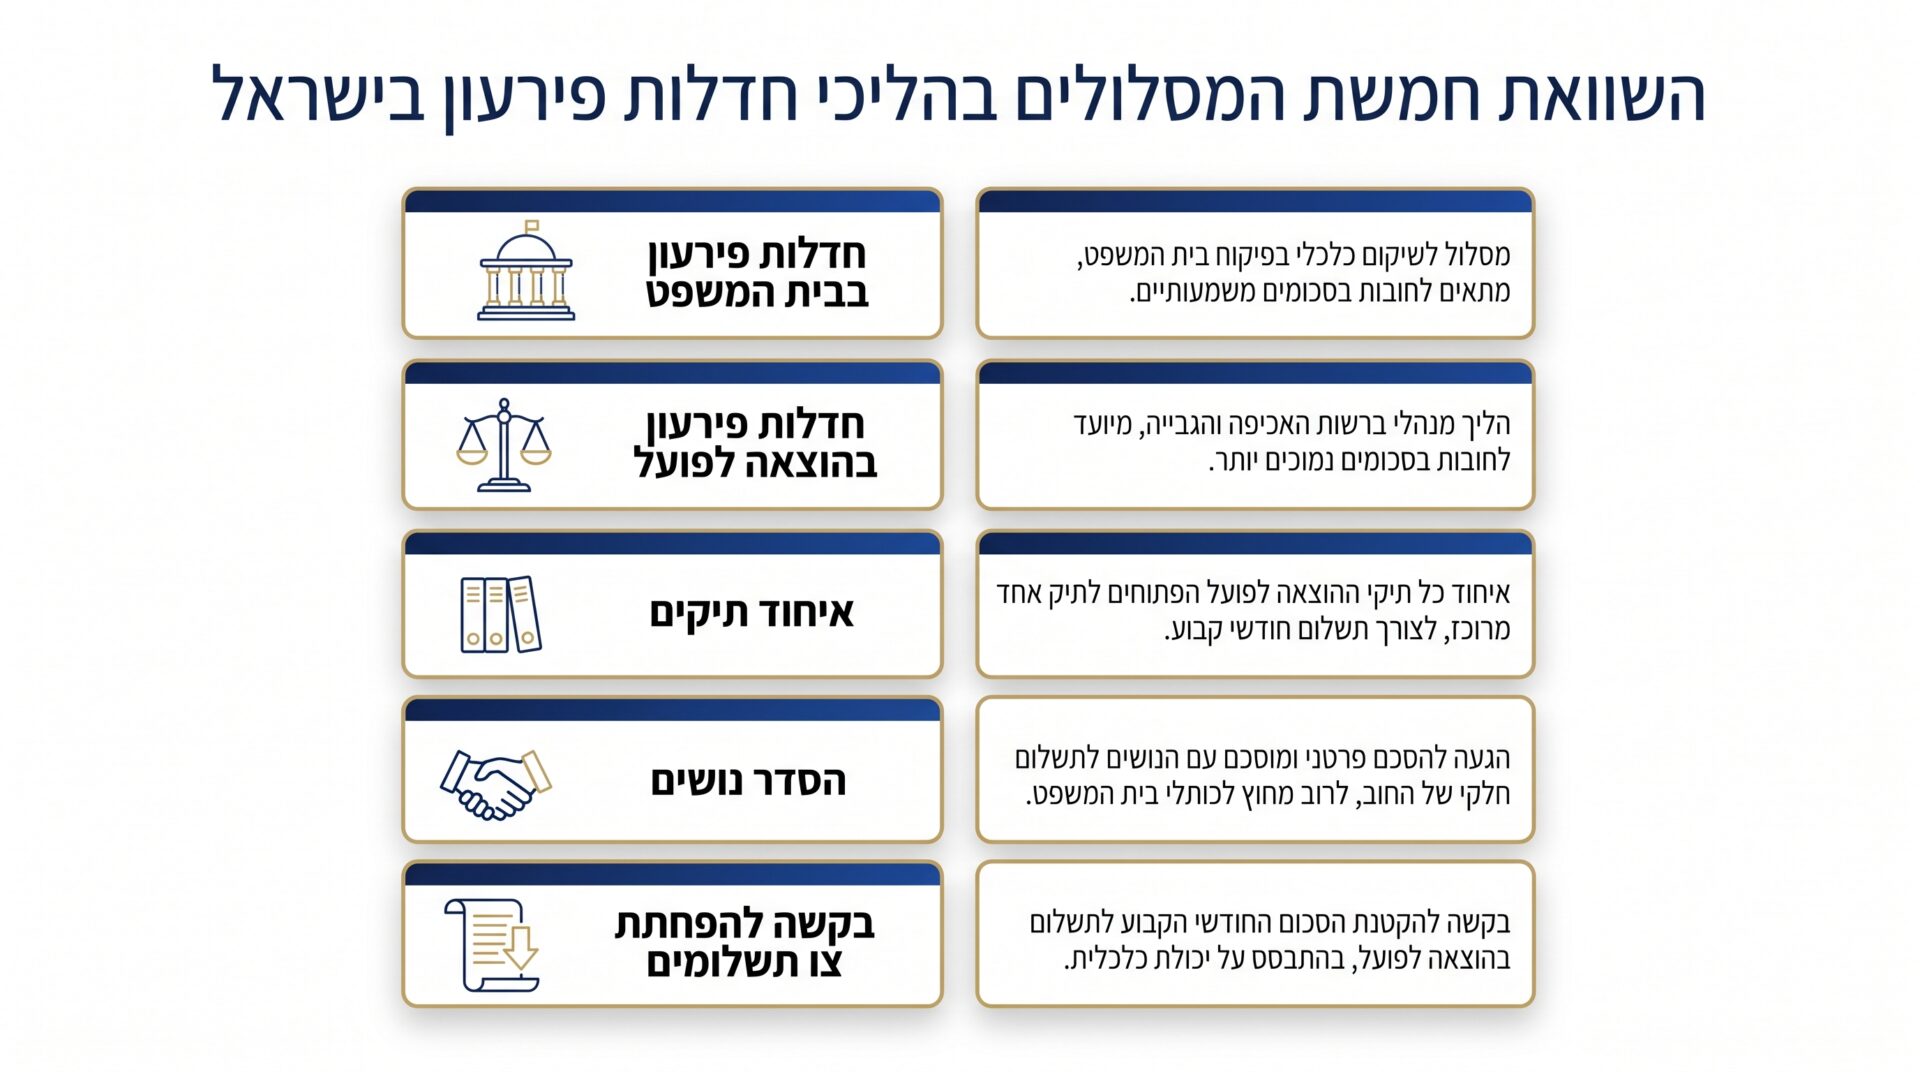
השוואה בין מסלולים לטיפול בחובות ומשך הזמן הצפוי לכל אחד מהם
תקציב שמחזיק שלוש שנים דורש שיטתיות, לא התלהבות של החודש הראשון. כרטיס אחד לכל הוצאות הבית, מזומן שבועי קבוע למזון ומעקב קצר פעם בשבוע עוזרים להימנע מפיגורים, וברוב המקרים זה מה שמבדיל בין תיק שמסתיים בהפטר לבין תיק שנתקע באמצע הדרך.
שאלות ותשובות
איך יודעים כמה יישאר לי בכיס לפני שמתחילים בהליך?
אפשר לערוך תחשיב מקדים על בסיס ההכנסה נטו של משק הבית, מספר הנפשות וההוצאות המתועדות שלכם. התחשיב הזה נותן הערכה טובה, אבל הסכום הסופי נקבע רק לאחר שהנאמן בודק את המסמכים בפועל.
האם קצבת ילדים ומזונות נחשבים הכנסה לצורך התחשיב?
כן, מזונות שמתקבלים בפועל וקצבאות מהביטוח הלאומי נספרים ככלל בסך ההכנסות של משק הבית. יש הבדל בין קצבה שנספרת כהכנסה שוטפת לבין כספים מוגנים מעיקול, ולכן שווה לבדוק כל מקור הכנסה בנפרד.
מה עושים אם צו התשלומים גבוה מדי ביחס להכנסה בפועל?
מגישים בקשה מנומקת לשינוי גובה התשלום לגורם שקבע את הצו, בצירוף תלושי שכר, קבלות ואישורים רלוונטיים. אסור להפסיק לשלם בעצמכם, כי פיגור נרשם כהפרה של צו שיפוטי ועלול להוביל לסנקציות.
האם אפשר לקבל צו תשלומים אפס?
כן. חייב שכושר ההשתכרות שלו אפסי לצמיתות, נכה בשיעור גבוה, קשיש שכל הכנסתו קצבת זקנה או אדם עם מחלה קשה, עשוי לקבל צו תשלומים אפס או סמלי של 100 עד 250 שקל בחודש.
מה קורה אם מפספסים תשלום אחד?
פיגור בודד לרוב מטופל בקלות, במיוחד אם פונים מיד ומסבירים את הסיבה. פיגורים חוזרים ללא פנייה עלולים להוביל להטלת סנקציות ובמקרים קיצוניים לביטול ההליך כולו, ולכן חשוב לפנות מוקדם ולא לחכות שהמכתב יגיע.
אסור להתיי
