
בקשת חדלות פירעון בגין חוב אחד קטן יכולה להיפתח כבר החל מסף של כ 17,482 ש"ח, ועצוב לגלות שלא מעט מהלקוחות שמגיעים אליי הגיעו לסף הזה בלי שום צורך אמיתי. לא בגלל אסון כלכלי, אלא בגלל שלושה חודשים של טעויות קטנות, כמו הלוואת גישור אחת פה, כיסוי של כרטיס אשראי אחד בכרטיס אחר, והתעלמות משתי אזהרות בהוצאה לפועל. אני דנה פלד, עורכת דין שמלווה חייבים בהליכי חדלות פירעון ושיקום כלכלי, ובעברי שימשתי כבאת כוח של כונס הנכסים הרשמי. כלומר, אני מכירה את הצד השני של השולחן טוב מאוד. אני יודעת בדיוק מה עורכי הדין של הנושים עושים עם חייב שמגיב באיחור, ואני יודעת גם שאת רוב הנזקים אפשר למנוע בשבועות הראשונים. אפשר לעצור את ההתדרדרות, ובמאמר הזה תלמדו איך עושים זאת בשלבים.
זמן קריאה: 4 דקות
עיקרי הדברים
- עצרו את הדימום הפיננסי מיד, כלומר הקפאת רכישות לא חיוניות, אי לקיחת הלוואות חדשות והפרדה בין הוצאות קיום לדרישות נושים.
- אזהרה בהוצאה לפועל פותחת חלון של כ 30 יום לפעולה, והתעלמות ממנה מאפשרת לזוכה לעקל חשבונות ומשכורת בלי התראה נוספת.
- גלגול אשראי והלוואות גישור הן הסיבה המרכזית למעבר מקושי תזרימי חולף להליך חדלות פירעון מלא.
- העברת נכסים לקרובי משפחה או העדפת נושים מסוימים עלולה לפגוע בסיכוי לקבלת הפטר.
מה לעשות בהסתבכות כלכלית כבר היום כדי לעצור הידרדרות מהירה?
קודם כול, לעצור את הדימום הפיננסי. המשפט הזה עלול להישמע כמו קלישאה, אבל מדובר בפעולה מאוד קונקרטית, שכוללת הקפאה מוחלטת של רכישות שאינן חיוניות, אי לקיחת הלוואות נוספות בשום צורה, ועצירת התחייבויות חדשות בתשלומים. אפילו לא מבצע סוף עונה בשלושה תשלומים. אחר כך עושים הפרדה מיידית בין הוצאות קיום בסיסיות, כלומר מזון, קורת גג, תרופות, חשמל ומים, לבין דרישות תשלום של נושים. המחיה שלכם ושל ילדיכם קודמת תמיד להחזר של חברת האשראי, וזה נכון גם מבחינה משפטית ולא רק מוסרית.
וכאן הנקודה שאני חוזרת עליה בכל פגישת ייעוץ ראשונה. פעולה פזיזה שנובעת מלחץ מעמיקה את המשבר. פנייה לשוק האפור, הלוואת אקספרס בריבית קצוצה, או מכירת רכב בחצי מחירו כדי להשקיט את הטלפונים הן בדיוק הפעולות שהופכות קושי תזרימי חולף לחוב מערכתי. בואו נעשה סדר בדברים, בשלבים, בלי פאניקה. המצב שלכם נשלט יותר ממה שאתם חושבים.
זיהוי משבר, סימני אזהרה בין קושי תזרימי חולף לחובות מערכתיים
איך יודעים שזה כבר לא חודש קשה אחד? יש אינדיקטורים די ברורים. הבנק מסרב להגדיל את מסגרת האשראי, או שהוא הקטין אותה. צ'קים חוזרים, הוראות קבע לא מתבצעות, ואתם מוצאים את עצמכם משלמים כרטיס אשראי אחד בכרטיס אחר. הטלפון מצלצל עם מספרים לא מזוהים ואתם כבר לא עונים. הגיע מכתב מעורך דין. כששלושה מהסימנים האלה מופיעים יחד, זה כבר לא גל, זה מפלס שנמצא מתחת לקו.
הבעיה האמיתית אינה החוב. הבעיה היא ההכחשה. כל חודש של התעלמות מזין את הריביות ואת הפיגורים, ובינתיים הנושים מתקדמים בהליכים שלהם בלי שאתם יודעים, כמו בקשה לביצוע שטר, פתיחת תיק בהוצאה לפועל, או עיקול על חשבון הבנק. אני רואה את זה שוב ושוב. אותם סימנים להסתבכות כלכלית שהלקוח מזהה בדיעבד, בפגישה איתי, היו שם כבר לפני חצי שנה. זיהוי מוקדם של קריסה פיננסית הוא ההבדל בין הסדר חוב מכובד לבין הליך חדלות פירעון שלם. קראו את הסימנים בזמן.
חובות אחרי פיטורים, תוכנית פעולה ל 72 השעות הראשונות
פיטורים הם ההתחלה של לא מעט הליכי חדלות פירעון שאני מלווה. לא בגלל הפיטורים עצמם, אלא בגלל מה שקורה אחריהם. אדם שהתרגל לרמת חיים מסוימת ממשיך לחיות אותה באשראי בנקאי במשך חודשים, בתקווה שמשהו יסתדר. חובות אחרי פיטורים נוצרים בדיוק כך, בשקט, בכרטיס. לכן סדר הפעולות ב 72 השעות הראשונות קריטי.
ראשית, דרשו מכתב פיטורים מסודר מהמעסיק, כולל תאריך סיום סופי. שנית, פנו מיד, והכוונה עוד באותו שבוע, לביטוח לאומי כדי למצות את הזכאות לדמי אבטלה, שכן כל יום שעובר דוחה את תחילת התשלום. שלישית, בררו את מלוא זכויותיכם הסוציאליות מול המעסיק. את כספי הפיצויים וימי ההודעה המוקדמת יש לתפוס ככרית ביטחון זמנית לחודשים הקרובים, לא כמענק לבזבוזים. ראיתי משפחות שניהלו את הפיצויים שלהן במשך שנה שלמה של חיפוש עבודה ממושמע, וראיתי גם כאלה שחיסלו אותם בחודשיים. ההבדל ביניהן לא היה מזל.
איסוף מסמכים ומיפוי זכויות עבודה וכספי פיצויים
הניירת שאתם צריכים לאסוף בשלב הזה היא קצרה אבל ממשית, וכוללת טופס 161 מהמעסיק, שלושה תלושי שכר אחרונים, אישורי יתרות בקופות הגמל והפנסיה, ואישורי פדיון חופשה. תשמרו הכול בקלסר אחד, כי הוא ילווה אתכם בכל שלב מעכשיו.
אזהרה אחת שאני מבקשת להקפיד עליה במיוחד. אל תמשכו כספי פיצויים או פנסיה בלי ייעוץ משפטי מקדים. כספים אלו מוגנים במקרים רבים מפני עיקולים ומפני כינוס במסגרת חוק חדלות פירעון ושיקום כלכלי, והעברתם מהקופה אל חשבון הבנק שלכם עלולה לשלול את ההגנה הזו בדיוק ברגע שאתם זקוקים לה. זו טעות שקשה מאוד לתקן אחר כך.
אובדן הכנסה וחובות, בניית תקציב חירום ומניעת קריסה
אובדן הכנסה וחובות מחייבים בנייה של תקציב קיום מינימלי, והדגש הוא על המילה מינימלי. התקציב הזה נבנה על בסיס ההכנסה שזורמת בפועל, למשל דמי אבטלה או המשכורת של בן או בת הזוג, ולא על בסיס הכנסה תיאורטית שתגיע כשיהיה משהו. תקציב שנבנה על תקוות הוא לא תקציב, הוא פנטזיה עם טבלת אקסל.
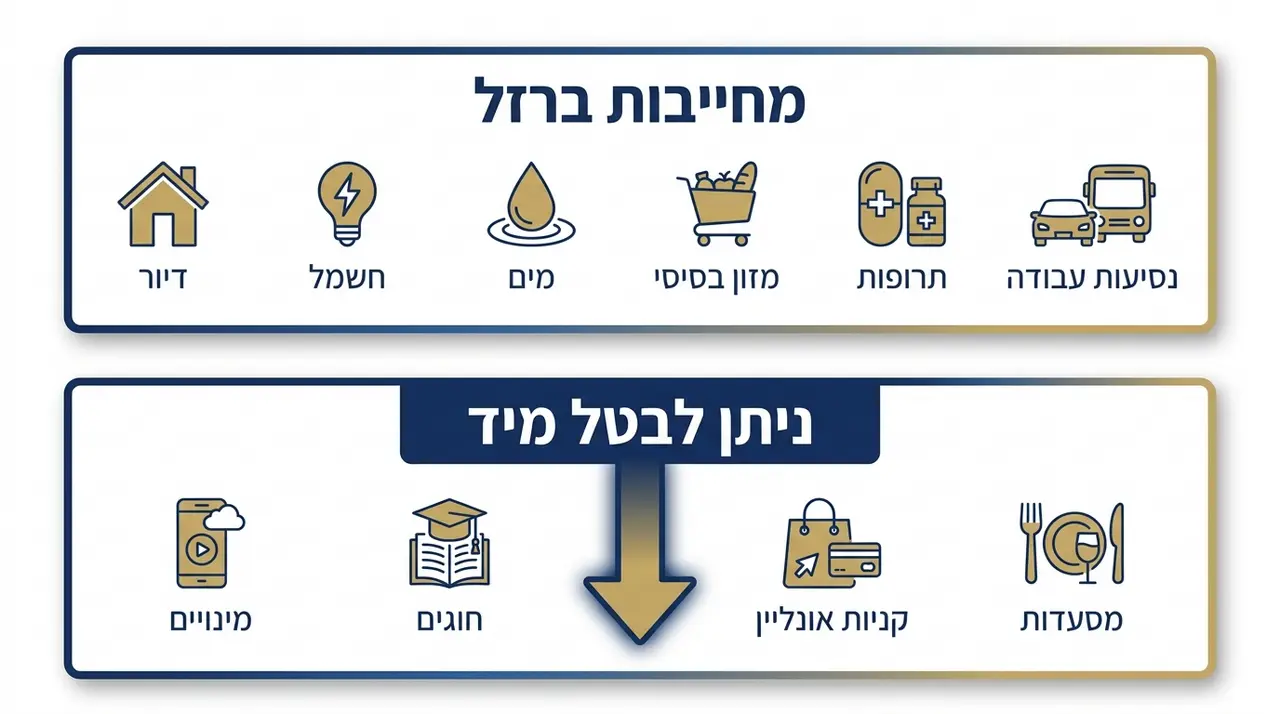
השיטה שאני ממליצה עליה פשוטה. מחלקים את ההוצאות לשתי קבוצות בלבד. הוצאות ברזל כוללות משכנתא או שכירות, ארנונה, חשמל, מים, מזון בסיסי, תרופות ותחבורה לעבודה. הוצאות שניתן לבטל מיד כוללות מנויים, חוגים, קניות אונליין ואוכל בחוץ. את הקבוצה השנייה מקצצים ביום אחד, לא בהדרגה. אני יודעת שזה כואב, במיוחד כשמדובר בחוג של ילד, אבל חודשיים של פיגור במשכנתא כואבים הרבה יותר.
דבר אחרון, והוא לא פחות חשוב מהמספרים, הוא תקשורת שקופה בין בני הזוג. בפרקטיקה שלי פגשתי לא מעט מקרים שבהם אחד מבני הזוג לקח הלוואה בשקט כדי לא להדאיג, והשני גילה אותה רק אחרי שהגיע עיקול. שתי החלטות סותרות שמתקבלות בנפרד מכפילות את הגירעון החודשי. את המשבר הזה עוברים ביחד או שלא עוברים אותו בכלל.
מיפוי מקיף של נושים והתחייבויות ללא נקודות עיוורות
לפני שניגשים לכל משא ומתן, צריך לדעת בדיוק עם מי מדברים. אני מבקשת מכל לקוח לבנות טבלת שליטה אחת שמרכזת את כלל החובות, וכאן דוגמה לפורמט שעובד.
| גורם נושה | קרן (ש"ח) | ריבית שנתית | החזר חודשי | פיגורים | ערב |
|---|---|---|---|---|---|
| בנק (משכנתא) | 850,000 | 3.5% | 4,200 | ללא | אין |
| חברת אשראי | 42,000 | 12% | 1,900 | חודשיים | אין |
| הלוואה חוץ בנקאית | 25,000 | 18% | 1,150 | חודש | אב החייב |
| ארנונה | 6,800 | פיגורים מטעם הרשות | פתוח | כן | אין |
שימו לב לעמודה האחרונה, זו שרוב האנשים שוכחים ממנה. אם קיימים ערבים על חלק מההלוואות, בדרך כלל בני משפחה, הנושים יפעילו עליהם לחץ משפטי ברגע שהחייב המרכזי יפגר בתשלומים. ערב להלוואה חוץ בנקאית עלול לגלות שעיקלו לו את חשבון הבנק בגין חוב שהוא לא נהנה ממנו כלל. מיפוי מוקדם של הערבים מאפשר להגן גם עליהם, וזה חלק בלתי נפרד מהאסטרטגיה.
במיפוי צריך להבחין בין סוגי הנושים, כי לכל סוג יש התנהגות אחרת. בנקים וחברות אשראי חוץ בנקאיות פועלות באופן מוסדי וצפוי, גופים ציבוריים כמו ארנונה, ביטוח לאומי ומס הכנסה נהנים מסמכויות גבייה מיוחדות, ונושים פרטיים או ספקים הם הכי פחות צפויים ולעיתים הכי אגרסיביים. את ההבחנה הזו נצטרך בהמשך, כשנבנה את סדר הטיפול.
אם אתם מזהים את הסימנים האלה אצלכם, אפשר לבנות תוכנית פעולה מסודרת עוד לפני שהמצב מחמיר. אני מזמינה אתכם לשיחת היכרות שבה נמפה יחד את החובות, את הנושים ואת המסלול המתאים למצבכם.
מלכודת ההלוואות החדשות, מדוע גלגול אשראי מחריף את המצב?
הנה המנגנון שהורס משקי בית. חודש קשה, אז מבצעים המחאה של יתרת הכרטיס, או שלוקחים הלוואת גישור קטנה כדי לכסות את ההחזר של ההלוואה הקודמת. הראש נרגע, לכמה שבועות. אבל עכשיו יש שתי החזרות במקום אחת, ואת הריבית של ההלוואה החדשה משלמים על כסף ששילמתם בעבר ריבית עליו. זו ריבית דריבית. בנק ישראל מסביר בעצמו את הסכנות של אשראי מתגלגל ואת משמעות הריביות הגבוהות שנלוות אליו, וזה לא מקרה שדווקא הגוף הרגולטורי המרכזי במשק מקדיש לזה חינוך פיננסי.
בואו נראה מספרים. חוב של 30,000 ש"ח באשראי מתגלגל בריבית אפקטיבית של כ 14% בשנה צומח בכ 4,200 ש"ח בשנה הראשונה, ובתנאי פיגור, שמוסיפים ריבית פיגורים והצמדה, הקצב רק מתגבר. תוסיפו הלוואת גישור נוספת שנועדה לכסות את הפיגור, ותוך שישה חודשים היקף החובות גדל בעשרות אחוזים. כדור השלג הזה הוא לא מטפורה, הוא חשבון בנק.
אני אומרת את זה חד מדי. נטילת הלוואה נוספת בלי תוכנית כלכלית ומשפטית סדורה היא הגורם מספר אחת למעבר מקושי זמני להליך חדלות פירעון. כמעט כל תיק שנפתח אצלי מתחיל בהלוואה אחת שנועדה לגשר. אז אם אתם שוקלים עכשיו הלוואה כזו, עצרו וקראו שוב את הפסקה הקודמת.
התנהלות נכונה מול המערכת הבנקאית ועצירת ריביות פיגורים
החודש מגיע וברור שלא תעמדו בהחזר. מה עושים? לא מתחבאים. היעלמות משיחות של הבנק היא הדרך הבטוחה לסיווג החשבון כחשבון מוגבל ולהעברת החוב למחלקת סילוק. אבל מנגד יש כלל ברזל נוסף, והוא שאסור להבטיח הבטחות תשלום בעל פה שאין להן כיסוי. פקיד הבנק רושם הכול, והבטחה שלא קוימה פוגעת באמינות שלכם יותר מאשר אי הבטחה מלכתחילה.
הדרך הנכונה היא לפנות לסניף באופן יזום, להציג את מצבכם בכנות ולבקש בחינה של הקפאת תשלומים זמנית, המוכרת גם כגרייס, או פריסה מחודשת של ההחזר. בנק ישראל אף המליץ ליצור קשר יזום עם נותני האשראי ולבחון דחייה או פריסה של תשלומים לפני שמדווח פיגור למאגר נתוני האשראי, וזו בדיוק הגישה שכדאי לאמץ. שימו לב שלגרייס ולפריסה יש השפעה על דירוג האשראי ועל הריבית, ולכן כדאי לבחון את התנאים בכתב לפני חתימה.
במקרים שבהם הבנק מאיים בנקיטת צעדים משפטיים, כמו הגשת תביעה או בקשה לביצוע משכנתא, הגיע הזמן לגבש מתווה מקצועי של הסדר נושים שימנע את ההליך מלכתחילה. הבנק, בסופו של דבר, מעדיף כסף על פני תיק בבית משפט, וכשמגיעים אליו עם תוכנית ריאלית ולא עם תחנונים, הפתח פתוח הרבה יותר ממה שחושבים.
אסטרטגיות לטיפול בחובות כבדים, הסדר ישיר מול חדלות פירעון
מתי מדובר בחובות כבדים? כשסך ההתחייבויות עולה משמעותית על כושר ההשתכרות ועל הנכסים שלכם, כך שאין תרחיש ריאלי שבו תסגרו את החוב בתוך שנים ספורות. בנקודה הזו עומדות בפניכם שתי דרכים מרכזיות, והבחירה ביניהן תלויה בנכסים שברשותכם, בגובה ההכנסה ובהרכב הנושים.
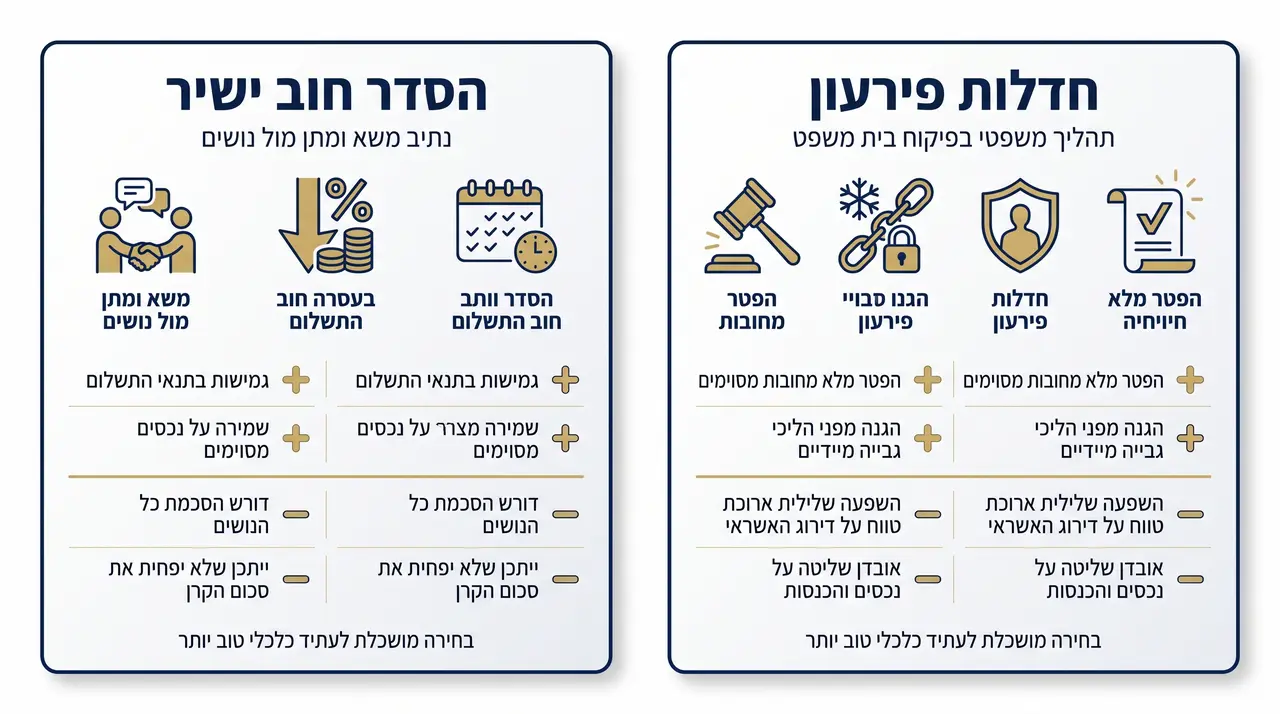
| פרמטר | הסדר חוב ישיר מחוץ לבית המשפט | הליך חדלות פירעון |
|---|---|---|
| מהות המסלול | משא ומתן עם הנושים להפחתת ריבית, פריסה ארוכה או תשלום חד פעמי מוזל | צו פתיחת הליכים, הקפאת עיקולים והליכים, תקופת בדיקה ובסוף צו לשיקום כלכלי והפטר |
| מתאים במיוחד כש | יש הכנסה יציבה וחוב מרוכז אצל נושה אחד או שניים | יש חובות מרובים, נושים עקשניים או חוסר יכולת אמיתי להחזיר |
| יתרון | שליטה, דיסקרטיות, אין נאמן ואין מגבלות הליך | הגנה משפטית מיידית, עצירת ריביות ועיקולים, הפטר בסוף הדרך |
| חיסרון | דורש הסכמת הנושים, אין כפייה | תשלום חודשי לנאמן, מגבלות מסוימות, פומביות מסוימת |
טיפול בחובות כבדים בהליך חדלות פירעון נותן דבר אחד ששום משא ומתן לא נותן, והוא הקפאה של ההליכים בכוח החוק, כולל עיקולים קיימים, וירידה של ריביות הפיגורים. מנגד, אם יש לכם דירת מגורים יחידה, כדאי לדעת שהיא מוגנת בהתאם להוראות החוק ובכפוף לתנאים, והדבר משפיע על בחירת המסלול. אני עוסקת בתחום למעלה מחמש עשרה שנה, ואני יכולה לומר שאין שני תיקים זהים. יש רק תיק שלכם.
התמודדות עם הליכי גבייה ואזהרות הוצאה לפועל
כשהחוב עובר למחלקת גבייה משפטית או כשנפתח תיק בהוצאה לפועל, מגיע אליכם מסמך שנקרא אזהרה. הרבה אנשים זורקים אותו למגירה כי הם לא מבינים מה הוא. זו טעות יקרה. האזהרה פותחת חלון זמן קריטי, בדרך כלל 30 ימים, שבו עוד אפשר לפעול, להגיש התנגדות אם יש עילה, לבקש צו תשלומים, או להגיע להסדר עם הזוכה.
אחרי שהחלון הזה נסגר, הזוכה יכול לפעול נגדכם בלי להודיע לכם שוב, באמצעות עיקול חשבון בנק, עיקול משכורת, צו איסור יציאה מהארץ, או הגבלת רישיון הנהיגה. התעלמות מאזהרה היא בעצם הרשאה שאתם נותנים לזוכה לפעול בעורפכם. עם קבלת האזהרה כדאי לבחון מיד מתווה של הסדר חובות מול הזוכה, שכן הסדר כזה מקפיא את ההליכים ומונע סנקציות. זכרו, אי אפשר להגיב נכון למסמך שלא קראתם.
עיקול חשבון בנק ומשכורת, צעדי בלימה דחופים
עיקול על חשבון עובר ושב הוא אחד הרגעים הקשים ביותר בחיים של חייב. בן לילה אי אפשר למשוך כסף למחיה, הוראות קבע של ביטוח ושכירות חוזרות, והתחושה היא שהעולם נסגר. אבל הוא לא נסגר. יש מנגנוני הגנה שנועדו בדיוק למצב הזה. על פי חוק הגנת השכר קיים סכום מוגן שחובה להשאיר לעובד בכל משכורת גם כשהיא עקולה, כדי לאפשר קיום בסיסי, ואת הסכום אפשר לממש באמצעות פנייה למעסיק ולבנק. בנוסף, אפשר להגיש בקשה לביטול עיקול או לצמצומו, במעמד צד אחד במקרים מסוימים או בבקשה מנומקת לרשם ההוצאה לפועל, למשל כשמדובר בחשבון שממנו משולמת משכנתא על דירת מגורים יחידה.
המפתח כאן הוא מהירות. עיקול שמטופל בתוך ימים ספורים הוא בעיה משפטית, עיקול שמטופל אחרי חודש הוא אסון תזרימי שגורר חזרות של המחאות וחובות חדשים. תפסו את הטלפון באותו יום.
ניהול משא ומתן עם נושים בלי לחתום על התחייבויות מסוכנות
חברות הגבייה ועורכי הדין של הנושים עובדים בשיטה מוכרת, שכוללת לחץ פסיכולוגי מתמשך, שיחות תכופות, רמיזות על עיקולים, ומסגרת זמן מדומה של איום לפעול עוד מחר. אני מכירה את השיטה מבפנים, מהתקופה שבה ייצגתי את כונס הנכסים הרשמי, ולכן אני יכולה לומר לכם בבירור שהלחץ נועד להוציא מכם החלטות. אל תיתנו לו.
שלושה כללי ברזל. ראשון, לא מודים בחובות שאינם ברורים לכם, ומבקשים פירוט בכתב של הקרן, הריבית וההוצאות. שני, לא חותמים על כתבי התחייבות או שטרי חוב חדשים תחת לחץ, כי שטר חוב הוא מסמך הוצאה לפועל מוכן ואתם בעצם חותמים לנושה על פתח הגבייה. שלישי, לא משלמים סכום חלקי בלי מסמך כתוב שמאשר שהתשלום מבטל הליכים.
כל הסכם עם נושה חייב להיות בכתב, וכדאי שיכלול ניסוח של סילוק מלא וסופי של התביעה כנגד התשלום המוסכם. משפט אחד בהסכם הוא ההבדל בין סגירת תיק לבין גבייה שממשיכה בגין יתרת הוצאות. תדרשו את זה בנימוס אבל בתוקף.
טעויות קריטיות שיש להימנע מהן בעת מצוקה כלכלית
יש טעויות שלא רק מחמירות את המצב, אלא חוסמות את הדרך להפטר. הראשונה שבהן היא העברת נכסים לקרובי משפחה, כמו רכב שנרשם על שם האח, או דירה שמועברת להורים בינתיים. בתי המשפט מכירים את התבנית הזו היטב, עסקאות שכאלה ניתנות לביטול, והתוצאה עלולה להיות דחיית ההפטר ואף חקירה בחשד למרמה. מי שנמצא במצוקה אמיתית לא צריך להוסיף לעצמו גם תיק פלילי.
טעות שנייה היא העדפת נושים, כלומר תשלום מלוא החוב לקרוב משפחה או לחבר, תוך הזנחת הבנק והארנונה. אם תגיעו בהמשך להליך חדלות פירעון, תשלום כזה עשוי להיחשב להעדפת נושה פסולה ואף להיתבע בחזרה ממי שקיבל אותו. טעות שלישית היא שימוש בצ'קים ללא כיסוי, שמוביל להגבלת חשבון לפי חוק שיקים ללא כיסוי, והופך כל ניהול תזרימי רגיל לבלתי אפשרי.
והטעות הרביעית, הנפוצה מכולן, היא תשלומים אקראיים של סכומים קטנים כדי להשקיט את הטלפונים. התשלום הזה לא מקטין את הקרן. הוא נבלע כולו בריביות ובהוצאות, ואחרי שבועיים הטלפון מצלצל שוב. אם אין תוכנית כוללת, כל שקל שאתם משלמים בדרך הזו הוא שקל שנשרף.
חשיבות הפנייה אל ייעוץ ראשוני בחובות ואיך מתכוננים לפגישה?
ייעוץ ראשוני בחובות נשמע לאנשים רבים כמו הוצאה נוספת, והוא בדיוק ההפך. הוא החיסכון הגדול ביותר שהם יעשו. פנייה מוקדמת לעורך דין חוסכת עשרות אלפי שקלים של ריביות פיגורים, הוצאות משפט ושכר טרחה שנצברים בתיקי הוצאה לפועל. וצריך לדעת להבחין. ייעוץ כלכלי מתאים כשצריך לאזן תקציב ואין חובות בהליכים, אבל כשיש פיגורים, תביעות או עיקולים, זה כבר תחום משפטי שדורש עורך דין שמכיר את חוק חדלות הפירעון ואת רשות האכיפה והגבייה מבפנים. מטרת הפגישה אינה לכבות שריפות, אלא לבנות אסטרטגיית הגנה מותאמת אישית שתוביל לשיקום כלכלי אמיתי וליציאה לדרך חדשה.
הגיעו לפגישה עם הקלסר המסודר שבנינו בשלבים הקודמים, ובו טבלת הנושים, תלושי שכר, דרישות תשלום, אזהרות בהוצאה לפועל, פוליסות ביטוח ואישורי יתרות. כשהמסמכים מסודרים, אפשר לקבל תמונה מלאה כבר בפגישה הראשונה, במקום לבזבז מפגשים על איסוף ניירת.
שאלות חיוניות שכדאי לברר בפגישה עם עורך דין
השאלות שכל חייב צריך להציג בפגישה הראשונה הן קונקרטיות. מה הסיכוי הריאלי להגיע להסדר מול כל אחד מהנושים שלי? האם נכון במצבי להגיש בקשה לחדלות פירעון או שיש מסלול טוב יותר? מה יקרה לדירת המגורים שלי, לרכב, לחסכונות הפנסיוניים? מהן העלויות הכוללות של התהליך, לרבות תשלומים לנאמן, ומהם לוחות הזמנים הצפויים בפועל? עורך דין שמשיב על השאלות האלה במספרים ובלוחות זמנים הוא עורך דין שמכיר את המסלול. עורך דין שמשיב בהכללות, פחות.
אצלי תקבלו יחס אישי וקשר ישיר איתי, לא עם פקידה. אני נמצאת בזרחין 13 ברעננה, זמינה בטלפון 050-5732660 בימים ראשון עד חמישי בין השעות 8:00 עד 17:00, ואפשר ליצור קשר גם דרך עמוד יצירת הקשר באתר. אל תחכו לעיקול הבא או לאזהרה הבאה. כל שבוע שעובר הוא ריבית שנצברת, אבל גם כל שבוע שעובר הוא שבוע שבו אפשר להתחיל לפתוח את הפתרון. פתיחת דף חדש בחיים מתחילה בשיחה אחת, ואני כאן כדי לעבור איתכם אותה מהצעד הראשון ועד חיים חדשים ללא חובות. אסור להתייאש.
שאלות ותשובות
מתי כדאי לפנות לעורך דין, באיזה שלב של ההסתבכות?
ברגע שמופיעים שניים או שלושה מסימני האזהרה יחד, כמו צ'קים חוזרים, קיצוץ מסגרת אשראי, או מכתב מעורך דין של נושה. אם כבר הגיעה אזהרה בהוצאה לפועל, הפנייה דחופה, כי חלון ה 30 יום לפעולה מתחיל לרוץ מהיום שבו היא נמסרת.
האם אפשר להגיע להסדר חובות בלי הליך משפטי?
כן, כשיש הכנסה יציבה והחוב מרוכז אצל נושה אחד או שניים, הסדר ישיר מחוץ לבית המשפט אפשרי ולעיתים עדיף. ההסדר דורש את הסכמת הנושים, ולכן הוא נבנה על תוכנית ריאלית שמראה לנושה כיצד יקבל את כספו בצורה טובה יותר מאשר בהליך גבייה.
מה קורה לדירת המגורים בהליך חדלות פירעון?
דירת מגורים יחידה מוגנת בהתאם להוראות חוק חדלות פירעון ושיקום כלכלי, בכפוף לתנאים מסוימים, כמו היקף החוב ותשלום המשכנתא. ההגנה אינה אוטומטית בכל מקרה, ולכן חשוב לבחון אותה מול עורך דין לפני קבלת החלטה על המסלול.
האם כספי הפנסיה שלי בסיכון?
כספים פנסיוניים מוגנים במקרים רבים מפני עיקולים וכינוס. הבעיה מתחילה כשמושכים אותם מהקופה אל חשבון הבנק, פעולה שעלולה לשלול את ההגנה. לכן אל תמשכו פיצויים או פנסיה בלי ייעוץ משפטי מקדים.
קיבלתי אזהרה בהוצאה לפועל, מה עושים עכשיו?
קוראים אותה בעיון ופועלים בתוך חלון הזמן שבה, בדרך כלל 30 ימים. בתקופה הזו אפשר להגיש התנגדות אם יש עילה, לבקש צו תשלומים, או להגיע להסדר עם הזוכה. אחרי שהחלון נסגר, הזוכה יכול לעקל חשבונות ומשכורת בלי התראה נוספת.
הדרך להתמודדות נכונה עם חובות מתחילה בעצירת ההתדרדרות, במיפוי מלא של הנושים וההתחייבויות, ובהימנעות מהטעויות שהופכות קושי זמני להליך משפטי מלא. גם אזהרה בהוצאה לפועל וגם עיקול הם מצבים שיש להם פתרונות, בתנאי שפועלים בזמן ובצעדים מסודרים. פנייה מוקדמת לעורך דין שמכיר את המערכת חוסכת ריביות, הוצאות וחודשים של חוסר ודאות, ומאפשרת לבנות תוכנית שמובילה לשיקום כלכלי אמיתי ולחיים חדשים ללא נושים וללא חובות.

אודות הכותבת
עו"ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו"ד פלד שימשה בעבר כבאת כוח מנהל מיוחד / נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
