חייבים רבים משוכנעים שחוב מול מס הכנסה, מע״מ או ביטוח לאומי הוא גזר דין שלא ניתן לשנות, ושרשויות המס הן נושה מסוג אחר שההליך פשוט לא נועד אליו. זו הנחה שגויה, והיא גורמת לאנשים לסחוב חובות מס במשך שנים מבלי לדעת שקיים עבורם פתרון משפטי. חוק חדלות פירעון ושיקום כלכלי, התשע״ח 2018, הכניס את כל נושיו של היחיד, ובכלל זה רשויות המדינה, תחת מסגרת אחת. רשויות המס הן נושה כמו כל נושה אחר, כפופות לצו של בית המשפט, וחוב שנצבר בתום לב יכול להימחק בהפטר. במאמר זה אסביר כיצד חובות מס מתנהלים בתוך הליך חדלות פירעון, מה נמחק ומה לא, ומה כדאי לעשות לפני שמגישים בקשה.
לפני כמה חודשים ישבה אצלי במשרד ברעננה אישה שניהלה עסק קטן לעיצוב פנים. המחזור שלה קרס בתוך שנה, הלקוחות לא שילמו, והיא נותרה עם חוב מע״מ של 210,000 ש״ח וחוב מס הכנסה של 130,000 ש״ח. היא הייתה בטוחה שאת המדינה אי אפשר למחוק, ושחוב מס בחדלות פירעון נשאר תלוי ועומד לנצח. האמת המשפטית הפוכה בתכלית, וההבדל בין שתי ההנחות הוא ההבדל בין שנות סבל מיותרות לבין מחיקת חובות אמיתית ופתיחת דף חדש.
זמן קריאה: 5 דקות
עיקרי הדברים
- חוב מס שנצבר בתום לב, לרבות קרן, ריבית והצמדה, ניתן למחיקה בהפטר בסיום ההליך.
- חוב שנוצר במרמה, כמו העלמות מס מכוונות או חשבוניות פיקטיביות, אינו בר הפטר ועלול לסכן את ההליך כולו.
- מרגע שניתן צו לפתיחת הליכים מעוכבות פעולות הגבייה של רשויות המס, כולל עיקולים על חשבונות בנק.
- התשלום החודשי בהליך נקבע לפי יכולת ההשתכרות של החייב ולא לפי גובה החוב.
האגדה על המדינה שלעולם לא סולחת
אני מייצגת חייבים למעלה מחמש עשרה שנה, אבל לפני כן שימשתי כבאת כוח מנהל מיוחד ונאמנת מטעם כונס הנכסים הרשמי, כלומר עמדתי בצד של המדינה. אני מכירה מבפנים איך רשויות המס בונות תיק, איך הן מחשבות חוב, ואיפה הן חזקות ואיפה חלשות. מניסיון אישי אני יכולה לומר שהמדינה חזקה בעיקר מול חייב שמתמודד לבד. מול חייב שנכנס להליך מסודר, עם ייצוג נאות ודוחות אמת, היא נושה אחד מתוך רבים. ההליך שנקבע בחוק מסדיר את כל חובות היחיד במסגרת אחת, מהצו לפתיחת ההליכים, דרך תקופת הבדיקה של הנאמן ועד צו ההפטר, והרשויות מחויבות לפעול בתוך המסגרת הזאת ולא מחוצה לה, כפי שמפורט בערך הרשמי על פשיטת רגל וחדלות פירעון באתר כל זכות.
נכון שלרשויות המס יש כוח גבייה שאין לנושה פרטי, ובכלל זה עיקולים על חשבונות בנק ללא צו בית משפט. אבל הכוח הזה מנוטרל מרגע שניתן צו לפתיחת הליכים. מאותו יום הגבייה נעצרת, והרשויות פועלות רק דרך ההליך עצמו. זה לא סוף הסיפור, אבל זו נקודת פתיחה שונה לחלוטין עבור החייב.
חוב מס הכנסה, מתי הוא נמחק ומתי הוא נתקע
התשובה לשאלה שכולם שואלים היא חד משמעית. חוב מס הכנסה שנצבר בתום לב נמחק בהפטר יחד עם שאר החובות. עצמאי שהמחזור שלו קרס, שלא עמד במקדמות ושקיבל שומה שאין לו ממה לשלם אותה, יזכה בסוף ההליך למחיקה מלאה. ראיתי חייבים שנכנסו עם חוב מס הכנסה של מאות אלפי שקלים ויצאו נקיים אחרי שלוש שנים וחצי של תשלומים חודשיים סבירים.
אבל יש תנאי שחוזר בכל תיק. החוב צריך להיות מגובש, מוגדר ומבוסס על דיווח אמת. שומה שנקבעה לחייב בהיעדר דוחות, שומת מיטב השפיטה של פקיד השומה, אינה חוב סופי אלא הערכה. הערכה כזאת עלולה לעכב את ההליך כולו, מפני שעד שלא מוגשים דוחות אמיתיים והשומה לא מתגבשת, רשות המסים אינה יכולה להגיש תביעת חוב מסודרת וההליך נעצר על המקום. חייבים רבים מגלים זאת רק אחרי שנה בהליך, כשהנאמן מודיע להם שהתיק של מס הכנסה עדיין פתוח. הכנה נכונה לפני הגשת הבקשה, כולל הגשת כל הדוחות החסרים, חוסכת חודשים ארוכים.
חוב מע״מ, הנושה שבודק הכול
מע״מ הוא חוב מסוג אחר, וכדי להתמודד איתו צריך להבין את ההיגיון שלו. מע״מ אינו כסף של בעל העסק. הוא נגבה מהלקוחות בשם המדינה ומועבר אליה הלאה. כשעסק נכנס לקשיים, הכסף שהיה אמור להגיע לרשות בדרך כלל כבר הוצא על הישרדות, משכורות, ספקים ושכירות. רשות המסים יודעת זאת, ולכן היא בודקת חוב מע״מ בהליך בעין בוחנת הרבה יותר מחוב מס הכנסה.
עוסק שמכר סחורה באשראי, הלקוחות לא שילמו והוא נותר חייב את המע״מ על עסקאות שמהן לא ראה שקל, הוא חייב בתום לב מובהק, וחוב כזה בר הפטר. לעומת זאת, חשבוניות פיקטיביות, פעילות בלי תיק עוסק פתוח או היעדר דיווח שיטתי מסכנות את כל ההליך ולא רק את רכיב המע״מ, מפני שחוב שנוצר במרמה אינו בר הפטר ממילא. ההבדל בין שני המצבים אינו בסכום אלא בתיעוד. חייב שמגיע עם פנקסים כשרים ותשובות לכל שאלה יקבל הפטר. חייב שמגיע בלי תיעוד עלול למצוא את עצמו מול בקשה לביטול הליכים.
קרן, ריבית וקנסות, לא כל שקל בחוב המס נולד שווה
כשחייב אומר לי שהוא חייב למע״מ 300 אלף שקל, אני שואלת שאלה אחת. כמה מתוכם קרן. חוב מס בחדלות פירעון אינו גוש אחד אלא מורכב משכבות, וכל שכבה מקבלת בהליך יחס משפטי אחר. חוב של 300,000 ש״ח שמתוכם 120,000 ש״ח קנסות וריבית הוא חוב אחר לגמרי מחוב של 300,000 ש״ח קרן נקייה. השכבות האלה קובעות גם מה יקרה בקופת הנאמן ומי יקבל כמה, מפני שגם רשויות המס מגישות תביעת חוב כמו כל נושה ובכפוף למועדים שנקבעו בחוק.
| רכיב החוב | מה הוא כולל | היחס אליו בהליך |
|---|---|---|
| קרן | המס שהיה מגיע בפועל, מקדמות, שומה סופית ומע״מ שלא הועבר | חוב בר תביעה מלא, נכלל בדרך כלל בהפטר בסיום ההליך |
| ריבית והצמדה | הפרשי הצמדה וריבית פיגורים שנצברו על הקרן | נטענים יחד עם הקרן, ובדרך כלל נמחקים בהפטר כחלק מאותו חוב |
| קנסות עיקול וקנסות מנהליים | קנסות על אי דיווח, אי הגשת דוחות ועיכובים בתשלום | מטופלים בהליך בכפוף לנסיבות, וניתן לבקש הפחתה או ביטול בטענות ייצוג ובהסדרים |
| חוב שנוצר במרמה או בפעילות פלילית | העלמות מס מכוונות, חשבוניות פיקטיביות ודיווח כוזב | אינו בר הפטר, ועלול לסכן את ההליך כולו ואף להוביל להליכים פליליים נפרדים |
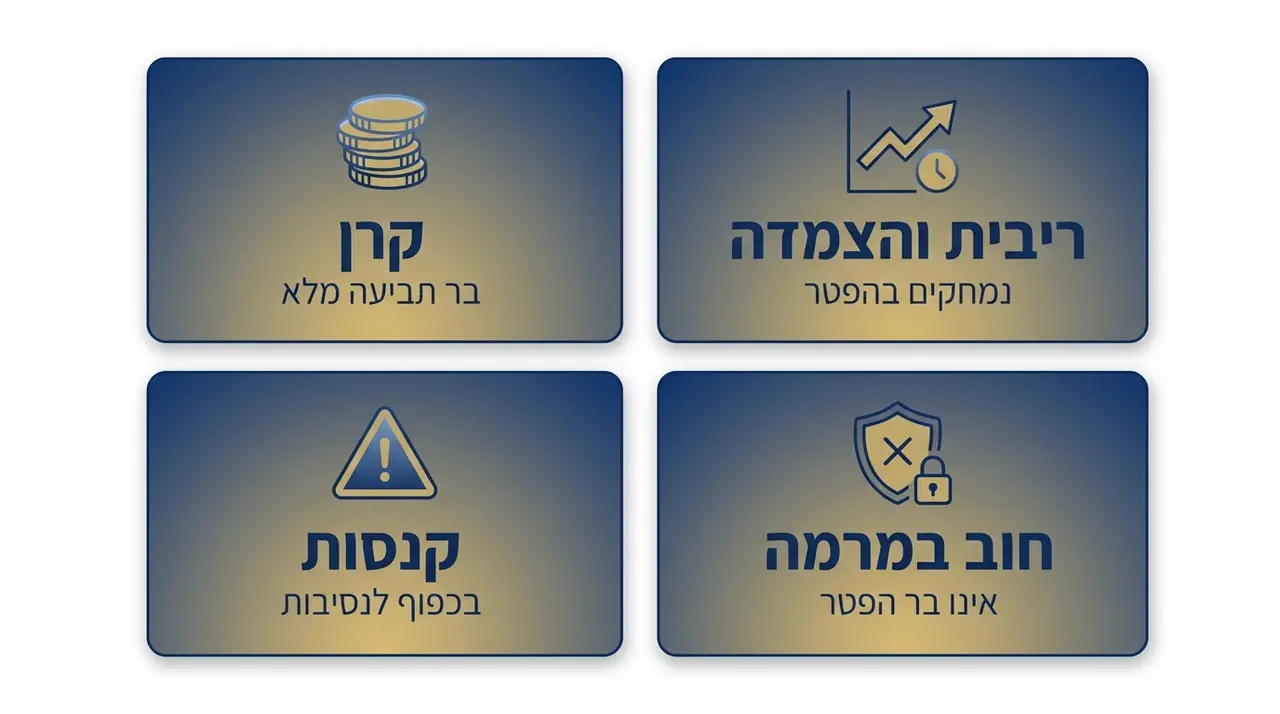
הטבלה מסבירה מדוע שני חייבים עם אותו סכום חוב בנקודת הפתיחה מסיימים את ההליך בשני מקומות שונים. חייב עם קרן נקייה ותיעוד מסודר יקבל הפטר מלא, וחייב עם רכיבים שנולדו בחוסר תום לב עשוי להישאר עם שארית חוב גם אחרי סגירת התיק.
האם רשויות המס הן נושה מועדף
כאן מסתתר אחד הבלבולים הגדולים בקרב חייבים. בפקודת פשיטת הרגל הישנה נהנו חובות מדינה מדין קדימה מובהק, וחייבים רבים מגיעים אליי עם ההנחה הזאת מהעבר. חוק חדלות פירעון ושיקום כלכלי שינה את התמונה. המחוקק צמצם משמעותית את רשימת החובות בדין קדימה, והיום דין הקדימה של חובות רשויות מצטמצם לרכיבים ספציפיים ומוגבלים, בעוד שמרבית חוב המס הרגיל, קרן, ריבית והצמדה, נטען כחוב רגיל לכל דבר.
למה זה חשוב לכם. המעמד של נושה בדין קדימה קובע את סדר החלוקה בקופת הנאמן, ולכן כל רכיב שמוגדר כדין קדימה משפיע על התוצאה של ההליך כולו. המשמעות המעשית היא שהגדרת רכיבי החוב נכון, עוד בשלב הכנת הבקשה, אינה עניין טכני אלא עניין שקובע תוצאות. במחלוקת על סיווג רכיב, מי שמכיר את טיעוני הרשויות מבפנים יודע היכן אפשר להתנגד ולהצר את דין הקדימה שנטען.
מתמודדים עם חובות מול מס הכנסה, מע״מ או ביטוח לאומי ולא בטוחים איזה מסלול מתאים לכם? במשרד עו״ד דנה פלד מבצעים בחינה מקיפה של המצב הכספי, כולל מיפוי החובות מול כל הרשויות, גיבוש הדוחות החסרים ובניית מסלול מדויק עד להפטר. בשיחת הבחינה תקבלו תשובות ברורות, מה ניתן למחוק, מה לא, ומה הצעד הבא הנכון בשבילכם.
רגע אחרי צו פתיחת הליכים, מה קורה לעיקולים של הרשויות
אחת התוצאות המרכזיות של צו לפתיחת הליכים היא עיכוב הליכי הגבייה נגד החייב. בפועל זה אומר שעיקולים על חשבונות בנק, הוראות לגבייה מהמשכורת והליכי הוצאה לפועל מוקפאים, גם כשמדובר ברשויות המס. בתיקים שאני מנהלת מתקבל צו פתיחת הליכים בדרך כלל תוך שבועיים עד שישה שבועות מהגשת בקשה מוכנה כראוי, ומאותו רגע החייב נושם לראשונה אוויר אחרי חודשים ארוכים.
אבל יש חריגים, ואסור לטאטא אותם מתחת לשטיח. חובות שאינם ברי הפטר על פי סעיף 175 לחוק, כמו מזונות או חוב שנוצר במרמה, אינם נעצרים בהכרח רק מעצם פתיחת ההליך, וקרנות מסוימות עשויות להמשיך ולהיגבות במסגרת הליך חריג. מי שמבטיח לכם שהכול נעצר אוטומטית ובלי בדיקה מבטיח יותר מדי. הבדיקה הזאת, סוג אחר סוג חוב, היא בדיוק העבודה שנעשית לפני הגשת הבקשה.
שלוש טעויות נפוצות של חייבים בחובות מס
אם הייתי צריכה לציין את הטעויות שחוזרות שוב ושוב אצל חייבים עם חובות מס, אלה שלוש העיקריות, ושלושתן נמנעות בהכנה נכונה.
ההמתנה שמייקרת את ההליך
אנשים מחכים שהרשות תרגע, מנסים עוד הסדר, עוד הלוואה מהמשפחה, עוד סיבוב. בינתיים נצברות ריביות והצמדות, נפתחים תיקים בהוצאה לפועל ונחסמים חשבונות בנק. כל חודש המתנה מייקר את ההליך העתידי ומקטין את הסיכוי להפטר מהיר.
כניסה להליך עם דוחות חסרים
חוב מס שלא גובש לשומה סופית יעכב את החייב בתוך ההליך עצמו. תיקים רבים נתקעים בשלב הזה בדיוק, והחייב מגלה זאת רק כשהנאמן מודיע לו שתביעת החוב של רשות המסים טרם הוגשה.
התייחסות לביטוח לאומי כאל חוב שיסתדר לבד
גם הביטוח הלאומי מגיש תביעת חוב דרך הממונה על הליכי חדלות פירעון, וגם לו פרוצדורות משלו. חייב שהתעלם מהרכיב הזה מגלה בדיון שיש לו נושה שלא ספר עליו. שלוש הטעויות האלה אחראיות לרוב העיכובים שאני פוגשת כשמגיע אליי תיק אחרי שהליך קודם נתקע.
חדלות פירעון או הסדר מול הרשויות, מה מתאים לחייב בחובות מס
חדלות פירעון אינה התשובה היחידה, ולא תמיד התשובה הנכונה. חייב עם חוב מס שיש לו הכנסה יציבה ונכסים, או חייב שהמשבר שלו קצר וההתאוששות צפויה, עשוי להעדיף מסלול של הסדר חוב מול הרשויות מבלי להיכנס להליך חדלות פירעון מלא. לעומת זאת, חייב שאין לו יכולת החזר ריאלית זקוק להליך שמסתיים בהפטר. אלה שני מסלולים שונים בתכלית, והבחירה ביניהם נעשית לפי נתונים ולא לפי תחושות בטן.
| פרמטר | הליך חדלות פירעון | הסדר חוב מול הרשויות |
|---|---|---|
| משך המסלול | כשנה וחצי עד ארבע שנים, בהתאם להכנסות ולשיעור ההחזר | גמיש, נע בדרך כלל בין שנה לחמש שנים לפי ההסכם שהושג |
| התאמה | חייב ללא יכולת החזר ריאלית, עם צבר חובות גדול ומגוון | חייב עם הכנסה יציבה שיכול לעמוד בהחזר מופחת |
| יתרון מרכזי | הפטר בסיום, עצירת כל הליכי הגבייה והגנה רחבה על החייב | שמירה על שיקול הדעת והימנעות מהגבלות ההליך |
| חיסרון מרכזי | הגבלות במהלך ההליך, פיקוח נאמן ודיווח שוטף | אין הפטר, ואם ההסדר קורס החייב חוזר לנקודת הפתיחה |
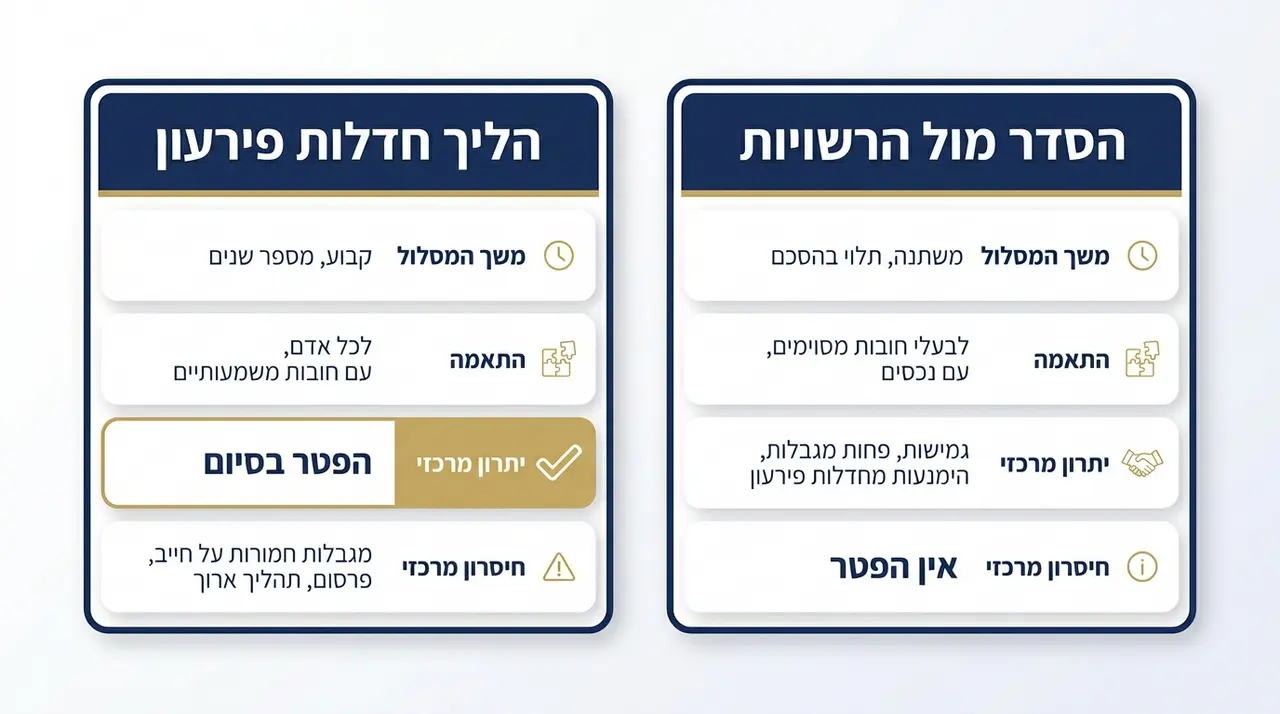
עבור עוסק מורשה ההכרעה מורכבת עוד יותר, מפני שההליך מטיל דרישות דיווח ופיקוח מיוחדות על מי שממשיך להפיק הכנסה עצמאית. ניהול חובות מס בתוך ההליך דורש דיווחים שוטפים והתנהלות זהירה מול הנאמן ומול הרשויות גם יחד.
התשלום החודשי לקופת הנאמן
חייבים רבים חוששים שהתשלומים בתוך ההליך ישטפו אותם, והפחד גדול מהמציאות. התשלום החודשי לקופת הנאמן נקבע לפי יכולת ההשתכרות ולפי צרכים סבירים, ולא לפי גובה החוב. חייב עם חוב מס של 400,000 ש״ח והכנסה מינימלית ישלם פחות מחייב עם חוב של 80,000 ש״ח והכנסה גבוהה. זה ההיגיון של החוק, שמטרתו לשקם ולא להעניש.
במקרים מתאימים, כשהכנסת החייב נמוכה, ניתן לבקש הפחתה של התשלום, ובמקרים של חוסר יכולת מוחלט אף לבקש את ביטולו. חשוב להבין שגם חוב מס גדול לא הופך את התשלום החודשי לגדול יותר. הרשויות אינן יכולות לדרוש מהחייב מעבר למה שנקבע בצו, ובזה יש הגנה שאין לחייב מחוץ להליך.
מה עושים עכשיו, לפני שהרשות הבאה מתעוררת
הלקוחה מתחילת המאמר נכנסה להליך לפני כשנה. הבקשה שלה הוגשה אחרי שגיבשנו את כל הדוחות החסרים, כולל שנתיים של דיווחים שלא הוגשו מעולם. צו פתיחת ההליכים התקבל תוך ארבעה שבועות, העיקולים על חשבונות הבנק שלה הוסרו, רשויות המס הגישו את תביעות החוב שלהן כמו כל נושה, והתשלום החודשי שנקבע לה מאפשר לה לחיות בכבוד. בעוד כשנתיים היא צפויה לקבל צו הפטר, ואז שני החובות, גם המע״מ וגם מס הכנסה, יימחקו סופית.
פתיחת דף חדש אינה סיסמה אלא תוצאה משפטית מוחשית שאני רואה שוב ושוב. כל שבוע שעובר עם חוב מס פתוח הוא שבוע שבו ריבית והצמדה ממשיכים לרוץ והרשויות ממשיכות לפעול. בחינה מקצועית של המצב, הגשת הדוחות החסרים ובחירת המסלול הנכון הם הצעדים שקובעים את התוצאה.
שאלות ותשובות
האם חוב למס הכנסה נמחק בהפטר?
האם רשות המסים יכולה להמשיך לעקל אחרי פתיחת הליך?
מה קורה אם לא הגשתי דוחות לרשויות המס?
האם התשלום החודשי גבוה יותר כשהחוב הוא למדינה?
חובות מס שנצברו בתום לב נמחקים בהפטר, רשויות המס כפופות לצווי בית המשפט מרגע פתיחת ההליך, והתשלום החודשי נקבע לפי יכולת ההשתכרות ולא לפי גובה החוב. מה שקובע את התוצאה הוא תום הלב, מידת התיעוד וההכנה שקדמה להגשת הבקשה. חייב שמבין זאת מראש נכנס להליך עם ציפיות מדויקות ויוצא ממנו עם תוצאה ברורה.
אודות הכותבת

עו״ד דנה פלד מתמחה בפשיטת רגל וחדלות פירעון מזה מעל 15 שנים. בעלת תואר LL.B במשפטים ו-B.A במנהל עסקים מהמרכז הבינתחומי הרצליה. עו״ד פלד שימשה בעבר כבאת כוח מנהל מיוחד / נאמנת מטעם כונס הנכסים הרשמי ובתי המשפט המחוזיים, וליוותה אלפי תיקי פשיטות רגל, היכרות שמעניקה לה הבנה מעמיקה של המערכת מבפנים. כיום היא מייצגת חייבים לאורך כל הדרך, מהגשת הבקשה לצו כינוס נכסים ועד לקבלת צו ההפטר, מתוך יחס אישי, שקיפות מלאה וליווי צמוד.
